


航空機ヘルスモニタリングシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aircraft Health Monitoring Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121657
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、航空機ヘルスモニタリングシステムの市場規模は2025年に69億6,000万米ドルと評価され、2026年の74億2,000万米ドルから2031年には101億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.54%となる見込みです。
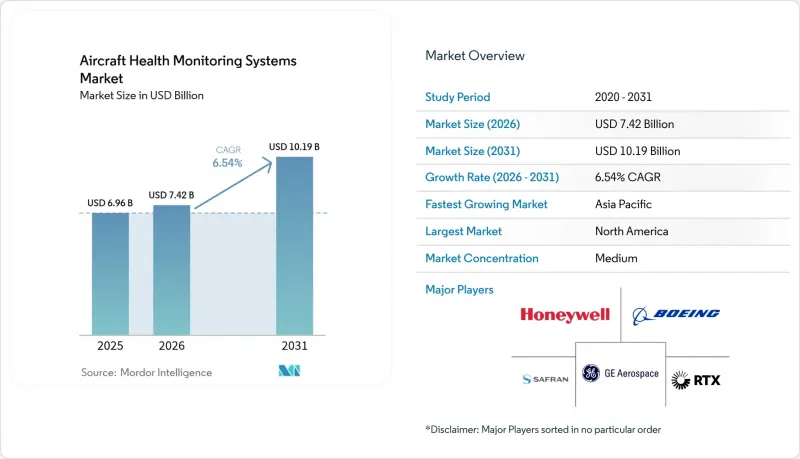
本レポートは、エンドユーザー(OEM、航空会社、MRO)、サブシステム(エンジンなど)、コンポーネント(ハードウェア、ソフトウェア、サービス)、フィット(ラインフィットおよびレトロフィット)、伝送方式(機内型および地上型)、航空機タイプ(固定翼機など)、地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の航空機ヘルスモニタリングシステム市場の動向と洞察
予知保全の必要性
航空各社は、データ駆動型の予知保全を導入した後、予定外の整備件数が著しく減少したと報告しており、ハネウェル社は、予知精度が99%に達し、部品の早期交換を回避できたと述べています。人件費の高騰やエンジン整備工場への入庫率の上昇により、特に新世代のジェット機が1回の飛行ごとにテラバイト規模のセンサーデータを生成する中、予知保全は予算圧迫に対する戦略的なヘッジ手段となりました。そのため、航空機ヘルスモニタリングシステム市場は、単なるオプションの分析ツールから中核的な運用インフラへと移行し、定期整備期間中に異常を検知するアルゴリズムが組み込まれるようになりました。また、導入の拡大により、リース会社や金融業者にとって重要な資産稼働率指標も改善されました。これらの要因が総合的に相まって、航空機ヘルスモニタリングシステム市場全体において、今後数年にわたる強力な投資促進要因となっています。
飛行データおよびFOQAデータに関する規制要件
FAA(米国連邦航空局)が改訂した「飛行運用品質保証(FOQA)」通達により、米国の運航事業者は継続的なデータ監視プログラムの導入を義務付けられました。ICAO(国際民間航空機関)およびEASA(欧州航空安全機関)の規則もこの姿勢を反映し、要件を構造部品や老朽化した航空機の安全性にまで拡大しました。最大離陸重量(MTOW)が20,000 kgを超える運航事業者は、現在、大規模なデータセットをアーカイブして分析することが義務付けられており、このコンプライアンス要件が、監視ソフトウェアやセキュアなレコーダーの確実な顧客層を生み出しています。FOQA調査結果の懲罰的な悪用から航空会社を保護する措置が、自主的な導入を促進し、航空機ヘルスモニタリングシステム市場をさらに拡大させました。
サイバーセキュリティおよびデータ完全性のリスク
2024年のGAO(米国政府監査院)の調査では、データ改ざんを許す可能性のある、パッチが適用されていないアビオニクスソフトウェアやサプライチェーンの脆弱性が指摘されました。IBMの報告によると、2020年以降、航空分野におけるサイバーインシデントは74%増加しました。センサーが侵害されると、地上スタッフに誤ったパラメータが送信され、予測ダッシュボードへの信頼が損なわれ、検証が完了するまで航空機の運航停止につながる可能性があります。規制当局は一貫性のある規則を策定しましたが、運航事業者にとっては、暗号化、ネットワークのセグメンテーション、および継続的監視ツールの導入に伴う統合コストが依然として課題となっています。こうした不確実性により、一部の改修プログラムが延期され、航空機ヘルスモニタリングシステム市場の短期的な拡大が抑制されています。
セグメント分析
2025年、航空会社は航空機ヘルスモニタリングシステム市場の53.68%を占めており、これは運航の信頼性と乗客の安全に対する直接的な責任を反映したものです。多くのフラッグキャリアは、着陸の数時間前に異常を警告するOEM製ダッシュボードを導入しており、これにより部品の事前配置やターンアラウンド時間の短縮が可能となっています。デジタルファーストを掲げるスタートアップ企業が、完全に接続された機隊で運航を開始するにつれ、航空会社向けの航空機ヘルスモニタリングシステムの市場規模は着実に拡大すると予想されます。独立系整備・修理・オーバーホール(MRO)事業者は、分析ダッシュボードを活用してOEMのパッケージに匹敵する付加価値の高い契約を提供しており、CAGR7.31%という堅調な見通しを示しています。その成長は、ハンガー滞在時間を75%短縮するルフトハンザ・テクニク社のAIベースの点検プラットフォームなどの契約によって後押しされています。データ共有プロトコルは依然として懸案事項となっています。航空会社は独自の飛行プロファイルに関する知見を保護したいと考えている一方で、MRO事業者は予測モデルを精緻化するためにデータへのアクセスを必要としているためです。その結果、相互アクセスを保証するパートナーシップが、航空機健全性モニタリング市場全体の調達規範を一新しつつあります。
並行して、リース会社は残存価値の追跡をサポートする標準化されたデータ形式を要求し、航空会社に対し共通インターフェースの採用を促しました。格安航空会社は、ベンダーロックインを回避するために非独自仕様のソフトウェアを採用し、オープンアーキテクチャによる競合を促進しました。大手ネットワーク航空会社の規模の経済は、引き続きセンサーの一括調達契約を支えています。しかし、地域航空会社も現在、サブスクリプション方式でクラウド分析を活用しており、航空機ヘルスモニタリングシステム市場への参入経路を拡大しています。
2025年には、航空推進システムが世界全体の収益の41.85%を占め、飛行の安全性とコストにおいてエンジン状態監視がいかに重要であるかが浮き彫りになりました。高バイパス比ターボファンのメンテナンス費用の高さから、高度な振動および性能分析の導入が正当化され、エンジンOEM各社は航空機ヘルスモニタリングシステム業界における先駆者となっています。一方、航空機構造分野は、光ファイバーひずみセンサーや埋め込み型ブラッググレーティングが軽量化・低価格化されるにつれて、CAGR6.92%で拡大すると予測されています。複合材製胴体を採用したワイドボディ機を運航する航空会社は、目に見えない層間剥離をリアルタイムで把握することを求めており、構造健全性ダッシュボードへの需要が高まっています。
規制当局が一部の手動検査に代わる仮想検査記録を承認すれば、航空機ヘルスモニタリングシステム市場における構造用途のシェアはさらに拡大する可能性があります。シミュレートされた荷重マップにリアルタイムのひずみデータを重ね合わせるデジタルツイン・プラットフォームにより、設計変更サイクルが短縮され、OEM各社にとって新たなサービス収益の機会が生まれています。一方、アビオニクス、環境制御、および補助動力装置(APU)の分野では、機体メーカーの性能保証条項を満たすために監視範囲が拡大されました。複数のシステムの分析結果を単一のコックピット画面に統合する市場参入企業は、航空機ヘルスモニタリングシステム市場においてシェアをさらに拡大する見込みです。
地域別分析
北米は、FAAの規制、成熟したMROインフラ、およびデジタルサービスの早期導入が相まって、2025年の航空機ヘルスモニタリングシステム市場において40.12%を占め、引き続き主要な収益源となりました。米国の航空各社は、新しい安全規制に準拠した25時間記録型のレコーダーへ、従来のクイックアクセスレコーダーの置き換えを開始し、着実なアップグレードサイクルを推進しています。カナダの航空会社も同様に、冬季の信頼性確保のためにエンジンヘルスキットを導入し、地域需要の堅調さを維持しました。同地域における航空機ヘルスモニタリングシステム市場の規模は、厳格なサイバーコンプライアンス要件を背景に、単一桁台半ばの成長を維持すると予測されています。
アジア太平洋地域は、2031年までCAGR7.02%と、最も高い成長率を記録すると予測されています。中国、インド、インドネシア、タイの国内路線網は、運航スケジュールの回復段階から最適化段階へと移行し、利用率の高いナローボディ機隊の管理に予測型ダッシュボードを活用しています。新型のA320neoおよびB737-8を導入した航空会社は、工場出荷時に装備された診断機能を活用し、航空機健全性監視市場の拡大に寄与しました。各国政府は、クラウド分析を活用して第三者からの受注を獲得し、地域の自給自足を強化する国産MRO能力の育成を推進しました。
欧州では、EASA主導の安全管理システム改革により、老朽化した機体に対する構造健全性評価が義務付けられたことを受け、着実な更新需要が見られました。ルフトハンザ・テクニック、エールフランス-KLM、および複数の格安航空会社は、モニタリングデータを活用して部品プールを最適化し、炭素価格政策による圧力下でも利益の回復力を高めました。同地域のデジタルツイン研究コンソーシアムはEUの資金援助を受け、分析の高度化を促進するとともに、航空機ヘルスモニタリングシステム市場が、より広範な航空宇宙イノベーション目標における戦略的要素であり続けることを確実なものにしました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 予知保全の必要性
- 飛行データおよびFOQAデータに関する規制上の要件
- 商用航空機の急速な拡大
- コネクテッド航空機とIoTエコシステムの成熟度
- デジタルツインを活用した仮想センサーのモデリング
- 機載エッジAI航空電子機器プロセッサ
- 市場抑制要因
- サイバーセキュリティおよびデータの完全性に関するリスク
- 高額な設備投資/改修統合コスト
- 事業者・リース会社・OEM間のデータ所有権をめぐる紛争
- 老朽化した航空機群におけるセンサーの耐環境性に関する制約
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- エンドユーザー別
- OEMs
- 航空会社
- MRO
- サブシステム別
- エンジン
- 航空電子機器
- 航空機構造
- 環境制御および付帯システム
- コンポーネント別
- ハードウェア
- センサー
- 航空電子機器
- フライトデータ管理システム
- コネクテッド航空機ソリューション
- 地上サービス
- ソフトウェア
- 車載ソフトウェア
- 診断分析
- 予知保全分析
- サービス
- 統合およびカスタマイズ
- MRO/状態監視サービス
- ハードウェア
- フィット別
- ラインフィット
- レトロフィット
- 伝送方式別
- 車載型
- 地上型
- 航空機タイプ別
- 固定翼機
- 商用航空
- ナローボディ機
- ワイドボディ機
- 地域輸送機
- 軍用航空
- 戦闘機
- 輸送機
- 特殊任務用航空機
- ビジネス航空および一般航空
- ビジネスジェット
- 軽飛行機
- 商用航空
- 回転翼
- 商用ヘリコプター
- 軍用ヘリコプター
- 軍用無人航空機
- 先進航空モビリティ
- 固定翼機
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動きと資金調達
- 市場シェア分析
- 企業プロファイル
- The Boeing Company
- General Electric Company
- RTX Corporation
- Honeywell International Inc.
- Safran SA
- Rolls-Royce plc
- Meggitt PLC
- Curtiss-Wright Corporation
- FLYHT Aerospace Solutions Ltd.
- Lufthansa Technik AG
- MTU Aero Engines AG
- Ultra Precision Control Systems(Ultra Group)
- Eve Holding, Inc.
- Airbus SE
- EXSYN Aviation Solutions
- RSL Electronics Ltd.
第7章 市場機会と将来の展望



