


物理的セキュリティ情報管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Physical Security Information Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121647
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の物理セキュリティ情報管理市場の規模は22億4,000万米ドルと推定されており、2025年の19億3,000万米ドルから拡大し、2031年には46億6,000万米ドルに達すると予測されています。
2026年から2031年にかけて、CAGRは15.85%で推移すると見込まれています。
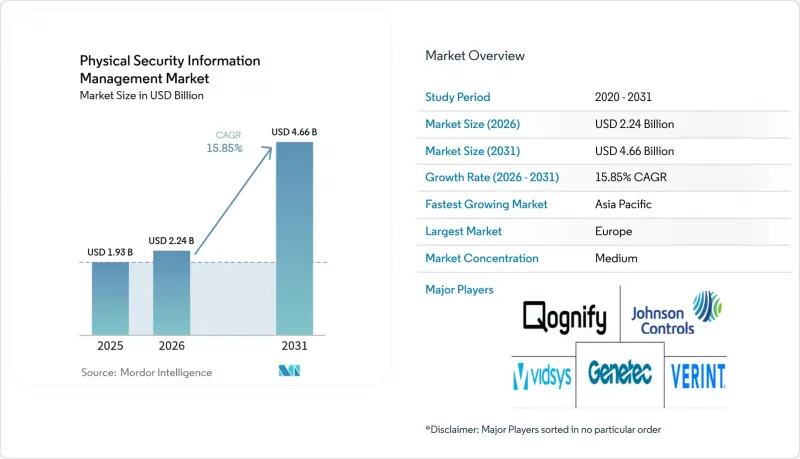
本レポートは、構成要素(ソリューションおよびサービス)、導入形態(オンプレミス、クラウド、ハイブリッド)、統合手法(APIベースのオーケストレーション、ミドルウェア/アダプタ層)、エンドユーザー業界(BFSI、政府・防衛、運輸・物流など)、および地域別に分類されています。市場予測は金額(米ドル)で示されています。
世界の物理的セキュリティ情報管理市場の動向と洞察
IoT対応エッジセンサーの普及
2025年までに接続デバイス数が416億台に急増する見込みであり、これにより、サイロ化されたツールでは相関付けができない記録的な量のテレメトリデータが発生しています。重要施設では現在、500台以上の異種センサーを管理しており、これは2022年比で43%の増加となっています。この状況により、運用担当者は、メタデータを標準化し、アラートの優先順位付けを行うベンダー非依存のオーケストレーションエンジンの導入を余儀なくされています。セキュリティ管理者が、スマートカメラ、環境プローブ、生体認証エンドポイント向けに将来性のある統合経路を模索する中、オープンAPIは調達における必須要件となっています。データの粒度が高まったことで根本原因分析も改善され、対応チームはイベントの連鎖を追跡し、平均解決時間(MTTR)を短縮できるようになりました。その結果もたらされる運用上のメリットは、エネルギー、公益事業、スマートシティプログラム全般において、次世代プラットフォームの導入を正当化する根拠を強めています。
EUのNIS2および米国のCISAによる重要インフラ規制
規制上の圧力には、今や実質的な金銭的制裁が伴っています。改訂されたNIS2フレームワークでは、コンプライアンス違反に対して最大1,000万ユーロ(1,130万米ドル)の罰金が科される一方、CISAのCIRCIA規則では24時間から72時間以内の報告が義務付けられています。そのため、電力、運輸、医療セクターの事業者は、インシデントの文書化、証拠の保存、および監査証跡を自動化するプラットフォームのアップグレードを加速させています。調達チームは、欧州のGDPR要件に準拠した、すぐに使えるポリシーテンプレート、ロールベースのアクセス制御、および暗号化制御を提供するソリューションを好んで選択しています。金融や製薬業界の早期導入企業からは、コンプライアンスの自動化による効果を潜在的な罰金と比較して定量化することで、取締役会での承認がより円滑に進んだとの報告があります。その結果、ネイティブなポリシーマッピングエンジンや、規制当局向けの既成ダッシュボードを備えたベンダーは、対象となる顧客基盤を拡大しつつあります。
レガシーのアナログシステムや独自システムとの統合の複雑さ
産業プラントや交通ハブでは、15~20年前に最初に導入された独自プロトコルに依存していることが多く、データの正規化に関する課題が深刻化し、導入期間が最大60%延長されることがあります。アダプタ層は、低帯域幅のシリアルフィードを最新のデータスキーマに変換するのに苦労することが多く、インテグレータはカスタムコンバータのスクリプトを作成せざるを得ず、その結果、総所有コスト(TCO)が増加しています。エネルギー事業者は、SCADAインターフェースがオープンAPIの公開に抵抗する点で、最も大きな障壁に直面しています。その結果生じるプロジェクトの遅延は、利害関係者の信頼を損ない、ダウンタイムの許容度がほぼゼロに近いセクターにおける導入を遅らせています。そのため、事前認証済みのドライバライブラリや移行ツールキットを提供するベンダーは、比較優位性を獲得しつつあります。
セグメント分析
2025年、ソリューションは物理セキュリティ情報管理市場シェアの67.40%を占め、その基盤となっているのは、コマンド・アンド・コントロール・ソフトウェアの永久ライセンスおよびサブスクリプションの更新です。ソリューションによって生み出される物理セキュリティ情報管理市場の規模は、重要インフラの更新サイクルや、AIプラグインや地理空間ダッシュボードなどの機能拡張によって支えられています。
しかし、マネージドサービスはCAGR16.25%を記録する見込みであり、そのペースは中核となるソフトウェア製品ラインを上回ります。24時間365日の監視、インシデントのトリアージ、脅威ハンティングのルーチンを担当する社内オペレーターを擁していない組織において、需要が最も高まっています。サービスプロバイダーはマルチテナントアーキテクチャを活用して、契約間でアナリストチームのコストを分散させ、顧客に予測可能な月額費用とサービスレベルの保証を提供しています。プロフェッショナルサービス(コンサルティング、設計、統合)は、特にレガシーのPLC、火災報知盤、ビル管理システムを連携させる必要がある場合において、複雑な導入を支え続けています。ベンダーの成功は、スキル不足や長期的なプラットフォームの維持管理に対する購入者の懸念を和らげる、成果ベースの統合パッケージとして、アドバイザリー業務と運用業務を組み合わせることにますます依存するようになっています。
2025年には、公益事業、防衛、金融サービスの事業者がデータ主権を確保したエアギャップ方式の導入を好んだため、物理セキュリティ情報管理市場規模の73.20%をオンプレミス型システムが占めました。こうした環境では、ミリ秒単位のレイテンシと決定論的なネットワーク動作が求められる緊急用インターホン、アクセスゲート、産業用制御システムと直接統合されることが多くあります。
一方で、AI推論を実行するための弾力的なコンピューティング、分散した資産全体にわたる一元化されたレポート作成、および簡素化されたパッチ管理への需要に後押しされ、クラウド導入はCAGR17.55%で拡大していく見込みです。早期導入企業は、クラウド型ビデオ監視を活用してストレージコストを削減し、迅速な阻止措置のためにイベントフラグのみをローカルのエッジデバイスにルーティングしています。機密性の高いストリームはオンプレミスに保持しつつ、分析ダッシュボードや機械学習パイプラインを地域データセンターに配置するハイブリッドアーキテクチャが、注目を集めつつあります。
地域別分析
2025年、北米は物理セキュリティ情報管理市場の世界売上高の34.70%を占めました。これは、連邦政府による重要インフラに関する規制や、成熟したシステム統合エコシステムに支えられたものです。検証可能な監視プラットフォームに対して15~30%の保険料優遇措置を提供する保険会社は、特にコロケーションデータセンターの運営者や地域の公益事業者の間で、導入をさらに促進しています。物理的テレメトリとサイバーテレメトリの融合は依然として戦略的な課題であり、最高セキュリティ責任者(CSO)の68%が、2023年以降、インシデントの重複を指摘しています。
アジアでは、1兆7,000億米ドル規模の交通インフラ・メガプロジェクトや、スマートシティの導入拡大に後押しされ、2031年までCAGR17.25%で拡大すると予測されています。地方自治体は、地下鉄路線、バスターミナル、空港にまたがる多機関間の対応を調整するため、一元化された状況認識を優先しています。ベンダーの戦略では、スキル不足を補い、調達における現地化ルールに準拠するため、国内のシステムインテグレーターとの合弁事業を組み込むケースが増えています。今後10年以内に、アジアは物理的セキュリティ情報管理市場の規模において北米を凌駕する見込みです。
欧州の成長軌道は、NIS2指令の施行スケジュールと密接に関連しています。同指令により、コンプライアンスの対象範囲が数千に及ぶ重要施設や主要施設へと拡大されます。セキュリティ担当者は、規制当局の要件を満たすため、インシデント報告、証拠のアーカイブ、役割に基づくエスカレーションを自動化するプラットフォームを導入しています。加盟国ごとに多様な導入基盤が存在することから、オープンスタンダードへの選好が顕著に見られます。持続可能性が調達基準として台頭しており、PSIMの導入においては、エネルギー管理に関する知見を統合し、企業のESG開示に貢献することが期待されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- IoT対応エッジセンサーの普及が、統合コマンドプラットフォームの促進要因となっています
- EUのNIS2および米国のCISAによる重要インフラ規制が導入を加速させています
- 一元的な状況把握を必要とするアジアのメガ交通プロジェクト
- AI動画分析技術の急速な普及が、オープンなPSIMオーケストレーションへの需要を生み出しています
- ハイブリッドワークにおけるセキュリティ上の脆弱性が、物理的・サイバー的要素を融合したソリューションの需要を後押ししています
- データセンターにおけるPSIM準拠に関連した保険料の割引
- 市場抑制要因
- レガシーのアナログシステムや独自システムとの統合における複雑さ
- Tier-1プラットフォームにおける高額な初期ライセンシング費用およびカスタマイズ費用
- 新興市場におけるPSIMのスキルを持つシステムインテグレーターの不足
- クラウドベースの導入を制限するデータ主権に関する規制
- バリュー・サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- ビデオ/ インシデント管理
- アクセス制御の統合
- コマンド・アンド・コントロール・ダッシュボード
- 案件・証拠管理
- サービス
- プロフェッショナル(コンサルティング、設計、統合)
- マネージドサービスおよびサポート
- ソリューション
- 展開モデル別
- オンプレミス
- クラウド
- ハイブリッド
- 統合方法別
- APIベースのオーケストレーション
- ミドルウェア/ アダプタ層
- エンドユーザー産業別
- BFSI
- 政府・防衛
- 運輸・物流
- 空港
- 海港
- 鉄道および地下鉄
- エネルギー・ユーティリティ
- 小売
- ヘルスケア
- 製造・産業
- 教育
- IT・通信
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- アジア太平洋地域
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧
- その他の欧州諸国
- 中東・アフリカ
- サウジアラビア
- UAE
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Genetec Inc.
- Johnson Controls International plc(incl. Tyco Software House)
- Verint Systems Inc.
- Qognify(a Hexagon company)
- Everbridge Inc.
- Hexagon AB
- AxxonSoft Inc.
- LenelS2
- Advancis Software and Services GmbH
- Milestone Systems A/S
- Bosch Building Technologies
- Honeywell International Inc.
- Axis Communications AB
- Indigovision Group
- Pelco(Motorola Solutions)
- Prysm Software
- Ela-Soft GmbH
- VIDEONEXT Network Solutions
- Octopus Systems
- FAST Systems Inc.
- Easypsim AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


