


リサイクルPET:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Recyclate PET - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121642
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、再生PET市場の規模は、2025年の822万トンから2026年には878万トンへと拡大し、2031年までに1,242万トンに達すると予想されており、2026年から2031年にかけてCAGR7.19%で成長すると見込まれています。
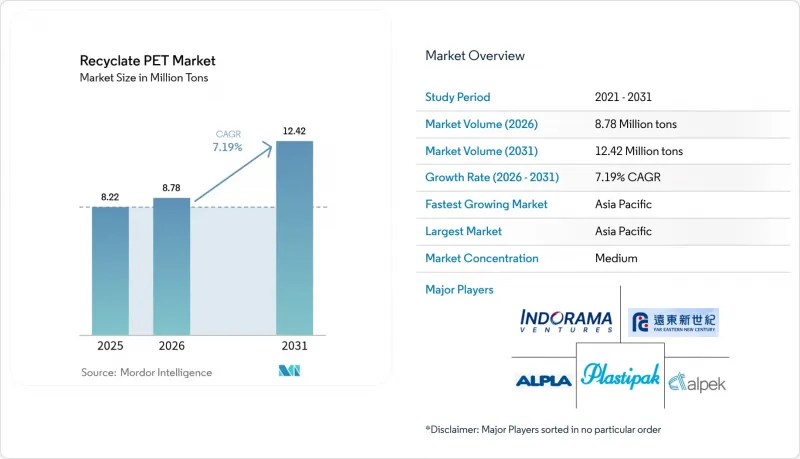
本レポートは、製品タイプ(PETステープルファイバー、PETストラップ、PETシート・フィルム、食品用PETボトル、非食品用PETボトル、その他の製品タイプ)、用途(包装、工業用糸、建築資材、その他の用途)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、数量(トン)単位で提示されています。
世界の再生PET市場の動向と洞察
リサイクル素材含有率に関する規制の強化が構造的な需要を牽引
欧州の「包装および包装廃棄物に関する規則」では、飲料ボトルに再生材料を含めることが義務付けられています。違反に対する罰金は企業収益に相当する額に達する可能性があり、これにより食品グレードのリサイクルPETに対する最低限の需要が事実上確立されています。米国では、カリフォルニア州を先頭に、いくつかの州がこの取り組みに追随し、再生素材含有率の最低基準を設定しています。この動きは、特に複数の州にまたがる広範な回収ネットワークを持つコンバーターにとって有利に働きます。さらに、規制当局は「リサイクル」の定義を消費後廃棄物のみに限定する方向で厳格化しており、投資の焦点は家庭ごみ収集システムへとシフトしています。ISO 14021のような検証プロトコルやデジタルパスポートの導入により、監査基準は高まっています。これに対応し、先見の明のある企業は、ベール追跡のためにブロックチェーン技術を採用しています。これらの戦略が相まって、リサイクルPET市場は安定し、バージン素材価格の変動による影響から守られ、安定した需要が確保されています。
ブランドの取り組みが長期的な引き取り量を支える
2030年までに、コカ・コーラのリサイクル素材使用に関する目標は、世界的に年間rPET需要に結びつきます。一方、ペプシコの欧州における取り組みも、この需要総量に寄与しています。ユニリーバは、リサイクルプラスチックの目標を迅速に達成したことに続き、2030年に向けた野心的な目標を新たに設定しました。これらのブランドは、インフレ調整済みの複数年契約を通じてコミットメントを強化しており、これによりリサイクル業者は新たな生産ラインのための借入資金を調達できるようになっています。こうした調達動向の変化を如実に示すのが、ダノンの食品グレードの引き取り契約です。大手企業が地位を固める一方で、小規模な機械式リサイクル業者にとっては、こうした確立された枠組みの外でベールの獲得競争に参入することが課題となっています。
回収インフラの不足が原料の供給を制約
2025年、インドではPETボトルの回収が一部にとどまり、相当量が回収されませんでした。インドネシアの回収率は中程度でしたが、ナイジェリアの回収率は著しく低かったのです。この不足により、稼働中のリサイクルラインは安定した原料の供給確保に苦慮しています。これに対応し、大手ブランド各社は現在、自治体の回収システムへの共同投資を進めています。コカ・コーラ社は、2027年までにラゴスとアブジャに回収拠点を設置することを目指しています。一方、ペプシコ社はインドネシアの資源回収施設に資金を投入し、2028年までに同国の回収率向上を目指しています。しかし、これらの取り組みが拡大するまでは、ベールの供給量が限られていることが、特に独自のネットワークを構築するリソースを持たない独立系リサイクル業者にとって、短期的な成長の妨げとなるでしょう。
セグメント分析
PETステープルファイバーは、アジアのアパレルおよびホームテキスタイル需要を背景に、2025年の総量の41.58%を占めており、2031年まで年率7.44%で成長する見込みです。この勢いにより、予測期間を通じて再生PET市場における主要な存在となるでしょう。対照的に、PETボトル、特に食品用ボトルは、最も急成長しているサブセグメントとして台頭しています。その成長は、欧州や米国の各州における飲料ボトルに関する規制に加え、不透明な素材や多層構造の原料にも対応できるようになった化学リサイクルの進歩によって後押しされています。PETシートおよびフィルムは、欧州の小売業者がポリスチレンから循環型熱成形品へ移行していることに支えられ、緩やかな増加を見せていますが、PETストラップはニッチな分野であるもの、企業が物流におけるバージンプラスチックの使用削減を図る中、Eコマースのフルフィルメント分野で浸透しつつあります。
規制の枠組みや食品接触に関するガイドラインは、ボトルグレードPETの需要を後押ししています。欧州食品安全機関(EFSA)および米国食品医薬品局(FDA)は、機械的および化学的プロセスの妥当性確認に関する明確な基準を設定しており、開発者にとっての不確実性を軽減しています。洗剤やパーソナルケア製品などの非食品用ボトルは、コンプライアンス要件が比較的緩やかではありますが、欧州におけるリサイクル素材含有率の目標に代表されるように、ブランドの取り組みの恩恵を受けています。エンジニアリンググレードのペレットから電子機器用フィルムに至るその他のカテゴリーは、現在、市場シェアは小さいもの、脱重合プラントが厳しい機械的基準を満たすバージン樹脂と同等の樹脂を生産するにつれて、勢いを増していく見込みです。
地域別分析
アジア太平洋地域は2025年の生産量の43.36%を占め、2031年まで年率8.38%で成長すると予測されています。2028年までにボトルリサイクル素材の含有率を高めるという中国の野心的な目標を受け、ファー・イースタン・ニュー・センチュリーなどの企業が生産能力の拡大を進めています。一方、2025年から基準値を適用するインドでは、リライアンスやガネーシャ・エコスフィアが大幅な生産能力への投資を行っています。インドネシアやベトナムでは回収率が低い状況ですが、ブランドが資金を提供するデポジット・リターン制度により、2028年までにこれらの回収率は2倍になる見込みです。回収率の高さを誇る日本と韓国は、ケミカルリサイクルへと重点を移しており、三菱化学やSKケミカルズは2026年から2027年にかけてグリコリシスプラントの稼働を開始する予定です。
2025年の世界総量の大部分を占める欧州では、着実な拡大が見込まれています。高い回収率を達成している成熟したデポジット制度と、ヴェオリアやスエズのような垂直統合型企業の存在により、ドイツ、英国、フランス、イタリアが、同地域のrPETの大部分を共同で利用しています。北欧諸国では、QRコードを活用したデジタルデポジットのパイロット事業が、すでに目覚ましい回収率を達成しています。資金調達イニシアチブの支援を受け、トルコとロシアは新たな選別・洗浄プラントを建設しており、2028年までに回収率の向上を目指しています。競合情勢は変化しており、機械的リサイクル業者がベールへのアクセス価格を引き上げている一方で、化学的リサイクル業者は従来のラインが見落としている原料ストリームに焦点を絞っています。
2025年の処理量の相当な割合を占める北米では、着実な成長が見られます。カリフォルニア州、ニューヨーク州、ワシントン州、オレゴン州などの州が需要を牽引しており、2030年までに使い捨てプラスチックに関する野心的な基準を設定しています。米国では、イーストマン社の主力メタノール分解プラントやループ社の取り組みなど、重要なプロジェクトが進められており、これらは機械的リサイクルの大手であるプラスティパック社やポリクエスト社の取り組みを補完するものです。カナダの「連邦プラスチック登録制度」は、2027年までに義務的な基準へと発展しつつあり、年間需要の漸増が見込まれています。メキシコでは、アルペック(Alpek)が支援する選別システムのアップグレードにより、回収率が上昇しています。南米、中東・アフリカは世界の需要に占める割合は小さいもの、開発銀行の資金によるリバースベンディングやEPR(生産者責任回収)プログラムを通じて着実な進展を見せており、2028年までに地域の回収率向上を目指しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リサイクル素材含有率に関する規制の強化(EUのSUPD、PPWR、米国各州におけるEPR)
- ブランド主導の2030年ネットゼロおよびrPET調達目標
- 原油価格が高水準のシナリオにおける、rPETチップとバージンPETのコストパリティ
- 脱重合技術のスケールアップにより、食品グレードの着色rPETの実現が可能に
- デジタルパスポートに関する新たな規制により、トレーサビリティプレミアムが高まっています
- 市場抑制要因
- 新興国におけるPETボトルの回収における課題
- バージンPETの供給過剰の繰り返しにより、rPETの利益率が圧迫されています
- 高度なリサイクル技術および食品グレードの基準への準拠に必要な多額の設備投資
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- PETステープルファイバー
- PETストラップ
- PETシートまたはフィルム
- PETボトル(食品グレード)
- PETボトル(非食品用)
- その他の製品タイプ
- 用途別
- 包装
- 工業用糸
- 建築資材
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Alpek S.A.B. de C.V.
- Alpla Group
- Biffa
- Evergreen
- Far Eastern New Century Corporation
- Ganesha Ecosphere Ltd.
- Indorama Ventures Public Company Limited
- Jiangsu Zhongyuan Industrial Group Co. Ltd
- Loop Industries Inc.
- Phoenix Technologies
- Plastipak Holdings Inc.
- PolyQuest Inc.
- Reliance Industries Ltd
- SUEZ
- Veolia
- Verdeco Recycling Inc.
- Visy
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


