


塩化第二鉄:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ferric Chloride - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121626
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、塩化第二鉄の市場規模は2025年に76億5,000万米ドルと評価され、2026年の80億5,000万米ドルから2031年までに103億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.18%となる見込みです。
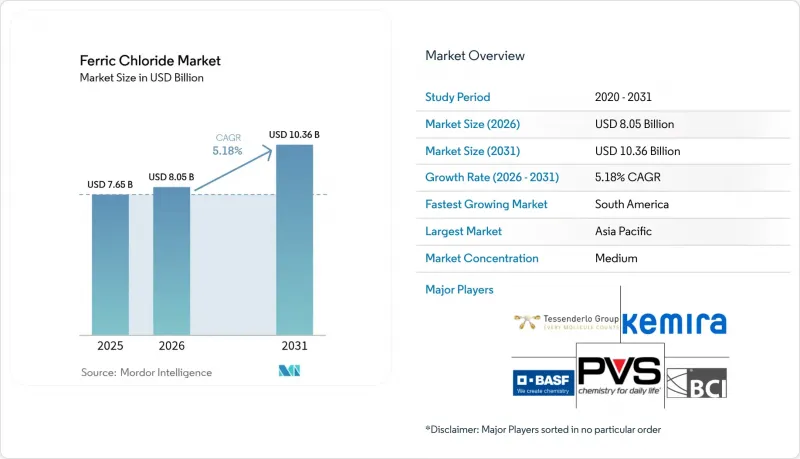
本レポートは、グレード(工業用/テクニカルグレード、電子用グレード、食品・医薬品用グレード)、用途(上水・下水処理、プリント基板、顔料製造、動物用栄養補助食品、アスファルト吹付、その他の用途)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の塩化第二鉄市場の動向と洞察
自治体および産業用廃水処理施設からの高い需要
都市の人口増加に対応するため、各都市が老朽化したインフラの改修や処理能力の拡大を進める中、下水処理システムへの世界の投資額は2033年までに1兆米ドルを超えると予測されています。塩化第二鉄は、1回の投与工程でリンや重金属を沈殿させると同時に、確実な濁度低減を実現するため、こうしたプロジェクトは凝集剤の消費量を直接的に増加させます。また、化学・電子機器製造業の国内回帰(リショアリング)により、施設は都市下水道へ放流する前に、より厳しい前処理基準を満たすことが求められており、産業分野での需要も高まっています。この化学物質は、プロセス試薬と排水用凝集剤という二重の用途を持つため、プラントの在庫管理を合理化し、調達効率を向上させ、ライフサイクルコストを考慮した場合の選定理由としてその優位性を高めています。
重金属および栄養塩除去に関する排出基準の厳格化
米国環境保護庁(EPA)の2024年規則改正により、大規模施設に対する全国的なリン排出制限値が0.5 mg/Lに引き上げられる一方、EU指令2024/3019では、都市部の施設に対して0.5~0.7 mg/Lの範囲が課されています。これらの基準値により、許容される栄養塩負荷量は従来の制度に比べて約3分の1に削減され、残留濃度が低い場合でも鉄(III)の化学反応によって安定したリン酸鉄フロックが形成されるため、塩化第二鉄の投与量が増加することになります。地方の規制当局は、これらの基準を小規模な処理施設にも順次適用しており、これにより、広範な経済サイクルとは無関係に化学薬品の需要が固定化されています。アルミニウム系凝集剤から鉄系凝集剤へ切り替えた処理施設では、総リン濃度が15%低下し、沈殿後の精製工程が減少したと報告されており、この促進要因による数年にわたる影響が確固たるものとなっています。
代替凝集剤の利用可能性
ポリ塩化アルミニウム(PAC)は、投与量を10~15%削減しても同等の濁度除去効果を達成し、汚泥の発生量も少ないため、寒冷地帯の事業者に明確な運用コスト上の利点をもたらします。一方、汚泥処分費が低く、pH制御が容易な地域では、依然として明礬が魅力的な選択肢となっています。したがって、競合圧力により、特に納入コストのみを厳格に基準とする入札を行う水道事業者において、汎用セグメントの利益率は圧迫されています。しかし、塩化第二鉄は、リンとヒ素の同時除去において技術的な優位性を維持しており、これが、より厳しい放流水基準が適用される市場における制約を相殺しています。
セグメント分析
2025年時点で、工業・技術用製品は塩化第二鉄市場の73.10%を占め、コスト効率が最優先される水道事業者や一般産業に供給されています。電子グレードは2031年までCAGR5.72%で拡大しており、高付加価値のニッチ市場における塩化第二鉄の市場規模を強化しています。金属不純物を10 ppm未満に厳格に制限することで、PCBのエッチング不足を防ぎ、回路の忠実性を確保しており、これがコモディティグレードに比べて3~4倍のプレミアム価格を正当化しています。食品・医薬品用素材は、家禽および豚の飼育における鉄分補給のための飼料プレミックス用途に支えられ、規模は小さいもの安定した貢献源となっています。
製造プロセスの複雑化が進んでいます。電子グレードの生産業者は、バッチ間の一貫性を維持するために、結晶化、精密ろ過、および窒素雰囲気下での貯蔵を統合しています。こうした参入障壁により新規参入が制限され、原材料コストが変動する中でも既存企業が利益率を維持できるようになっています。一方、工業用グレードの供給業者は、納入コストにおける競争力を維持するために、エネルギー効率の高い塩素化反応器や閉ループ式塩酸回収システムへの投資を行っています。
地域別分析
アジア太平洋地域は、垂直統合型のエレクトロニクス産業と、堅調な地方自治体のインフラ支出を背景に、2025年には世界売上高の45.05%を占めました。中国のPCB生産能力の増強、インドの「AMRUT-2」水改革、および東南アジアのバッテリー供給チェーンへの投資が、売上高の成長を支えています。各国政府は国内の塩素アルカリ生産能力に対して補助金を支給しており、これにより輸入への依存度が低下し、有利な納入価格の維持が図られています。したがって、当地域における塩化第二鉄の市場シェアは、予測期間を通じて低下する可能性は低いと考えられます。
南米はCAGR5.38%で最も急速な成長を見せており、その原動力となっているのは、2033年まで実施されるブラジルの1,450億米ドル規模の廃水・衛生プログラムです。各プロジェクトでは、差し迫った排水基準を満たすために高度な凝集処理ソリューションが義務付けられており、これにより公益事業者は鉄系化学薬品への転換を進めています。GR Quimica社による2,400万米ドル規模の水処理施設拡張を含むアルゼンチンの化学セクターの拡大が、同地域の需要をさらに活性化させています。
北米と欧州は成熟した市場ですが、水道事業者が新たなリン規制を満たすために施設を改修しているため、依然として販売量の漸増が見込まれます。現地の供給体制は強化されつつあります。Chlorum Solutions社が7,000万米ドルを投じてアリゾナ州に建設する塩素・アルカリプラントにより、南西部の購入先への輸送距離が500マイル短縮され、カーボンフットプリントと配送リスクの低減につながります。中東およびアフリカは依然として発展途上ですが、将来性は高いです。海水淡水化への依存や大都市建設に伴い、強力な凝集剤ソリューションへの需要が高まっていますが、予算や技術的な能力の制約により、当面は規模の拡大が抑制されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自治体および産業用廃水処理施設からの高い需要
- 重金属および栄養塩類の除去に関する排出基準の厳格化
- インフラ整備の推進がアスファルト吹付の需要を押し上げている
- 電子スクラップの水溶液冶金および銅回収への導入
- 鉄系レドックスフロー電池における新たな用途
- 市場抑制要因
- 代替凝集剤(ポリ塩化アルミニウム、ミョウバン)の入手可能性
- 腐食性物質の取り扱いおよび保管に関する要件
- 鉄スクラップのサプライチェーンにおける変動性
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- グレード別
- 工業用/テクニカルグレード
- 電子グレード
- 食品・医薬品グレード
- 用途別
- 上水・下水処理
- プリント基板(PCB)
- 顔料製造
- 動物用栄養補助食品
- アスファルトブロー
- その他の用途
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BASF
- BCI
- Chemical Company of Malaysia Bhd
- CHIMIART
- DCW Ltd.
- Gujarat Alkalies and Chemicals
- Henan Yuanbo Environmental Protection Technology Co., Ltd.
- Horizon Scientific
- Kemira
- Misr Chemical Industry Company
- Nobian
- PVS Chemicals, Inc.
- Saf Sulphur Factory
- SIDRA WASSERCHEMIE GmbH
- Sukha Chemical Industries
- Tessenderlo Group
第7章 市場機会と将来の展望



