


ポリマーコンクリート:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Polymer Concrete - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121599
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ポリマーコンクリート市場の規模は2026年に6億590万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR 6.48%で推移し、2031年までに8億2,936万米ドルに達すると見込まれています。
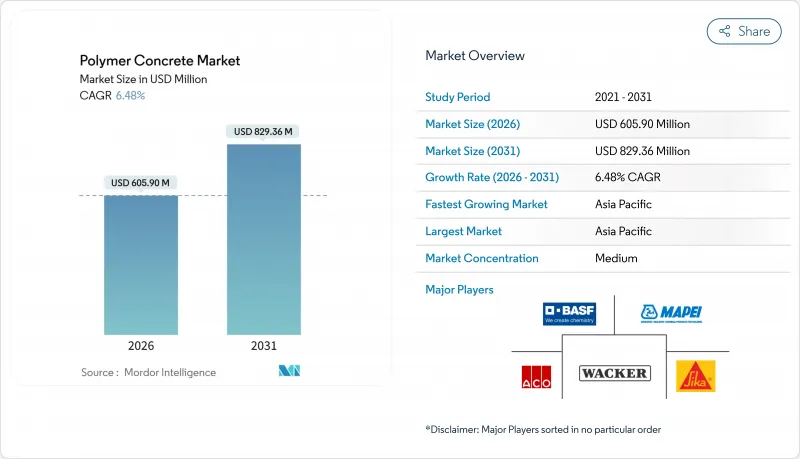
本レポートは、ポリマータイプ別(エポキシ、メチルメタクリレートなど)、結合剤(天然樹脂および合成樹脂)、用途(アスファルト舗装およびオーバーレイ、建築およびメンテナンスなど)、エンドユーザー(住宅、商業施設など)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のポリマーコンクリート市場の動向と洞察
下水道および海水淡水化施設の改修が加速
硫化水素による腐食により、1960年から1985年の間に設置されたコンクリート製下水管の肉厚の30~50%が失われており、これを受けて、世界中の水道事業者は2030年までに12,000 kmに及ぶ本管の内張り工事または交換を迫られています。ポリマーコンクリートによる内張り工事は、交換費用の60%のコストで資産寿命を最大40年延長することができ、予算に制約のある自治体にとって魅力的な価値提案となっています。海水淡水化の分野では、サウジアラビアが2025年に3つの逆浸透膜プラントを稼働させ、塩化物濃度が35,000 ppmを超える塩水水路にはポリマーコンクリートの使用を指定しました。アラブ首長国連邦(UAE)の「2026~2030年水安全保障戦略」では、すべての新規海水淡水化施設において耐食性材料の使用が義務付けられており、サプライヤーにとって1億8,000万米ドル規模の市場機会が創出されています。
EUにおける耐薬品性ライニングの義務化
指令2024/3019により、加盟国は2028年12月までに、pH 2~12の排水を許容できるよう、12,000 kmの下水道本管を改修することが義務付けられています。ドイツはこの指令への準拠のために21億ユーロを予算計上しており、ポリマーコンクリートは、同指令が定める50年の設計寿命試験を満たしているため、資金提供を受けたプロジェクトの34%で採用されています。EN 14627の2019年改訂では、付着強度および透水性の基準値が引き上げられ、これにより、ラテックス改質コーティングよりも優れた性能を持つエポキシおよびポリエステル系製品への需要が間接的に促進されています。
中層建築物に対する防火基準の不備
ISO 834およびASTM E119は従来のコンクリートを対象としていますが、ポリマー系結合材は対象外となっており、建築家は4~8階建ての建物に関する統一された試験データを利用できません。ドイツのモデル建築基準法では90分間の耐火性が求められていますが、セメント系混合物が47種類あるのに対し、ポリマーコンクリートシステムで国家承認を得ているのはわずか3種類のみです。明確な基準の欠如により、2025年には推定120,000 m3の需要が失われると見込まれています。
セグメント分析
エポキシ系グレードは、劣化した下地に対する比類のない接着性と、pH 1~14の全範囲にわたる耐性を背景に、2025年の売上高の52.18%を占めました。同グレードはCAGR7.38%で競合他社を上回ると予測されており、ポリマーコンクリート市場の成長エンジンとしての地位を確固たるものにしています。ポリエステル系は出荷量で第2位を占めており、橋梁オーバーレイにおける2時間硬化が評価されていますが、引張強度が15%低いことから、化学薬品タンクへの使用は制限されています。-10°Cで硬化するMMA系樹脂は、2025年にカナダの道路補修可能期間を6週間延長しました。フラン樹脂およびフェノール樹脂は、強酸性環境というニッチ市場で利用されていますが、脆性や供給業者の限られたことから、市場シェアは3%未満にとどまっています。BASFが2025年に発売するハイブリッドエポキシ・ポリウレタン系バインダーは、25%の伸び率を実現し、地震多発地域におけるひび割れの伝播を抑制します。
公益事業や石油化学プラントにおいて、高耐性ライニングの標準化が進むにつれ、ポリマーコンクリート市場におけるエポキシ樹脂のシェアは上昇すると予想されます。ポリエステル樹脂とMMA樹脂は、温度に敏感なオーバーレイ用途で安定したシェアを維持する一方、ハイブリッド化学組成に関する新たな研究開発により、柔軟性と耐薬品性を1つのSKUに融合させることが目指されています。
合成樹脂は、その信頼性の高い性能とプレキャスト工場向けの効率的なバッチ処理により、2025年の総生産量の82.29%を占めました。エポキシ、ポリエステル、ビニルエステルの各種類は、すべて40 MPaを超える引張強度を有し、ASTM C267に基づく浸漬試験後の吸水率は0.5%未満です。天然樹脂は7.64%という最も高い成長率を示しており、炭素価格の引き締めに伴い、合成樹脂の優位性を徐々に削り取っていく見込みです。インフラストラクチャー・オンタリオは昨年、8件の橋梁入札において20%の再生可能成分含有を義務付けましたが、この画期的な要件をクリアしたのは、シーカ社とマペイ社のバイオ樹脂ブレンドでした。
天然バインダーは、依然として原料となる作物の品質に起因する粘度の変動に直面しており、圧縮強度において合成樹脂製品より10~15%劣る場合があります。ワッカー・ケミー社の亜麻仁油由来のバイオビニルエステルは、ISO 527規格に完全に準拠し、2025年にドイツの排水処理承認を取得しました。2025年第4四半期に1トンあたり95ユーロに達したEUのCO2価格の高騰により、石油系配合材のコストは1立方メートルあたり18ユーロ増加し、バイオ樹脂との価格差が縮小しています。
地域別分析
アジア太平洋地域は2025年の売上高の42.29%を占め、2031年まで年平均7.61%の成長が見込まれています。中国は第14次五カ年計画において、農村部の上下水道プロジェクトに7,800億人民元を予算計上し、酸性鉱山排水が発生する省ではポリマーライニングの使用を明記しています。インドの「スマートシティ・ミッション」では、モンスーンによる洪水対策として34の自治体でポリマー製排水管の使用が義務付けられており、一方、日本の津波避難路の修復工事では、6ヶ月という工期を守るために急速硬化型オーバーレイが採用されています。韓国は下水道の更新に1兆2,000億ウォンを計上し、50年の資産寿命を要件としており、資金提供を受けたプロジェクトの42%でポリマーコンクリートが採用されています。
北米は第2位です。「超党派インフラ法」により、水道システムに550億米ドル、送電網の近代化に650億米ドルが投じられ、環境保護庁(EPA)が資金提供する下水処理施設の改修プロジェクトの18%でポリマーコンクリートが指定されています。カナダの「Investing in Canada」計画では、地方自治体の水道事業に42億カナダドルが割り当てられ、凍結・融解が頻繁に発生するアルバータ州やサスカチュワン州で需要が生まれています。メキシコは2025年に8つの海水淡水化プラントの建設を決定し、40,000 ppmの塩化物を処理するため、塩水パイプラインにポリマーコンクリートを採用しました。
欧州の動向は、指令2024/3019およびグリーン・ディールの炭素排出削減目標によって形作られています。ドイツでは、21億ユーロのコンプライアンス・スキームの下で資金提供を受けた下水処理プロジェクトの34%にポリマーコンクリートが採用されました。英国のWINEPプログラムは、2030年までに資産の健全性維持に31億ポンドを拠出することを約束しており、合流式下水道の溢流路における耐食性ライニングを優先しています。フランスは、リサイクル経路の整備が遅れているため、ポリマーコンクリートに対する循環型経済の補助金を保留しています。ブラジル、サウジアラビア、およびその他の急成長地域では、「ビジョン2030」の資金枠の下、沿岸都市の衛生施設や塩水用水路にこの材料が好んで採用されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 下水道および海水淡水化施設の改修が加速しています
- EUの水インフラにおける耐薬品性ライニングの義務化
- 非導電性パッドの使用を規定する米国の送電網強化プログラム
- データセンターの急成長が、プレハブ式トレンチドレインの需要を牽引しています
- ネットゼロに向けた具体的な政策が、バイオ由来のポリマー結合剤の普及を後押ししています
- 市場抑制要因
- 中層建築物に対する耐火性能基準の不備
- BPAエポキシ樹脂の価格変動が請負業者を圧迫しています
- 使用済み製品のリサイクルにおける課題が、公共部門での導入を妨げている
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測(金額ベース)
- ポリマータイプ別
- エポキシ
- ポリエステル
- メチルメタクリレート
- ラテックス
- アクリレート
- その他(フラン、フェノール・ホルムアルデヒド、アセトン・ホルムアルデヒド、カルバミド)
- 結合剤別
- 天然樹脂
- 合成樹脂
- 用途別
- アスファルト舗装およびオーバーレイ
- 建設・メンテナンス
- 工業用タンク
- プレハブ式排水システム
- その他(屋外用家具および建築用部材、ソリッドサーフェスカウンターおよびオーバーレイ)
- エンドユーザー別
- 住宅
- 商業
- インフラ
- 産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動き(合併・買収、合弁事業、協定)
- 市場シェア・ランキング分析
- 企業プロファイル
- ACO Ahlmann SE & Co. KG
- ACO FUNKI A/S
- Arizona Polymer Flooring Inc.(ICP Building Solutions Group)
- BASF
- Dudick Inc.
- Forte Composites Inc.
- Fosroc International Ltd.
- Hycrete Inc.
- Interplastic Corporation
- Mapei S.p.A.
- Metro Cast Corporation
- Owens Corning
- QGPC
- Sika AG
- TPP Manufacturing Sdn. Bhd.
- Ulma Architectural Solutions
- Wacker Chemie AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日