


バーチャル網膜ディスプレイ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Virtual Retinal Display - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121594
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、バーチャル網膜ディスプレイ市場の規模は、2025年の12億8,000万米ドルから2026年には15億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR24.02%で推移し、2031年には46億6,000万米ドルに達すると予測されています。
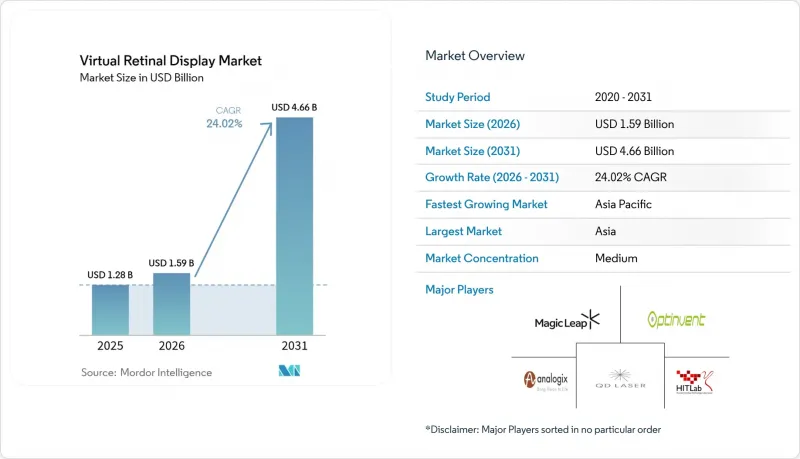
本レポートは、構成部品(ディスプレイ光源、MEMS走査ユニットなど)、製品タイプ(スタンドアロン型網膜投影ヘッドセット、拡張現実(AR)スマートグラスなど)、用途(医療・ライフサイエンス、航空宇宙・防衛など)、解像度(HD(最大720p)、フルHD(1080p)など)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のバーチャル網膜ディスプレイ市場の動向と洞察
軍用スマートヘルメット向け超小型ニアアイディスプレイの需要急増
防衛プログラムでは、暗視装置には検知されず、日中は明るく見えるディスプレイが優先されています。米国陸軍の「Light Secure Special Warfare Display」プロジェクトでは、網膜に直接光を照射し、外部への光漏れを排除するプロトタイプの開発に資金を提供しています。コピン社が締結した、兵士向けカラーMicroLEDに関する750万米ドルを超える契約は、堅牢な網膜投影技術が、実戦での使用に必要なサイズ、重量、消費電力の目標を満たしていることを裏付けています。
日本およびDACH地域における低視力患者向け網膜投影補助装置の急速な普及
無作為化臨床試験により、網膜レーザー眼鏡がレンズでは改善できない視力を向上させることが示されており、これを受けて日本の保険会社やドイツの診療所では、ハイエンドシステムの費用を保険適用対象としています。EU-MDR(医療機器規則)に基づく承認プロセスの効率化や、スイスにおける手厚い保険適用が、高品質な治療用デバイスを後押ししており、メーカーは医療分野に特化した設計を優先するようになっています。
レーザー・スキャナーの1台あたりの平均販売価格(ASP)が高いため、400米ドル未満のARグラスの価格帯においてBOMコストの圧迫が生じています
RGBレーザーエンジンは、化合物半導体ウエハーや精密MEMSスキャナーが大量生産規模に達していないため、依然としてデバイス総コストの最大40%を占めています。自動車業界の事例からも、AEC-Q100準拠のミラーには同様の価格硬直性が見られるため、消費者向けブランドは光学系に補助金を投入するか、400米ドル未満の価格目標を断念せざるを得ません。
セグメント分析
ディスプレイ光源要素(主にRGBレーザーおよびMicroLEDエンジン)は、2025年の仮想網膜ディスプレイ市場シェアの33.92%を占めました。その優位性は、光学効率とバッテリー寿命が直接結びついていることに起因しています。視線追跡およびキャリブレーションモジュールは、AIを活用した視線分析に後押しされ、CAGR26.17%で最も急速に拡大しています。MEMSミラーの供給制約が続く中、インテグレーターはソフトウェア中心の精密モニタリングへと移行しており、アイトラッキング向けバーチャル網膜ディスプレイ市場の規模は拡大すると予想されます。テキサス・インスツルメンツ社のDLPC8445コントローラーは、4K UHDを駆動しながらもサイズを90%縮小しており、バックエンドのシリコン技術がフロントエンドのレーザー技術に遅れをとっていないことを証明しています。
光学コンバイナーおよび導波路は、DigiLensやAvegantといった企業による協業を通じて進化しており、これらは透明な導波路と網膜プロジェクターを融合させています。一方、Q-Pixel社の10,000 PPIの調整可能な多色LEDは、アライメントの許容誤差を低減し、歩留まりを向上させる可能性のある単一ピクセルアーキテクチャを示唆しています。垂直統合が深まるにつれ、発光素子と制御電子機器の両方を掌握するベンダーは、持続可能な利益率を確保しています。
2025年には、ARスマートグラスが仮想網膜ディスプレイ市場の売上高の40.35%を占め、主要なハードウェアカテゴリーとしての地位を確固たるものにしました。埋め込み型/低視力補助機器は、現時点では規模が小さいもの、高齢化の進展や保険会社の償還拡大により、2031年までにCAGR26.45%を記録すると見込まれています。治療用補助機器向けの仮想網膜ディスプレイ市場規模は、臨床的エビデンスが拡大し続けていることから、さらに拡大する見込みです。クアンタ・コンピュータによるVuzixへの500万米ドルの追加投資などは、導波管の生産能力向上に寄与しており、受託製造の影響力が高まっていることを示唆しています。
スタンドアロンの網膜投影型ヘッドセットは、長時間の任務遂行により専用の電源パックが正当化される防衛および産業用シミュレーションのニッチ市場で根強い需要を維持しています。自動車用HUDについては、認定済みのMEMSミラーの導入を待っている状況であり、2025年3月にMouserを通じてテキサス・インスツルメンツが新しい自動車用マイクロミラー「DLP4620S-Q1」を発売したにもかかわらず、生産量の拡大が抑制されています。市場の傾向は、消費者の利便性と専門的な用途の特化という二極化を示しており、サプライヤーはこれら2つのロードマップのバランスを取る必要があります。
地域別分析
アジア太平洋地域は2025年に売上高シェアの27.45%を占め、2031年まで年率26.94%の複合成長率が見込まれています。これは、他を凌ぐ半導体ファブ、光学研磨のサプライチェーン、そして国内消費者の旺盛な需要を反映したものです。中国のファウンダリに対する優遇措置により、レーザーダイの価格が押し下げられており、日本の医療制度では加齢に伴う変性疾患に対する治療用デバイスが積極的に導入されています。韓国のディスプレイ大手各社は、OLEDの技術力をMicroLEDのパイロットラインと組み合わせている一方、台湾ではバックエンドのパッケージング歩留まりの向上に取り組んでいます。
北米では、防衛予算や大学の研究開発が活用されています。仮想網膜ディスプレイ市場は、米国陸軍による相次ぐMicroLED契約や、重要な光学部品の現地生産を可能にする「CHIPS法」に裏打ちされたシリコンフォトニクス製造拠点の恩恵を受けています。カナダでは医療機器の審査プロセスが効率化されており、治療用デバイスの地域内初導入先として魅力的な市場となっています。また、メキシコのマキラドーラ回廊では、北米域内への輸出向けに無関税での最終組立が可能となっています。
欧州は引き続き規制面の先導役です。クラス1レーザー規制と、Valeda社の光生体調節療法に関する判例が相まって、メーカーが世界中で再現可能な予測可能な枠組みが提供されています。ドイツとスイスでは、精密光学機器の加工技術と医療技術への資金提供が融合し、高付加価値の医療用ディスプレイに特化したエコシステムが育まれています。北欧の早期採用者たちは、ライフスタイル志向のARアイウェアをテストし、バッテリー寿命や人間工学に関するフィードバックを提供しています。さらに、EUのエネルギー指令はサプライヤーを低消費電力設計へと導いており、これにより欧州の企業は、持続可能性を重視する市場において優位性を発揮しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 軍用スマートヘルメット向け超小型ニアアイディスプレイの需要が急増しています
- 日本およびDACH地域における低視力患者向け網膜投影補助装置の急速な普及
- 米国におけるシリコンフォトニクスのコスト低下を背景に、スクリーン搭載型からスクリーンレス型へのARウェアラブル機器への移行が進んでいます。
- Vision-Safeのクラス1レーザーに関する規制により、EUにおける一般消費者への普及が促進される
- AIアイトラッキングモジュールの統合により、北米における没入型トレーニングシミュレーターが活性化しています
- 市場抑制要因
- レーザー・スキャナーの単価が高いため、400米ドル未満のAR用ガラス価格帯においてBOMコストの圧力が高まっています
- 埋め込み型/治療用VRDに関する、FDAおよびMDRの複雑な承認プロセス
- RGBレーザーエンジンにおけるレイテンシーとスペックルアーティファクトが、ゲーム体験を制限している
- ヘッドアップディスプレイ用自動車グレードMEMSミラー(AEC-Q100)の供給不足
- 業界エコシステム分析
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ディスプレイ用光源(RGBレーザー、マイクロLED、OLED)
- MEMSスキャンユニット
- 駆動・制御用電子機器
- 視線追跡およびキャリブレーション・モジュール
- 光結合器および導波路
- その他
- 製品タイプ別
- スタンドアロン型網膜投影ヘッドセット
- 拡張現実(AR)スマートグラス
- 自動車用ヘッドアップディスプレイ
- 埋め込み型/低視力補助具
- その他
- 用途別
- 医療・ライフサイエンス
- 航空宇宙・防衛
- 民生用電子機器およびゲーム
- 自動車・輸送産業
- 産業、教育・研修
- 解像度別
- HD(最大720p)
- フルHD(1080p)
- 2K~4K
- 4K以上
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧
- その他の欧州諸国
- 南米
- ブラジル
- その他の南米諸国
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- 湾岸協力会議(GCC)加盟国
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Avegant Corporation
- QD Laser, Inc.
- Magic Leap, Inc.
- Texas Instruments Incorporated
- Himax Technologies, Inc.
- eMagin Corporation
- Vuzix Corporation
- OmniVision Technologies, Inc.
- Sony Group Corporation
- Kopin Corporation
- STMicroelectronics N.V.
- MicroVision, Inc.
- SeeYa Technology Co., Ltd.
- Syndiant, Inc.
- DigiLens Inc.
- Lumus Ltd.
- Mojo Vision Inc.
- Analogix Semiconductor, Inc.
- Jenoptik AG
- Corning Incorporated
- Optivent
- Human Interface Technology Laboratory
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


