


キシレン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Xylene - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121586
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、キシレンの市場規模は2026年に5,312万トンと推定されており、予測期間(2026年~2031年)においてCAGR 4.12%で拡大し、2031年には6,500万トンに達すると見込まれています。
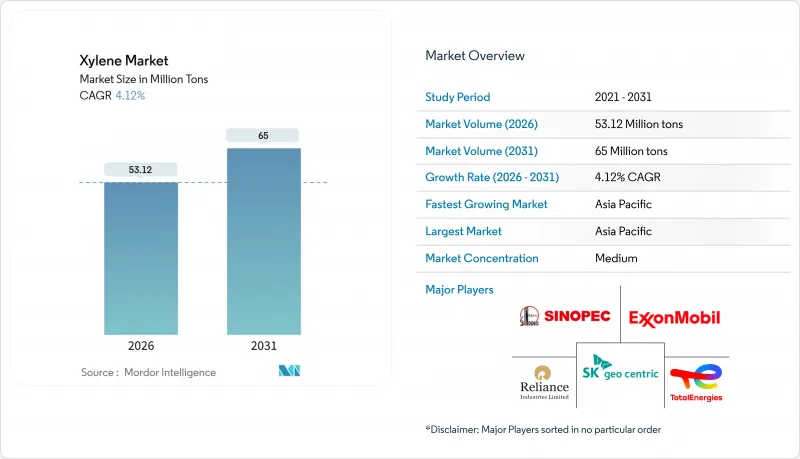
本レポートは、種類(オルトキシレン、メタキシレンなど)、グレード(テクニカルグレードおよび高純度グレード)、原料(石油由来およびバイオ由来)、用途(溶剤、モノマー、その他の用途)、エンドユーザー産業(プラスチック・ポリマー、塗料・コーティング、その他)、および地域(アジア太平洋、北米、欧州、その他)ごとに分類されています。市場予測は数量(トン)単位で提示されています。
世界のキシレン市場の動向と洞察
PETおよびポリエステル繊維の需要急増(PX-PTAバリューチェーン)
PET包装およびポリエステル繊維の持続的な成長により、上流のパラキシレン需要は引き続き拡大しています。2024年に稼働を開始した、中国石化(Sinopec)宜正の年間300万トン規模のPTAプラントと、トルコにあるSASA Polyesterの175万トン規模の施設が、この連携の基盤となっています。2023年、インドネシア、ベトナム、タイで2桁の伸びを記録したことから、アジアのPET消費量は4%増の8,800万トンに達し、同年にインドのPET需要も13%急増しました。しかし、中国におけるPTAおよびPETの膨大な生産能力計画(2022年時点で約7,100万トン)は、国内での過剰生産能力を生み出し、PXのマージンを圧迫するとともに、日本や欧州での工場閉鎖を招いています。
統合型芳香族複合施設における生産能力拡大(中東およびアジア)
原油から化学製品を製造するプロセス構成は、従来の製油所のボトルネックを回避し、最大40%の芳香族化合物を生み出します。サウジアラムコとシノペックが計画しているヤンブ・コンプレックスは、2030年までに芳香族化合物の生産能力を年間150万トン増強する予定です。2028年の完成を予定しているChemOne Malaysiaの35億米ドル規模のペンゲラン・プロジェクトは、このグリーンフィールド建設の波を象徴するものです。恒利石化(Hengli Petrochemical)と浙江石油化工(Zhejiang Petroleum &Chemical)はすでに、世界の貿易の流れを再構築し、中国のオルトキシレンを輸出市場へと押し出している巨大施設を運営しています。
欧州および北米における厳格なVOC規制が芳香族溶剤の使用を制限
EUのCLP規則2024/2865および英国の環境許可枠組みは、キシレン含有製剤に対して、より厳しい曝露限界値とデジタル表示を義務付けています。小規模な配合メーカーはコンプライアンスコストの増加に直面しており、水性塗料や適用除外溶剤への配合変更が加速しています。一方、米国のNESHAP規則は、許可取得の負担を増大させています。
セグメント分析
パラキシレンは、PTAへの直接転換および下流のポリエステルチェーンへの利用により、2025年においてもキシレン市場で90.12%という圧倒的なシェアを維持しました。中国や中東における需要のばらつきにより、パラキシレンの利益率は変動し続けていますが、絶対的な生産量はPETの需要拡大に伴い増加しています。オルトーキシレンは、4.11%の予測CAGRが見込まれるもの、フタル酸無水物の利用率が57%近くにあることや、コッパーズ社のスティックニー工場などの閉鎖に直面しています。メターキシレンの需要は、イソフタル酸や高性能繊維に限定されたニッチな市場にとどまっており、2025年の三菱ガス化学のロッテルダム工場閉鎖の影響を受けました。
オルトキシレンの供給過剰は中国で最も深刻であり、国内供給が輸入を置き換えた結果、2024年の輸出量は前年比29.4%増加しました。メタキシレンの価格は混合キシレンの下落に追随し、生産者をバリューチェーンから締め出しました。対照的に、パラキシレンはアジアおよびトルコにおける新規PTAプラントの建設の恩恵を受け、キシレン市場の成長エンジンを維持しています。
2025年には、バルク溶剤、コーティング、農薬向けに、テクニカルグレードが85.33%のシェアを占めました。半導体製造がインドや東南アジアへシフトし、不純物含有量がppm未満という仕様が求められるようになったことから、2031年にかけて高純度グレードは4.78%の伸び率で拡大します。インドの100億米ドル規模の半導体奨励策が、現地における高純度溶剤の需要を牽引しています。
欧州および北米における規制上の制約がテクニカルグレードの成長を圧迫しており、これにより配合メーカーは水性システムへと移行しつつあります。また、医薬品合成においても、FDAおよびEMAの溶剤制限を満たすために試薬グレードの材料が好まれているため、工業用グレードに比べて15~25%のプレミアム価格が確保されています。
地域別分析
アジア太平洋地域は2025年にキシレン市場シェアの55.22%を占め、2031年まで年率4.55%で成長すると予測されています。浙江石油化学の1,180万トンの芳香族化合物ハブや、恒利石油化学の450万トンのPXプラントといった大規模な拡張計画は、同地域の優位性を裏付けています。インドのジャムナガル・コンプレックスやマレーシアのペンゲラン・プロジェクトは、同地域の自給率をさらに高めています。
北米はシェールガスの経済性の恩恵を受けていますが、キシレンの新規生産能力の増強はごくわずかです。ガルフコーストの複合施設は依然として供給の要となっていますが、成長の見通しは電気自動車に関連するエンジニアリングプラスチックの需要にかかっています。一方、欧州は高いエネルギーコストと厳格化する環境規制に苦慮しており、2023年以降、約1,400万トンの芳香族化合物生産能力を閉鎖しています。
中東は、低コストの原料を活用して輸出志向の生産能力を拡充しています。サウジアラムコとシノペックのヤンブ拡張計画は、芳香族化合物バリューチェーン全体で付加価値を獲得しようとする同地域の戦略的な取り組みを象徴しています。南米とアフリカは依然として貢献度が低く、国内供給が地元の需要をほぼ賄っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- PETおよびポリエステル繊維の需要の急増(PX-PTAバリューチェーン)
- 統合型芳香族複合施設における生産能力拡大(中東およびアジア)
- 自動車の軽量化がエンジニアリングプラスチックの需要を後押し(北米)
- サプライチェーンの混乱を背景とした製薬業界による溶剤の戦略的備蓄
- ブランド所有者によるカーボン意識の高い調達により、バイオキシレン混合物が好まれています
- 市場抑制要因
- 欧州および北米における芳香族溶剤の使用を制限する厳格なVOC規制
- 健康・毒性への懸念により、酸素含有溶剤への移行が進んでいます
- ナフサ価格の変動が生産者の利益率を圧迫しています
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- オルトキシレン
- メタキシレン
- パラキシレン
- 混合キシレン
- グレード別
- テクニカルグレード
- 高純度グレード(99.9%)
- ソース別
- 石油由来のキシレン
- バイオ由来キシレン
- 用途別
- 溶剤
- モノマー
- その他の用途
- エンドユーザー産業別
- プラスチックおよびポリマー
- 塗料・コーティング
- 接着剤
- その他のエンドユーザー産業
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Braskem
- Chevron Phillips Chemical Company LLC
- China Petrochemical Corporation
- CNPC
- ENEOS Corporation
- Exxon Mobil Corporation
- Formosa Chemicals & Fibre Corp
- FUJAN REFINING & PETROCHEMICAL COMPANY LIMITED
- GS Caltex Corporation
- Indian Oil Corporation Ltd
- INEOS AG
- LOTTE Chemical Corporation
- Mangalore Refinery and Petrochemicals limited
- MITSUBISHI GAS CHEMICAL COMPANY, INC.
- Mitsui Chemicals, Inc.
- Petro Rabigh
- PTT Global Chemical Public Company Limited
- QatarEnergy
- Reliance Industries Limited
- SK Geocentric Co., Ltd.
- S-OIL CORPORATION
- TotalEnergies
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


