


包装用コーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Packaging Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121536
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、包装用コーティング市場の規模は、2025年の62億1,000万米ドルから2026年には64億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.56%で推移し、2031年には81億2,000万米ドルに達すると予測されています。
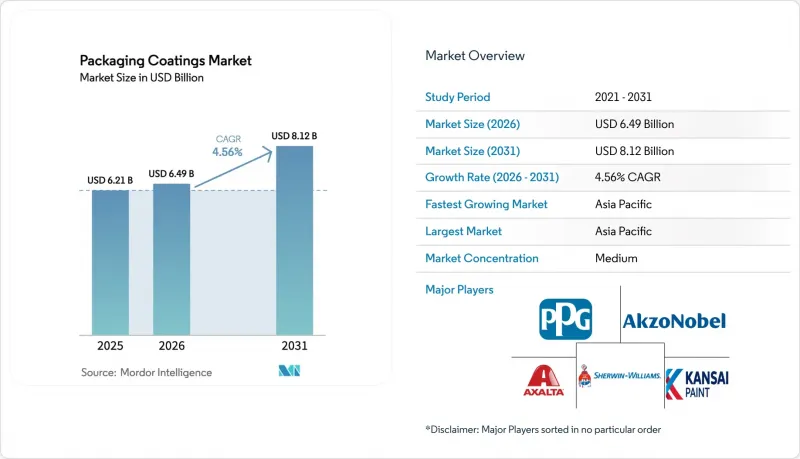
本レポートは、樹脂(エポキシ、アクリルなど)、コーティング技術(水性など)、包装タイプ(硬質・軟質)、用途(食品缶、飲料缶など)、エンドユーザー産業(食品・飲料など)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の包装用コーティング市場の動向と洞察
BPAフリーの缶内面コーティングに関する規制
欧州連合(EU)の規則2024/3190では、2025年1月20日より食品接触用コーティングにおけるBPAの使用が禁止され、飲料缶については2026年7月、その他の金属製容器については2028年1月を移行期限として設定しています。缶メーカー各社は、従来のエポキシ・フェノール系ライナーを、ビスフェノール系成分を含まないながらも同等のバリア性能を発揮するアクリル、ポリエステル、ポリオレフィン系材料に置き換えています。アクゾノーベル社は2024年1月、ビスフェノールフリー製品の生産能力拡大に3,200万ユーロを投資しましたが、これは既存企業がコンプライアンスを単なるコスト負担ではなく、競争上の強みとして捉えていることを示しています。米国では、州レベルの規制や、コカ・コーラやペプシコによる自主的な段階的廃止の動きにより、北米の慣行がEUの基準と調和しつつあります。12~18ヶ月という短縮された再配合期間により、迅速な製品認定とオンライン技術サービスを提供できるサプライヤーが優位に立っています。
クラフト飲料ブームがUV硬化型ワニスの需要を後押し
独立系醸造所やプレミアムな即飲用カクテルメーカーは、リサイクル性と全面グラフィック表示が可能であることからアルミ缶を好んで採用しており、これにより、1秒未満で硬化し、熱乾燥炉を必要としないUV硬化型外装ワニスの需要が生まれています。クアーズ・ブリューイング社の調査によると、熱硬化からUV硬化に切り替えることで、10億缶あたり14,000 MMBtuのエネルギー節約が確認されました。2024年7月に発売されたPPGの「DuraNEXT」ポートフォリオは、木材やコイルコーティング向けだった電子ビームおよびUV化学技術を金属包装分野へと拡大し、常温で硬化する無溶剤ベースコートを提供しています。切り替え時間の短縮は、小ロット生産や多数のSKUを扱うクラフトメーカーに適しており、一方、ボール・コーポレーションの「グラフィックス・センター・オブ・エクセレンス」では、ブランド差別化のためのUVワニス設計の検証を行っています。
エポキシ樹脂価格の変動
2025年1月、米国のエポキシ樹脂スポット価格は2.18%上昇しました。一方、EUでは、中国からの輸入品に対して最大40.8%のアンチダンピング関税が課されたことを受けて、相場が上昇しました。年間供給契約を結んでいる缶メーカーは、年度半ばに樹脂価格が急騰した場合にリスクにさらされ、利益率が圧迫されることになります。BPAフリーのアクリル樹脂やポリエステル樹脂はエポキシ樹脂への依存度を軽減しますが、これらの化学物質も独自の原料価格の変動に直面しています。大手サプライヤーは、垂直統合や複数年にわたる原料調達契約の締結によってリスクをヘッジしていますが、中小規模の企業は、こうした戦略に必要な資金調達に苦慮しています。
セグメント分析
エポキシ樹脂は2025年の包装用塗料市場規模の51.67%を占めており、2031年までCAGR4.81%を記録すると予測されています。その確固たる地位は、アルミニウムや鋼鉄に対する比類のない密着性に加え、リコールリスクを低減する数十年にわたる移行データに起因しています。サプライヤー各社は、性能を犠牲にすることなくEUの規制に準拠するため、ビスフェノールSやビスフェノールを含まない骨格を基にした配合の見直しを進めています。PPG社の「INNOVEL PRO」を筆頭とするアクリル系樹脂は、移行量の低さとプラチナレベルの材料安全認証により、飲料缶市場でのシェアを拡大しています。ポリエステル系樹脂は、熱安定性と抽出物の少なさから、レトルト食品やヘルスケア用包装で支持を集めており、一方、ポリウレタン系樹脂は、高い柔軟性が求められる折りたたみ式チューブにおいてニッチな役割を果たしています。
禁止措置が拡大するにつれ、アクリル樹脂とポリエステル樹脂はエポキシ樹脂のシェアを徐々に奪っていくでしょうが、コストパフォーマンスのバランスから、エポキシ樹脂は工業用や塗料缶の用途において依然として重要な位置を占め続けるでしょう。市場参入企業は、樹脂のポートフォリオが用途ごとに細分化されると予想しています。具体的には、高腐食環境向けにはエポキシ樹脂、清涼飲料やビールの缶向けにはアクリル樹脂、医療用缶向けにはポリエステル樹脂、パーソナルケア用エアゾール向けにはポリウレタン樹脂という構成になるでしょう。
水性系塗料は、20年にわたるVOC規制の結果、2025年には包装用塗料市場規模の43.44%のシェアを獲得しました。これらの分散系塗料は150~200°Cで硬化し、水が蒸発するにつれて凝集する界面活性剤で安定化されたポリマー粒子を活用しています。溶剤系システムは、急速な揮発が不可欠なニッチなエアゾール用途へと後退しています。PPG社のモノブロックエアゾール向け「Hoba」シリーズに代表される粉体塗料は、VOCをゼロに抑えることができますが、高い硬化温度を必要とするため、キャップや肉厚の缶への使用に限定されています。
UV硬化型および電子ビーム硬化型のプラットフォームは、最も急速に成長している分野であり、缶メーカーが省エネと迅速な切り替えを追求する中、CAGR5.11%で拡大しています。1秒未満での硬化により、オーブンが不要となり、設置面積と二酸化炭素排出量を削減できます。熱への曝露を最小限に抑える必要があるクラフト飲料、パーソナルケア用エアゾール、デジタル印刷缶の分野で、その採用が最も進んでいます。
地域別分析
アジア太平洋地域は2025年に市場の43.75%を占め、2031年までCAGR4.79%で拡大すると予測されています。中国ではVOC規制の強化により、粉体塗装や水性塗装ラインへの移行が加速しており、一方、ベトナムやインドには、地域の供給を支える超大規模な缶製造工場が立地しています。日本のリサイクル率は73.9%に達し、100%再生素材を使用した缶に関する協業が進んでいることから、同国は循環型経済の実証の場としての地位を確立しています。インドネシア、タイ、マレーシアを含む東南アジア市場は、可処分所得の増加と多国籍飲料企業の事業拡大の恩恵を受けています。
北米の需要は、活況を呈するクラフト飲料のエコシステムと、連邦基準よりも厳しい州レベルのVOC規制によって牽引されています。UV硬化型生産ラインや技術サービス拠点への投資が、SKUの急速な入れ替えを支えています。USMCA(米国・メキシコ・カナダ協定)の下でのメキシコのコスト優位性は、国内市場および米国向け輸出チャネルの双方に向けたコーティング生産を後押ししています。
欧州の市場シェアは、BPAを禁止し、ポリエステルおよびアクリルの採用を加速させる規則2024/3190によって牽引されています。アクゾノーベル社が3,200万ユーロを投じて実施しているビスフェノールフリー生産能力の拡大は、サプライヤーの準備態勢を示す好例です。英国のリサイクル可能性評価制度は、ブランド各社に対し、クローズドループ型の金属回収に対応したコーティング剤の選定を迫っており、これにより地域の製品構成がさらに再編されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 北米および欧州におけるBPAフリーの缶内面コーティングに関する規制
- クラフト飲料ブームがUV硬化型ワニスの需要を後押ししています
- オンライン食品通販の物流が、耐擦傷性キャップ/キャップコーティングの需要を後押ししています
- 詰め替え対応の金属製パッケージの台頭
- ダイレクト・トゥ・シェイプ・インクジェット印刷の採用拡大により、低温硬化のニーズが高まっています
- 市場抑制要因
- エポキシ樹脂の価格変動
- リサイクル量の低迷が、バイオバリアの普及を妨げている
- VOC排出規制遵守コスト
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 樹脂別
- エポキシ樹脂
- アクリル樹脂
- ポリウレタン
- ポリオレフィン
- ポリエステル
- その他の樹脂
- コーティング技術別
- 水性
- 溶剤系
- パウダー
- UV硬化型
- 包装タイプ別
- 硬質容器(缶、キャップ、閉鎖部品)
- フレキシブル(パウチ、フィルム、小袋)
- 用途別
- 食品用缶
- 飲料缶
- エアゾールおよびチューブ
- キャップおよびキャップ類
- 工業用および特殊包装
- エンドユーザー産業別
- 食品・飲料
- パーソナルケア・コスメ
- 医療・医薬品
- 工業製品
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- マレーシア
- タイ
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧
- トルコ
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Akzo Nobel N.V.
- ALTANA
- artience Co., Ltd.
- Axalta Coating Systems LLC
- BASF
- DIC Corporation
- Dow
- H.B. Fuller Company
- Hempel A/S
- Henkel AG & Co. KGaA
- Jamestown Coating Technologies
- Jotun
- KANGNAM JEVISCO CO., LTD.
- Kansai Paint Co., Ltd.
- Michelman, Inc.
- PPG Industries Inc.
- RPM International Inc.
- Siegwerk Druckfarben AG & Co. KGaA
- Silgan Holdings Inc.
- The Sherwin-Williams Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


