


放射線硬化型コーティング:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Radiation Curable Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121534
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、放射線硬化型コーティングの市場規模は、2025年の76億米ドル、2026年の79億9,000万米ドルから、2031年までに103億6,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は5.34%となる見込みです。
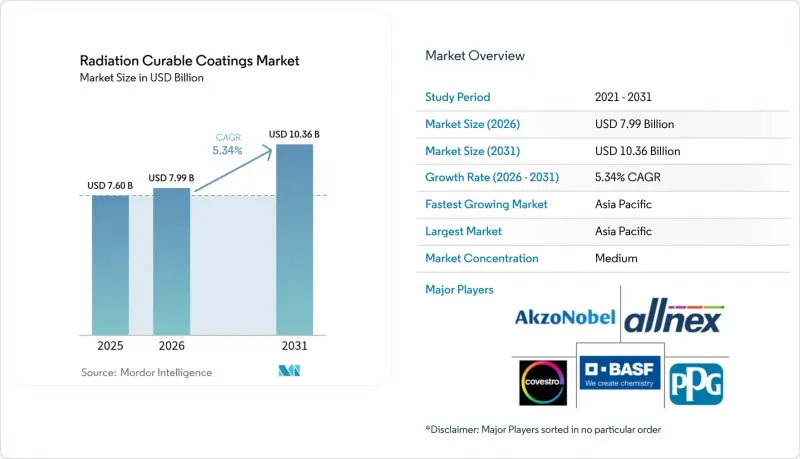
当レポートは、原材料(オリゴマー、モノマー、光開始剤、添加剤)、硬化技術(UVランプ、電子ビーム、ハイブリッド/デュアル硬化、マイクロ波/赤外線)、樹脂化学(エポキシアクリレート、ウレタンアクリレートなど)、エンドユーザー産業(木材・家具など)、および地域(アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の放射線硬化型コーティング市場の動向と洞察
VOC規制およびカーボンニュートラル規制の強化により、無溶剤型UV/EBの採用が加速
2026年6月より、中国のGB 30981規格により、コーティングのVOCが特定のレベルに制限されます。また、この規格により、工業用木材および金属分野における溶剤系ポリウレタンおよびアルキド系システムの段階的廃止が進められます。一方、欧州連合(EU)は、REACH附属書XVIIに基づき、ジメチルアセトアミドおよびN-エチル-2-ピロリドンに対する規制を実施しています。この動きにより、業界は100%固形分のUVおよび電子線(EB)系塗料への移行を迫られており、コンプライアンスの期限は2026年12月に設定されています。一方、カリフォルニア州サウスコースト大気質管理地区では、今後施行される米国連邦規制よりも厳しい制限がすでに導入されており、加工業者に対し、放射線硬化型の代替技術の導入を検討するよう促しています。さらに、LED-UV装置は、従来の水銀ランプと比較して大幅な省エネ効果をもたらし、業界に革新をもたらしています。これにより、短期間での投資回収が可能になるだけでなく、企業全体の脱炭素化の取り組みの一環として、コーティング業者がスコープ2排出量の削減を図る上でも役立っています。
高スループット包装およびデジタル印刷ラインへの需要
ヘンケル社の「2025ロクタイト」シリーズなどのUV-LEDラミネート用接着剤により、フレキシブル包装のウェブ速度は現在300 m/minを超えています。これにより、熱オーブンでの滞留時間が不要となり、受注から出荷まで24時間というサイクルが可能になりました。HP社の「Indigo 25K」のようなデジタル印刷機には、瞬時硬化型UVインクが搭載されており、パーソナライズされたキャンペーンや小ロット生産の生産リードタイムを短縮しています。食品接触適合性の確保は依然として極めて重要です。欧州印刷インキ協会は2025年に光開始剤のポジティブリストを改訂し、硬化フィルム内に固定化されたままとなる高分子量ポリマー系開始剤への移行を調合業者に促しています。低移行性システムを習得したコンバーターは、スイス条例SR 817.023.21および米国FDA 21 CFR 175.300に準拠した、高品質な乳製品および菓子類の受注を確保しています。
特殊オリゴマーおよび光開始剤の高コスト
ウレタン・アクリレートオリゴマーは、汎用アルキド樹脂に比べて価格が高くなっています。一方、ビスアシルホスフィンオキシド系光開始剤も価格が高く、低マイグレーションのポリマーグレードが最も高価です。2025年第2四半期には、中国での生産停止によりアクリル酸の原料価格が急騰し、原材料リスクに対するヘッジができなかったコンバーターに圧力がかけられました。BASFやAllnexのようなサプライヤーは、垂直統合型企業であるため、アクリル酸やイソシアネートなどの前駆体を自社で保有することで、この価格変動のリスクを軽減しています。対照的に、独立系の配合メーカーは、利益率の低下に頻繁に悩まされています。
セグメント分析
2025年の売上高のうち、オリゴマーが45.79%を占めました。ポリマー骨格を持つこれらのオリゴマーは、機械的性能を決定する上で極めて重要な役割を果たしています。家具における耐摩耗性や電子機器における化学的接着性への需要に牽引され、ウレタン・アクリレート系およびエポキシ・アクリレート系の製品が市場をリードしています。粘度の希釈や硬化速度の調整を担うモノマーは、支出の大きな割合を占めました。一方、湿潤剤や滑剤などの添加剤は、規模は小さいもの極めて重要なニッチ市場を形成しました。
光重合開始剤は、再配合を必要とするREACH分類に後押しされ、2031年までにCAGR6.89%で成長する見込みです。重合性開始剤は、移行リスクのない食品接触用途や医療用途を可能にします。コンバーター各社は、特定のLED波長に合わせて光開始剤のトリプレットエネルギーをカスタマイズした独自ブレンドに投資し、競争優位性を確保しています。その結果、放射線硬化型コーティング用光開始剤の市場規模は拡大すると予測され、専門メーカーのサプライチェーンにおける影響力が高まると見込まれます。
2025年の売上高のうち69.71%をUVランププラットフォームが占めましたが、光開始剤を必要としない金属コイルおよび電池電極用途のおかげで、電子ビーム(EB)システムは2031年までCAGR7.12%で拡大する見込みです。この成長は、光開始剤を必要としない金属コイルおよび電池電極分野での用途によって牽引されています。2026年に予定されているコイルコーティングのパイロットプロジェクトにおける、アクゾノーベルと無錫エル・ポントとの提携は注目に値します。両社は、商業化の閾値を超える速度で100%固形分の電子ビーム用化学薬品を活用しており、これにより商業的な実現可能性を立証し、資本コストの割高さを正当化しています。2024年までに、LED-UVモジュールは相当な放射照度レベルに達しました。これらは新規UV設備導入の半数以上を占め、水銀ユニットの置き換えに成功しました。この移行は、水俣条約に沿った、水銀の段階的廃止に向けた世界の動きを後押ししています。
ハイブリッド型デュアルキュアシステムはニッチな用途向けではありますが、UVの浸透が限られるヘッドランプハウジングや、厚い黒色顔料層などの分野において重要な役割を果たしています。マイクロ波および赤外線技術は、市場シェアは小さいもの、主に離型コーティングに利用されています。これらの進歩は、持続可能性とスピードという二つの要請に後押しされ、放射線硬化型コーティング市場が勢いを増していることを浮き彫りにしています。
地域別分析
アジア太平洋地域は、2025年の世界売上高の41.26%を占めており、2031年までCAGR6.10%で成長すると見込まれています。中国の優位性は明らかで、2024年には木製家具の生産およびラミネートフローリングの生産量が大幅に増加しており、いずれもVOCおよびホルムアルデヒドの基準を満たすためにUVラインに大きく依存しています。インドでは、都市部での住宅着工が家具セクターを牽引しており、特にグジャラート州やマハラシュトラ州のような改修工事が盛んな州で顕著です。一方、ベトナムは、目覚ましい家具輸出と拡大するコイルコーティング生産能力により、地域における地位を確固たるものにしています。
2025年の市場価値の相当な割合を占める北米では、着実な成長が見込まれています。テスラがインテリアトリムにLED-UVを採用したことは、OEMからの需要の高まりを如実に示しています。同時に、米国のフレキシブル包装コンバーター各社は、即日配送を実現するためにUVインクジェット印刷機を活用し、ECブランドの需要に応えるべく競い合っています。カナダでは、米国市場向けの集成材キャビネット向けにUVラインを活用しており、一方、メキシコのティア1サプライヤーは、UV技術の導入を通じて、デトロイト3社の脱炭素化ロードマップに沿った戦略を展開しています。
欧州は、放射線硬化型コーティング市場において大きなシェアを占めています。ドイツでは、厳格なREACH規制やVOC溶剤指令により、特に自動車および家具業界において、UV技術への投資が活発化しています。ブレグジット後、英国はUV-LEDデジタル技術の力を借りて、包装資材の自給自足を推進しています。フランスとイタリアでは、職人技によるデザインと無溶剤化学技術を融合させ、都市の大気質基準への準拠を確保しています。南米と中東・アフリカ地域は、ブラジルの家具輸出やサウジアラビアでの建設ブームに後押しされ、相まってさらなる勢いをもたらしています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- VOCおよびカーボンニュートラル規制の強化が、溶剤フリーUV/EBの普及を加速させています
- 高スループット包装およびデジタル印刷ラインへの需要
- 超薄型電子機器およびウェアラブル機器向けコンフォーマルコーティング市場の成長
- アジア太平洋地域における家具・床材の生産能力の急速な拡大
- 自動車内装部品向けインラインLED-UV硬化へのOEMの移行
- 市場抑制要因
- 特殊オリゴマーおよび光開始剤の高コスト
- EUのREACHに基づくアシルホスフィンオキシドの再分類に伴う供給逼迫
- 新興のバイオベース包装用基材の熱感度
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 原材料別
- オリゴマー
- モノマー
- 光開始剤
- 添加剤
- 硬化技術別
- UVランプ
- 電子ビーム
- ハイブリッド/デュアル硬化
- マイクロ波/赤外線
- 樹脂化学別
- エポキシアクリレート
- ウレタン・アクリレート
- ポリエステルアクリレート
- アクリルエステル
- その他(シリコーン、ビニルエーテル)
- エンドユーザー産業別
- 木材・家具
- 包装・印刷用インク
- エレクトロニクス・半導体
- 自動車・輸送産業
- 医療用機器
- 3Dプリンティング/積層造形
- その他(光学、建設)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Akzo Nobel N.V.
- Allnex Netherlands B.V.
- Arkema
- Ashland
- Axalta Coating Systems LLC
- BASF
- Covestro AG
- Dymax Corporation
- Evonik Industries AG
- Henkel AG & Co. KGaA
- Lord Corporation
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- Rahn AG
- The Sherwin-Williams Company
- Watson Coatings, Inc.