


スマートマイニング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Smart Mining - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 164 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121509
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、スマートマイニング市場の規模は、2025年に165億7,000万米ドル、2026年に187億7,000万米ドルとなり、2031年までに318億6,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR11.16%で成長すると見込まれています。
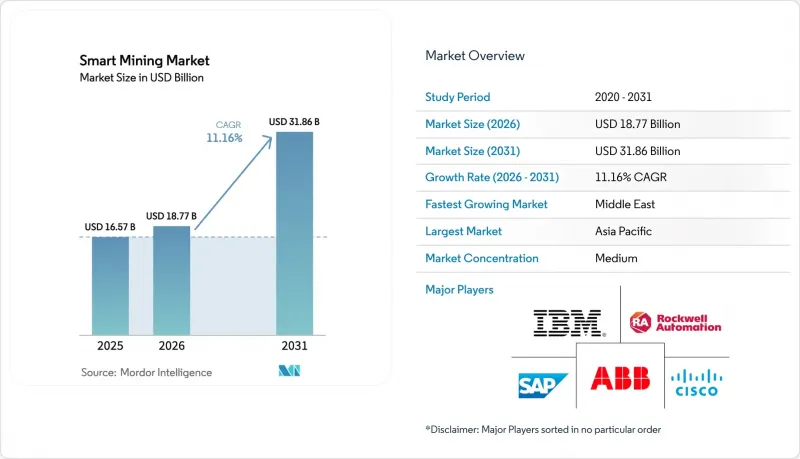
本レポートは、ソリューション別(スマート制御システム、スマート資産管理など)、サービスタイプ別(システム統合、コンサルティングサービス、エンジニアリングおよびメンテナンス、マネージドサービス)、採掘方式別(地下採掘、露天掘り)、技術別(モノのインターネット(IoT)、ロボティクスおよび自動化など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のスマートマイニング市場の動向と洞察
自律走行運搬車の導入
車両群規模での無人トラックの導入により、シフト交代に伴うダウンタイムが解消され、地理空間テレメトリーデータが鉱山計画アルゴリズムに反映されることで、採掘戦略がリアルタイムで最適化されます。リオ・ティント社は2025年、ピルバラ地域で360台以上の自律走行運搬トラックを運用し、有人車両と比較してディーゼル1リットルあたりのトンキロを15%向上させました。コマツの「FrontRunner」プラットフォームは現在、ネバダ・ゴールド・マインズ社で混合車両群を管理しており、手動操作では維持できない24時間体制の稼働率を目指しています。400トントラックの改造費用は50万~80万米ドルかかるため、人件費の安い地域の鉱山会社は、商品価格が安定するまで購入を先送りしています。ラテンアメリカやアフリカでは承認プロセスが細分化されているため、稼働開始まで最大12ヶ月遅れることもありますが、早期に導入した事業者は、同業他社に比べて2桁の生産性向上を実現しています。
IoT・AIを活用した予知保全
センサーネットワークとエッジ分析エンジンにより、予期せぬダウンタイムが計画的な作業期間へと転換され、処理能力と予備部品の予算が守られます。47カ所の鉱山で導入されたABBの「Ability」プラットフォームは、ベアリングの故障を数週間前に予測する振動および油質モニタリングを通じて、保守費用を12%削減し、総合設備効率(OEE)を9%向上させました。SAPは、自社の「Asset Intelligence Network」をデロイトのモデルと連携させ、チリの銅鉱山においてコンベアの緊急修理を18%削減しました。産業用加速度計の価格は、2020年の120米ドルから2025年には35米ドルへと下落し、導入対象となる設備の範囲が拡大しています。従来の監視制御・データ収集(SCADA)システムは依然としてプラグアンドプレイ型センサーに対応しておらず、トップクラスの企業以外ではデータサイエンスの能力が依然として不足しています。
高い設備投資(CAPEX)とROIの不確実性
大規模なスマートマイニングの導入には、多くの場合5,000万米ドルを超える費用がかかり、商品価格の変動が激しいことから、銅、金、鉄鉱石の生産業者においては投資回収期間が4年以上にも及ぶことがあります。マッキンゼーの2024年の調査によると、経営幹部の38%が、特に現地通貨が米ドル建ての設備融資に対して下落した場合、リターンが不明確であることを理由にプロジェクトを延期していると回答しています。アフリカや東南アジアの中小鉱山企業は、無形資産に対する銀行融資の確保に苦戦しており、代わりに金利の高いベンダーリースに依存しています。炭素価格制度をめぐる規制の不確実性は、内部評価を不透明にしています。これは、自律型運搬やエネルギー最適化によって達成された排出削減を、鉱山企業がまだ収益化できないためです。
セグメント分析
制御システムは2025年の売上高の39.87%を占め、露天掘りおよび地下鉱山全体における換気、電力配分、プロセスループを統括する中枢指揮層としての役割を反映しています。制御システムに起因するスマートマイニング市場の規模は、2025年に70億米ドルを超え、このセグメントの確固たる地位を裏付けています。事業者は、エネルギー負荷、コンベアの性能、ガス濃度に関するリアルタイムの可視性を重視しており、これらはすべて、現在ではデジタルツインを統合したSCADAフレームワークを通じて提供されています。オープンプラットフォームアーキテクチャの台頭により、鉱山事業者は大規模なシステム刷新を行うことなく、分析および可視化モジュールを追加できるようになり、資本を温存しつつ段階的な近代化が可能となっています。
自律走行による運搬および掘削は、最も急成長しているソリューションカテゴリーであり、2031年までCAGR12.57%で拡大しています。運搬トン当たり15~20%の生産性向上に加え、タイヤの摩耗低減や燃料消費量の削減が、その経済的妥当性を裏付けています。リオ・ティント、BHP、フォートエスク・メタルズ・グループは、2025年にそれぞれ90台以上の自律走行トラックを導入し、スマートマイニング市場を完全無人化車両群へと牽引しました。安全・セキュリティシステム、特にLiDARベースの衝突回避システムについては、2024年に米国鉱山安全衛生局(MSHA)が近接検知に関する規制を強化したことを受け、需要が急増しました。データ管理ソフトウェアは、トラック、ドリル、破砕機から得られるペタバイト規模のテレメトリデータを実用的な知見に変換し、ストリップ比の改善や破砕機のチョーク設定の最適化を実現することで、ソリューション群を完成させています。
鉱山各社は、独自の機器プロトコルやクラウドネイティブの分析手法を理解する専門家に依存しているため、2025年のサービス収益のうち47.63%をシステム統合が占めました。これらのインテグレーターによるスマートマイニング市場のシェアは、ハードウェア、ソフトウェア、および変更管理を複数年契約の下で一括提供しているため、依然として高い水準を維持しています。一方、マネージドサービスは、24時間365日の監視やサイバーセキュリティに関する責任を、認定されたコントロールセンターを持つベンダーに委託する鉱山企業の需要に後押しされ、CAGR11.93%で拡大しています。アクセンチュアは、この需要に応えるため、2024年に鉱業向けマネージドサービスの従業員数を22%増員しました。
コンサルティングは、将来に備えたネットワークの設計が不可欠なグリーンフィールド・プロジェクトにおいて依然として中核的な位置を占めていますが、アズ・ア・サービス(as-a-service)モデルにより、収益源は一時的なエンジニアリング業務から継続的なサポートへと移行しています。メンテナンスサービスでは、カレンダーに基づくスケジュールから脱却し、車両群のテレメトリデータから導き出された予測モデルが採用されています。こうしたサービス全体が、社内にデジタルチームを持たない中堅事業者の参入障壁を下げることで、スマートマイニング市場を変革しています。
地域別分析
アジア太平洋地域は2025年の収益の35.24%を占めており、その牽引役となっているのは、年間生産能力120万トン以上の石炭鉱山に対し、2024年末までにスマート鉱山システムの導入を義務付けた中国の政策です。オーストラリアのピルバラ鉄鉱石クラスターは、依然として「リビングラボ」としての役割を果たしており、州政府による830万米ドルの共同出資が、中堅鉱山事業者における自律搬送のパイロット事業を促進しています。また、この地域にはリチウムや希土類の鉱床が集中しており、バッテリー・ギガファクトリーへの供給を確保するための大規模なデジタル投資を呼び込んでいます。
北米では、鉱山事業者が干渉のリスクなしにLTEや5Gを導入できる堅固な専用周波数帯規制が整備されています。ニューモント社のペナスキート鉱山では2024年に専用LTEが導入され、120台の接続デバイスをサポートすることで、ドリルやショベルの遠隔トラブルシューティングが可能になりました。エッジAIチップや排出量追跡ダッシュボードを開発するスタートアップ企業にはベンチャーキャピタルが流入しており、技術サプライチェーンが拡大しています。
欧州の成長は、石炭の衰退や新規鉱山の許可取得が社会的抵抗に直面しているため、緩やかです。しかし、スカンジナビアの鉱山運営会社は、カーボンニュートラル目標を達成するためにバッテリー駆動の自律走行トラックを先駆的に導入しており、ニッチな技術分野におけるリーダーシップの役割を示しています。南米には高品位の銅およびリチウム鉱帯があり、コデルコは2024年にチュキカマタ地下鉱山に自律運搬システムを導入し、ディーゼル燃料の消費量を12%削減しました。中東およびアフリカの一部の市場は急速に成熟しています。サウジアラビアのマアデン社は2024年、コンベアと破砕機を最適化し、エネルギー効率を15%向上させるため、シーメンス社に4,700万米ドルの自動化契約を発注しました。中東は最も急成長している地域であり、2031年までのCAGRは12.19%に達しています。これは、政府系ファンドによる資金提供や、数百キロメートル離れた現場を管理する遠隔操作センターによって支えられています。アフリカでは、送電網の信頼性やプロジェクト資金調達の制約に依然として苦戦していますが、南アフリカのプラチナ鉱山では、改正された安全法規に準拠するため、需要に応じた換気システムの導入が進められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自律走行トラックの導入
- IoT・AIを活用した予知保全
- 安全性を重視したモニタリング需要
- プライベート5Gの展開
- サステナビリティ連動型ファイナンスのインセンティブ
- 重要鉱物の需要の急増
- 市場抑制要因
- 高額な設備投資とROIの不確実性
- レガシーシステムの統合におけるギャップ
- サイバーセキュリティ上の脆弱性
- 熟練したデジタル人材の不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
- 投資分析
第5章 市場規模と成長予測
- ソリューション別
- スマート制御システム
- スマート資産管理
- 安全・セキュリティシステム
- データ管理および分析ソフトウェア
- 監視および可視化
- 自律型運搬および掘削
- その他のソリューション
- サービスタイプ別
- システムインテグレーション
- コンサルティングサービス
- エンジニアリングおよびメンテナンス
- マネージドサービス
- 採掘タイプ別
- 地下採掘
- 露天掘り(オープンピット)採掘
- 技術別
- モノのインターネット(IoT)
- 人工知能(AI)およびアナリティクス
- ロボティクス・オートメーション
- 接続性(5G/LTE)
- クラウド・エッジコンピューティング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd
- Caterpillar Inc.
- Cisco Systems Inc.
- Komatsu Ltd
- Epiroc AB
- Hexagon AB
- Sandvik AB
- Rockwell Automation Inc.
- SAP SE
- Trimble Inc.
- IBM Corporation
- Wenco International Mining Systems Ltd
- Symboticware Inc.
- Metso Outotec Oyj
- Siemens AG
- Hitachi Construction Machinery Co., Ltd.
- Honeywell International Inc.
- Schneider Electric SE
- Accenture plc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 164 Pages
- 納期
- 2~3営業日


