


自動車用温度センサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Temperature Sensor - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121507
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用温度センサー市場の規模は2025年に71億米ドルと評価され、2026年の75億8,000万米ドルから2031年までに104億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.70%となる見込みです。
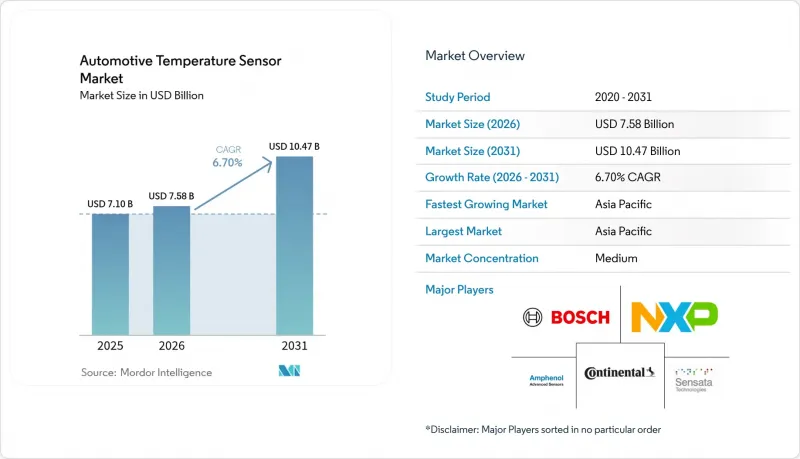
本レポートは、車種別(乗用車、小型商用車など)、用途別(パワートレイン、車体電子機器、代替燃料車など)、センサータイプ別(サーミスタ、熱電対など)、販売チャネル別(OEM純正装備など)、および地域別に分類されています。市場規模および予測は、金額(米ドル)で示されています。
世界の自動車用温度センサー市場の動向と洞察
SiCベースのパワーエレクトロニクスの採用加速により、EVインバーターにおける熱精度要件が厳格化
SiCスイッチにより、ドライブモジュールは600°Cに近い接合部温度に耐えつつ、シリコンと比較して変換効率を30%向上させることができます。そのため、各SiCハーフブリッジには、熱暴走を防止し、800 Vの急速充電時のディレーティング曲線を最適化するために、2~3箇所の追加温度検出ポイントが組み込まれています。オンセミやその他のサプライヤーによるファウンドリの拡張は、ゲート駆動のキャリブレーションやインバーターの保証期間延長において、熱データがいかに重要不可欠なものとなっているかを浮き彫りにしています。
ゾーンアーキテクチャ型ECUの急速な普及が、多点温度監視を推進
ゾーンコントローラを基盤とする車載ネットワークは、数十個の独立したECUに取って代わり、配線量を30%削減する一方で、密閉型アルミニウムハウジング内の熱密度を高めています。設計者は現在、ローカルI3Cリンク上に小型のデジタルセンサーを分散配置しており、これによりファームウェアが負荷、ファン速度、冗長性をリアルタイムでバランス調整できるようになっています。欧州のプレミアム車種における初期導入事例では、実運用での信頼性が実証されており、その実績を受けて、量産セグメントのOEM各社も2026年以降にこの技術への移行を進めています。
ティア1サプライヤー間におけるNTCサーミスタの標準化による価格下落
ティア1のハーネスメーカー各社は、1 kΩ~100 kΩの特性曲線に関する仕様を統一しました。これにより、大量購入が可能となり、年間3%~5%の価格引き下げが実現しています。これに対し、サーミスタ専門ベンダーは、250°Cゾーン向けの付加価値の高いエポキシ被覆ビーズへの生産シフトや、利益率を確保するためにキャリブレーションテーブルを組み込んだデジタルICといった高付加価値製品への市場シフトによって対応しています。
セグメント分析
サーミスタは、その低コストと、冷却液、HVAC、およびエントリーレベルのバッテリーモジュールにおける実証済みの信頼性により、2025年の自動車用温度センサー市場において42.62%のシェアを維持しました。各BEVにはすでに100個以上のNTC素子が搭載されており、単価が低下傾向にあるにもかかわらず、サーミスタに起因する自動車用温度センサー市場の規模は着実に拡大する見込みです。この従来技術の確固たる地位により、ハイエンド車種では、精度のギャップを解消するために、NTCとゾーン別演算ハブ内の線形化アルゴリズムを組み合わせることが余儀なくされています。
半導体ベースのICセンサーは、2031年までCAGR8.66%で拡大しています。±0.4°Cの精度とI3C/I2Cへの直接出力により、1ミリメートル単位の精度が求められるインホイールパワーエレクトロニクスなどの限られたスペースでの配線が簡素化されます。システム設計者がかさばる補正テーブルを段階的に廃止するにつれ、自動車用温度センサー市場は、性能と部品表(BOM)効率の同時向上という恩恵を受けています。RTDは、金属価格の変動にもかかわらず、高精度な排気フィードバックループに引き続き活用されており、一方、熱電対は900°Cを超えるターボハウジングに組み込まれたままです。
乗用車は2025年の売上高の67.94%を占め、自動車用温度センサー市場の基幹であり続けています。プレミアムグレードの洗練された車内快適性アルゴリズムでは、複数のセンシングノードを活用して、マイクロジェット、シートヒーター、ゾーン別HVACルーバーを制御しています。コンチネンタル社の工場試験では、生産ラインに追加の熱診断システムを導入した結果、総合設備効率(OEE)が15%向上したと報告されており、上流の製造工程もセンサーの消費先の一つであることが示されています。
BEV(バッテリー電気自動車)は、CAGR 10.12%で最も急速に成長しているセグメントです。すべてのバッテリーモジュールには、バスバーにサーミスタが取り付けられ、セルタブの下に薄膜RTDが埋め込まれ、非接触モニタリング用の赤外線ダイが配置されています。これらにより、ハイブリッド車と比較して、車両1台あたりの自動車用温度センサー市場規模は全体として2倍になっています。小型商用電気バンには現在、ガス発生検知センサーが組み込まれており、早期警告データを車両管理ダッシュボードに転送することで、熱的安全性と資産稼働率指標を連携させています。アジアの密集した都市部における二輪車市場も規模を拡大しており、振動に強いコンパクトなエポキシ樹脂封止型NTCビーズが活用されています。
地域別分析
アジア太平洋は2025年に自動車用温度センサー市場シェアの41.12%を占め、世界最大の自動車生産拠点としての地位を反映しています。中国の自動車メーカーは、2030年までに先進的な電子部品の現地調達率を15%から60%に引き上げる予定であり、これにより国内のサーミスタおよびIC製造工場にさらなる設計採用の機会がもたらされます。日本と韓国は、高密度なセンシングアレイを組み込んだ固体電池のパイロット事業に引き続き多額の投資を行っており、今後10年間にわたり、自動車用温度センサー市場規模に対する同地域の貢献度を高めていく見込みです。
欧州は第2位にランクインしており、リアルタイムの排気ガス分析を義務付ける厳格なEU7規制や、車内の空調性能の向上を重視するプレミアム車の強力な開発パイプラインに後押しされています。ドイツのOEM各社はゾーン別アーキテクチャの導入を主導しており、新しいコントローラ・クラスターごとに、独自の周囲温度用、基板エッジ用、MOSFET裏面用のダイが搭載されるため、需要が複数の製品ファミリーに分散しています。ライン川流域に拠点を置くサプライヤーは、プラチナの供給不足に対応するため、ニッケル膜RTDの生産ラインを立ち上げており、地域の自給自足を強化しています。
北米は、トレーラー牽引用に800V駆動を好むピックアップトラックやSUVにおいて、SiCベースのドライブモジュールの採用が拡大しているおかげで、堅調な地位を維持しています。現地でのバッテリー製造に対する法的な優遇措置により、センサーの調達先は垂直統合型の米国施設へとシフトしつつあります。中東は、現時点では市場規模は小さいもの、リヤドやドバイに整備された自律走行専用ゾーンにおいて、砂漠の暑さからコンピューティングクラスターを保護するための冗長な熱管理ノードを搭載したL4レベルシャトルが標準化されることに伴い、CAGR 9.03%を記録すると予測されています。南米の漸進的な成長は、ブラジルの大都市圏で運行される新興の電気バスに加え、依然として排気ガスセンサーを必要とするフレックス燃料パワートレインに関連しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 本調査の前提条件および市場の定義 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- SiCベースのパワーエレクトロニクスの採用が加速し、EV用インバーターにおける熱設計の精度要件が厳しくなっています
- ゾーンアーキテクチャ型ECUの急速な普及が、マルチポイント温度モニタリングを牽引しています
- EU7および中国のVI-b排出ガス規制により、より広い動作範囲を持つ排気ガス温度センサーの搭載が義務付けられています
- 固体電池パックにおける熱管理の重要性
- 高級車における車室内健康センサー(HVACによる空気質およびシートの快適性)への需要の高まり
- 半導体パッケージングの自動車用グレードのウェーハレベルセンサーへの移行
- 市場抑制要因
- ティア1サプライヤー間におけるNTCサーミスタの標準化による価格下落
- RTDに使用される高純度ニッケルおよびプラチナのサプライチェーンの変動性
- 商用車フリートにおける改造率の低さ
- アフターマーケットでの採用を妨げる、低コストMEMSセンサーにおける交差感度およびドリフトの問題
- バリュー・サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
第5章 市場規模と成長予測
- センサータイプ別
- サーミスタ(NTC/PTC)
- 抵抗温度検出器(RTD)
- 熱電対
- 半導体ベースのICセンサー
- MEMSおよび赤外線センサー
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- 二輪車およびマイクロモビリティ
- 用途別
- パワートレイン(ICE、ハイブリッド)
- バッテリーおよび電気駆動系
- シャーシおよび安全システム
- 車体・快適性関連電子機器
- テレマティクスおよびコネクティビティ・モジュール
- 販売チャネル別
- OEM純正
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- 北欧
- その他の欧州諸国
- 中東
- 湾岸協力会議(GCC)
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN-5
- その他のアジア太平洋諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- NXP Semiconductors N.V.
- Sensata Technologies, Inc.
- Amphenol Advanced Sensors
- Robert Bosch GmbH
- Continental AG
- Texas Instruments Inc.
- TE Connectivity Ltd.
- Panasonic Holdings Corp.
- Murata Manufacturing Co., Ltd.
- TDK Corporation
- Honeywell International Inc.
- Infineon Technologies AG
- STMicroelectronics N.V.
- Denso Corporation
- BorgWarner Inc.(Delphi Technologies)
- Vishay Intertechnology, Inc.
- Microchip Technology Inc.
- Analog Devices, Inc.
- Renesas Electronics Corporation
- Littelfuse, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


