


ダイカスト:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Die Casting - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121502
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
ダイカスト市場の規模は2025年に865億2,000万米ドルと評価され、2026年の926億1,000万米ドルから2031年までに1,301億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.04%となる見込みです。
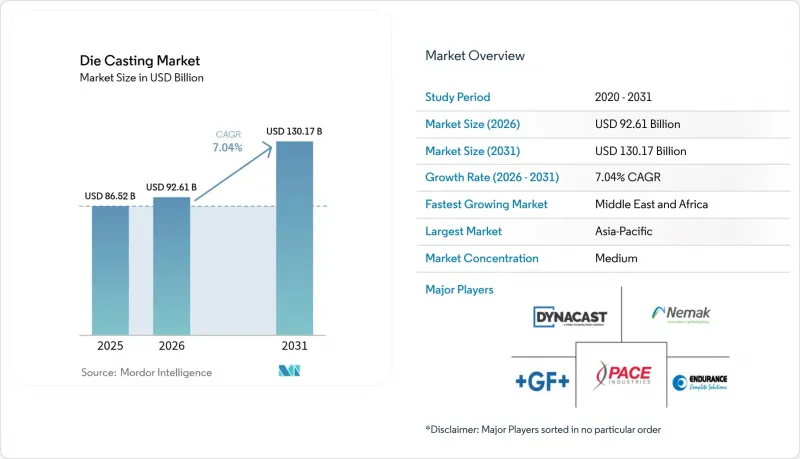
本レポートは、用途(自動車、電気・電子機器など)、プロセス(加圧ダイカスト、真空ダイカストなど)、原材料(アルミニウム、マグネシウムなど)、鋳造機の型締力(4,000 KN以下、4, 001~10,000 kN、その他)および地域(北米、南米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のダイカスト市場の動向と洞察
ICEからEVへの構造部品の軽量化推進
バッテリー式電気自動車(BEV)は、部品点数を減らすことで設計を合理化していますが、バッテリーハウジング、モーターフレーム、統合シャーシ部などの重要な構造部品には、より大型で一体成形されたダイカスト部品が求められています。その代表的な例が、テスラのリアアンダーボディ用メガキャスティングであり、これは複数のプレス成形部品を統合したものです。これは、総生産台数の変動にかかわらず、各車両におけるダイカストの戦略的重要性と価値が高まっていることを示しています。調査によると、構造用メガキャスティングにより車両総重量を10~15%削減でき、組み立ての複雑さを低減しつつ、航続距離の向上という重要なメリットをもたらすことが示されています。
ギガプレス用ボディ・イン・ホワイト向けのニアネットシェイプ加圧ダイカスト
超大型のギガプレスにより、かつては複数の溶接部品を必要としていた構造体が、現在では単一の部品として製造されるようになりました。従来の自動車メーカーがこれらのプレスを新しい電気自動車プラットフォームに統合する一方で、小規模な鋳造メーカーは、初期のスクラップ率の高さや金型調整の高コストといった課題に直面しています。一方、先進的な設備ラインではサイクルタイムの短縮が実現されており、これにより多額の設備投資コストが軽減され、ダイカスト業界は、数は少なくても規模が大幅に拡大した生産セルへの統合が進んでいます。
2026年以降の中国による輸出規制に伴うマグネシウム供給リスク
中国は依然としてマグネシウムの主要供給源としての地位を維持しています。しかし、同国による最近の輸出ライセンシング措置は、供給管理の強化を示唆しています。こうした動きは、下流の鋳造契約に支障をきたす可能性があります。稼働開始までに数年を要する欧米の製錬所は、価格の変動に苦慮しており、長期的な自動車プラットフォームの計画が複雑化しています。アルミニウムよりもマグネシウムの軽量性を活用してきた自動車および航空宇宙分野のプロジェクトは、現在、部品の再設計か、あるいは材料の備蓄かという難しい決断を迫られています。
セグメント分析
自動車用途は2025年の売上高の61.73%を占め、2031年までCAGR8.02%で成長すると見込まれており、EVの構造部品への採用がICE(内燃機関)の減少分を相殺していることが示されています。バッテリーエンクロージャー、モーターハウジング、アンダーボディ鋳造品向けのダイカスト市場規模は、予測期間の終わりまでに大幅に拡大する見込みです。自動車メーカーは、数十個に及ぶプレス部品をわずか数個の大型鋳造品に統合しており、これにより調達戦略の転換が進んでいます。現在、自動車メーカーは、ギガプレス操業に長けたサプライヤー、特に立ち上げサイクルが完璧なサプライヤーを優先しています。自動車分野以外にも、再生可能エネルギーや通信などのセクターで需要が着実に増加しています。
一方、航空宇宙業界では、次世代の機体素材としてチタンや高強度アルミニウムへの関心が高まっています。この業界全体の移行に伴い、厳しい衝突安全基準を満たすため、延性合金や真空補助充填技術に関する研究開発が活発化しています。以前はエンジン部品を中心に扱っていたティア1サプライヤーも、現在その方向転換を進めています。彼らは炉の改造や大規模な鋳造セルの設置を行い、構造部品やバッテリートレイに注力しています。こうした動向により、中小規模の鋳造業者にとっての参入障壁が高まり、業界はOEMの車体工場に近い場所で機械加工と組立をシームレスに融合させた統合型ハブへと向かっています。
2025年の売上高に占める高圧鋳造の割合は依然として55.02%を占めていますが、安全性が極めて重要なEV構造部品には熱処理可能かつ溶接可能な部品が求められるため、真空鋳造はCAGR8.93%を記録する見込みです。気孔率が60~80%低下すれば、自動車メーカーはブローアウトのリスクなしにアルミニウム部品にT6熱処理を施し、レーザー溶接によって多材料フレームに組み込むことが可能になります。この能力により、1キログラムあたりの販売価格が最大30%上昇し、合金コストが上昇した場合でも高い利益率を維持できます。その結果、ダイカスト市場では、工場が真空チャンバーを追加したり、コールドチャンバーセルをハイブリッド構成に転換したりする動きが見られます。
より長期的には、スクイーズ鋳造や半固体鋳造プロセスが、鍛造品のような微細組織を必要とするニッチな航空宇宙分野や大型トラックのステアリングナックルに対応しています。しかし、これらのプロセスのサイクルタイムは依然として長いため、大量生産を行う業界では、金型内冷却やプロセス監視の強化を併用した加圧鋳造や真空鋳造が依然として好まれています。
地域別分析
2025年、アジア太平洋地域は世界売上高の56.21%を占め、その牽引役は中国の巨大な自動車、家電、電子機器のクラスターです。数十年にわたる蓄積されたノウハウ、豊富なアルミニウムスクラップの供給、そして垂直統合された金型鋼のエコシステムにより、コスト競争力は引き続き高い水準を維持しています。韓国と日本は制御システムの革新に貢献しており、一方、インドは生産連動型のインセンティブを活用して、新しい軽量部品生産ラインへの資金調達を行っています。OEM各社が調達先を多様化する中、東南アジアは低複雑度部品や予備生産能力の分野でシェアを拡大しており、ASEAN全域におけるダイカスト市場の足跡を広げつつあります。
中東・アフリカ地域は、CAGR8.42%と最も急速に成長しています。湾岸協力会議(GCC)加盟国は、「ビジョン2030」の資金を活用し、太陽光発電用インバーター、風力発電用ハウジング、EV充電器を国内で製造しています。NEOMのようなメガプロジェクトは、アルミニウム製のファサードノードや構造用コネクターを鋳造できる高トン数プレス機への需要を牽引しています。トルコの自動車輸出やエジプトの工業団地政策も、地域内の受注をさらに活性化させていますが、製錬所の規模が拡大するまでは、上流のインゴット供給は輸入に依存しています。
北米および欧州では、工場数の増加というよりは、技術の転換を通じて主に成長しています。米国の税額控除制度は、国内産のバッテリーやドライブトレインの調達を後押ししており、これによりOEM各社は、オハイオ州、アラバマ州、オンタリオ州の組立工場の隣にメガキャスティングの現地生産拠点を設置するようになっています。欧州の「炭素国境調整メカニズム(CBAM)」は、再生可能エネルギーで稼働する再生アルミニウム溶解炉を運用する地域の鋳造工場の競争力を高めています。両地域とも、PFASの段階的廃止やライフサイクルにおける炭素監査を義務付けることでダイカスト市場をさらに拡大させ、設備の更新やデジタルトレーサビリティモジュールの導入を促進しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ICEからEVへの構造部品の軽量化推進
- ギガプレス用ボディ・イン・ホワイト向けのニアネットシェイプ高圧ダイカスト
- ゼロ欠陥の「ファーストショット」品質を実現するインモールドセンサー
- 循環型経済におけるアルミニウムリサイクルの義務化が、二次HPDCの需要を後押ししています
- 鋳造工場におけるオンサイト再生可能エネルギーを活用したエネルギー価格ヘッジ
- 3Dサンドプリントによるコアが、EVの複雑な形状を実現
- 市場抑制要因
- 2026年以降の中国による輸出規制に伴うマグネシウム供給リスク
- 潤滑油に対するPFAS排出基準の厳格化
- ギガプレスによるOEMのインソーシングがティア1メーカーの生産量を減少させている
- EUの炭素国境税が、エネルギー集約型の鋳造のコスト基盤を引き上げている
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 用途別
- 自動車
- 電気・電子機器
- 産業機械
- 航空宇宙・防衛
- 家庭電化製品
- その他
- プロセス別
- 加圧ダイカスト
- 真空ダイカスト
- スクイズダイカスト
- 重力鋳造
- 原材料別
- アルミニウム
- マグネシウム
- 亜鉛
- 銅
- その他(鉛、スズ合金)
- 鋳造機の型締め力別
- 4,000 kN以下
- 4,001~10,000 kN
- 10,000 kN以上
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- タイ
- インドネシア
- マレーシア
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Form Technologies Inc.(Dynacast)
- Nemak S.A.B. de C.V.
- Endurance Technologies Limited
- Sundaram Clayton Ltd
- Shiloh Industries, inc.
- Georg Fischer Ltd
- Gibbs Die Casting Corporation
- Bocar Group
- Engtek Group
- Rheinmetall AG
- Rockman Industries Limited
- Ryobi Die Casting
- Linamar Corporation
- Meridian Lightweight Technologies Inc.
- Sandhar Group
- Alcoa Corporation
- Pace Industries Inc.
- CIE Automotive
- China Hongqiao Group Limited
- Consolidated Metco, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


