


医療情報連携ネットワーク:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Healthcare Information Exchange - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121472
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
医療情報連携ネットワーク市場の規模は2025年に22億米ドルと評価され、2026年の24億6,000万米ドルから2031年までに42億5,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは11.62%となる見込みです。
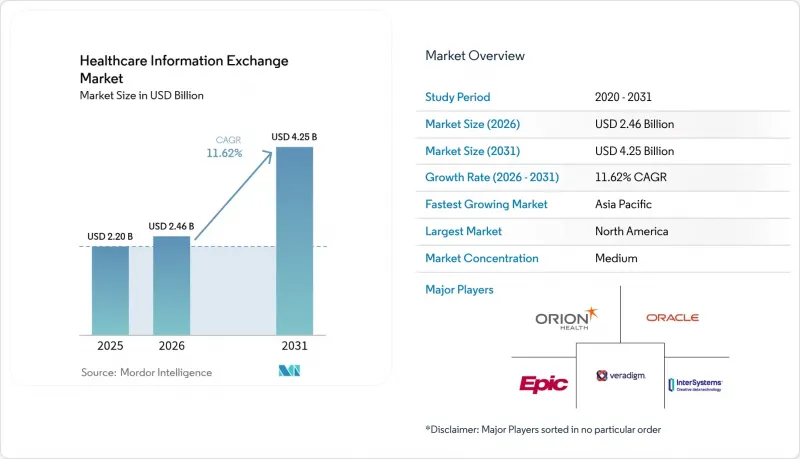
本レポートは、導入モデル(集中型/統合型など)、構築タイプ(プライベートおよびパブリック)、用途(内部連携など)、交換タイプ(直接交換など)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の医療情報連携ネットワーク市場の動向と洞察
医療システムのデジタルトランスフォーメーションの加速
デジタルトランスフォーメーションは、基本的な電子カルテ(EHR)の導入段階を乗り越え、医療現場間でリアルタイムのデータ交換を可能にする全社的な相互運用性プラットフォームへと移行しています。病院グループは、業務効率に加え、患者体験の指標を優先しており、これにより、標準に基づいたデータ共有フレームワークへの投資が拡大しています。アジア太平洋地域では、医療提供者が高齢化や地方における医療アクセス課題に対応する中、デジタルヘルスインフラに対する政府の助成金が導入を後押ししています。相互運用性ツールは現在、医療従事者、保険者、公衆衛生機関を結びつける、コネクテッドケアの中枢神経系としての役割を果たしています。その結果、施設間のデータ流動性が目に見えて向上し、ケアの連携が改善され、重複検査が削減されています。
全国的な相互運用性に向けた政府資金の拡大
公共部門による投資は、かつてない水準に達しています。米国疾病予防管理センター(CDC)は、2026年までの公衆衛生データ交換のために2億5,500万米ドルを計上しました。大西洋を隔てた欧州では、「欧州健康データスペース(European Health Data Space)」規制により、2031年までの国境を越えたデータ交換の準備体制整備のために8億1,000万ユーロが確保されました。オーストラリアは「My Health Record」へのベンダー接続に資金を提供しており、日本と韓国は相互運用性を国家のデジタルヘルス戦略の中核に据えています。政府資金により、ユーザー基盤は病院の枠を超えて拡大しており、地域診療所や研究機関も安全なデータ交換ネットワークに参加できるようになっています。
相互運用性インフラへの多額の設備投資
データ交換システムへの参加には、多くの場合、多額の初期費用、スタッフの研修、および複数ベンダー間のインターフェース開発が必要となります。利益率が低い地方の病院にとっては、明確な償還インセンティブがない中で、多額の支出を正当化することは困難です。資金が確保できたとしても、プロジェクトの複雑さにより具体的なメリットが得られるまでに時間がかかるため、一部の組織では導入を段階的に進めたり、参加を制限したりしています。ハイブリッドモデルは、エッジ処理や事業継続計画のために依然として現地のハードウェアが必要であるため、資本面での負担を軽減はするもの、完全に解消するわけではありません。
セグメント分析
2025年時点で、一元化されたアーキテクチャは医療情報連携ネットワーク市場の46.20%のシェアを維持しており、ガバナンスが明確でベンダー管理が簡素であることから支持されています。しかし、単一障害点に対する懸念の高まりを反映して、ハイブリッド型フレームワークはCAGR13.12%で拡大しています。病院が機密データをオンプレミスに保持しつつ、全国的な接続にはクラウドノードを利用するという形態により、ハイブリッド型導入における医療情報連携ネットワーク市場の規模は急拡大すると予測されています。チェンジ・ヘルスケアのサービス停止は、過度な集中化のリスクを浮き彫りにし、取締役会レベルでのレジリエンスに関する議論を促しました。ハイブリッド方式を採用する組織は、大規模なダウンタイムを回避しつつ段階的に移行できる点も重視しています。ベンダー各社は、FHIRベースのクラウドサービスと並行してローカルでのデータ保持を可能にするモジュール式のツールキットをリリースしています。このデュアルレイヤーモデルは、災害復旧をサポートし、病床サイドのアプリケーションにおける遅延を低減するとともに、欧州やアジアにおけるデータローカライゼーションの規制要件を満たします。
この成長の勢いから、病院は規制要件に合わせて進化する柔軟なトポロジーを好むようになることが予想されます。TEFCA接続が成熟するにつれ、ハイブリッド方式を採用する機関は、ローカルデータベースの管理権を放棄することなく、全国規模のネットワークとピアリングできるようになります。一方、ドイツやインドなど、厳格な主権規則が適用される管轄区域で事業を行う医療機関の間では、フェデレーテッド方式の導入が依然として続いています。こうした動向が相まって、ハイブリッド構成は従来のオンプレミス型システムと完全ホスト型ソリューションの架け橋としての位置づけを確立しており、2031年まで医療情報連携ネットワーク市場において導入モデルの多様性が維持されることが保証されています。
2025年には、医療情報連携ネットワーク市場の規模のうち、民間交換ネットワークが61.90%を占めました。これは主に、独自のワークフローを求める病院ネットワークによって牽引されたものです。一方、公的HIEプログラムは、セーフティネット診療所の参入障壁を下げる連邦および州の助成金に支えられ、CAGR14.15%で成長すると予測されています。CDC(米国疾病予防管理センター)の「データ近代化イニシアチブ」は、この変化を象徴するものであり、公衆衛生ノードのクラウド移行費用を負担しています。欧州の「欧州保健データスペース(European Health Data Space)」も同様の姿勢を示しており、インフラ整備を主導する役割を各国の当局に委ねています。公共プラットフォームは、民間システムではしばしば見過ごされがちな機能である症候群サーベイランスや慢性疾患レジストリを、ますます促進しています。
その結果、政府は民間利害関係者が準拠すべきアーキテクチャの基準を設定しており、それによって相互運用性の成熟度全体が向上しています。小規模な医師グループは、無償での参加により、より広範な紹介ネットワークや意思決定支援リソースへのアクセスを得ることができます。これらの要因が相まって、公的プラットフォームの存在感が高まり、市場構成のバランスが徐々に是正されると同時に、オープンデータ共有の社会的価値も強化されています。
地域別分析
北米は、包括的な規制要件と堅調な連邦政府の資金提供に支えられ、2025年の収益の47.10%を占めました。Epic Systems社が標準化されたAPIを通じて1,000以上の病院を接続するにつれ、TEFCAの導入は急速に拡大しています。カナダとメキシコも、国家レベルの遠隔医療への投資に支えられ、さらなる成長を牽引しています。Change Healthcare社の情報漏洩事件による31億米ドルの損失は、病院の理事会にサイバーセキュリティ予算の増額を促し、不可欠なインフラと見なされるデータ交換プラットフォームの契約を強化する要因となりました。
欧州では、「欧州健康データ空間(EHDS)」規制の下でデータ共有の枠組みが再構築されており、2031年までの国境を越えたデータ交換への準備として8億1,000万ユーロが割り当てられています。フィンランドなどの国々は、Kantaプラットフォームを通じてすでに成熟した全国規模のサービスを実証しており、他の加盟国にとってのモデルとなっています。EHDSの枠組みでは、イノベーションとプライバシーのバランスを取る標準化された同意メカニズムが導入されており、ベンダー各社は地域市場向けにデータ保護モジュールの強化を進めています。
CAGR12.21%と最も急速に成長しているアジア太平洋地域は、大規模な公的投資と人口動態上の圧力という追い風を受けています。日本の全国プラットフォームの構築、オーストラリアの「My Health Record」の機能強化、そしてインドの旗艦プロジェクトである「アユシュマン・バーラト・デジタル・ミッション」は、政府の強い取り組みを如実に示しています。クラウドネイティブな導入により、新興市場はレガシーなハードウェアの段階を飛び越えることが可能となり、新規参入者にとって好機が生まれています。また、遠隔医療や在宅病院モデルへのベンチャーキャピタルの流入も、リアルタイムのデータオーケストレーションに対する需要を刺激しており、医療情報連携ネットワーク市場全体の成長に対する同地域の貢献度を高めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 医療システムのデジタルトランスフォーメーションの加速
- 全国的な相互運用性に向けた政府資金の拡充
- 価値に基づく医療および人口健康管理への移行
- クラウド型医療ITの導入が急速に拡大しています
- 消費者主導型の健康データ所有権モデルの登場
- リアルタイムの臨床意思決定支援に向けた人工知能の統合
- 市場抑制要因
- 相互運用性インフラへの多額の設備投資
- 根強いデータプライバシーおよびサイバーセキュリティ上の脅威
- 標準の断片化とベンダーによる情報遮断の慣行
- 小規模および地方の医療提供機関における技術的専門知識の不足
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 導入モデル別
- 集中型/統合型
- 分散型/ フェデレーテッド型
- ハイブリッド
- セットアップの種類別
- プライベート
- パブリック
- 用途別
- 内部インターフェース
- セキュア・メッセージング
- ワークフロー管理
- Webポータル開発
- その他の用途
- 取引所の種類別
- 直接取引
- クエリベースの取引所
- 消費者仲介型取引
- コンポーネント別
- エンタープライズ・マスター・パーソン・インデックス(EMPI)
- 医療提供者ディレクトリ(HPD)
- レコードロケーターサービス(RLS)
- 臨床データリポジトリ
- その他のコンポーネント
- エンドユーザー別
- 公衆衛生機関
- ヘルスケアプロバイダー
- 支払者および健康保険
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Epic Systems Corporation
- Oracle Cerner Corporation
- Veradigm, Inc.
- InterSystems Corporation
- Orion Health
- MEDITECH
- eClinicalWorks
- Optum Insight
- Change Healthcare
- NextGen Healthcare
- OpenText Corporation
- Infor Inc.
- Philips Healthcare
- Axway
- Health Catalyst
- 4medica
- Verato
- Konica Minolta Healthcare
- CliniComp
- Orchestrate Healthcare
第7章 市場機会と将来の展望



