


ヘルスケア・バイオメトリクス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Healthcare Biometrics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121459
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
ヘルスケア・バイオメトリクス市場の規模は、2025年の121億5,000万米ドルから2026年には146億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR20.74%で推移し、2031年には376億3,000万米ドルに達すると予測されています。
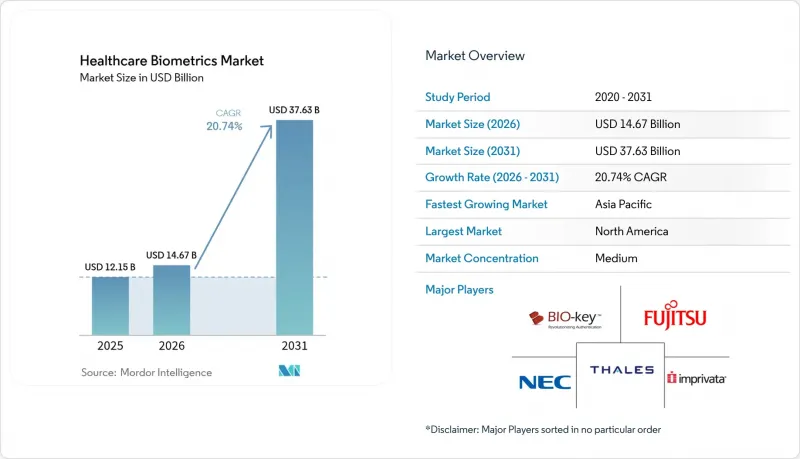
本レポートは、技術別(単一要素認証、行動生体認証など)、構成要素別(ハードウェア、ソフトウェア、サービス)、用途別(患者の識別・追跡など)、エンドユーザー別(病院・診療所など)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のヘルスケア・バイオメトリクス市場の動向と洞察
政府による電子IDおよび電子健康記録(EHR)の義務化
各国のデジタルIDプログラムにより、医療分野における生体認証が義務化されています。日本の「マイナンバー」保険証は、2024年12月時点で医療機関での導入率が92.5%に達し、8,100万人の国民が顔認識端末と連携しています。インドの「アユシュマン・バーラト・デジタル・ミッション」では、6億5,000万件以上の生体認証付き医療アカウントが登録され、遠隔での登録や記録へのアクセスが簡素化されています。エストニアは、電子サービス基盤全体にAI駆動の本人確認機能を組み込むことで、このモデルをさらに拡張しています。米国では、「21世紀治療法法(21st-Century Cures Act)」の遵守要件により、病院はパスワードによるログインをより強固な認証要素に置き換えることを迫られており、生体認証によるシングルサインオンの導入が加速しています。これらの措置が相まって、景気サイクルを問わず持続的な需要が確保されています。
深刻化する医療情報のなりすましとデータ漏洩
2024年に発生したチェンジ・ヘルスケアへのランサムウェア攻撃では、1億件を超える米国の記録が流出しており、これは史上最悪のデータ漏洩事件となりました。その後、カイザー・パーマネンテやその他のネットワークで発生した事件は、この業界がサイバー犯罪や不正なデータ共有に対して脆弱であることを浮き彫りにしています。全米医療詐欺防止協会(National Health Care Anti-Fraud Association)によると、年間詐欺被害額は680億米ドルに上り、その多くは本人確認の誤りに起因しています。ピュー・チャリタブル・トラスト(Pew Charitable Trusts)の試算では、照合ミスだけでシステムに年間60億米ドルの損失をもたらしています。こうした財務上のリスクにより、生体認証は単なる任意の支出から、取締役会レベルの優先課題へと位置づけが変わりつつあります。
高い機器・統合コスト
スキャナー、サーバー、およびオンサイトサポートへの設備投資は依然として多額です。小規模な医療機関では、システムを迅速に償却できるほどの取引量がないため、投資収益率(ROI)モデルが改善されているにもかかわらず、導入の進展は鈍化しています。既存の医療情報システムとの複雑な連携には専門のインテグレーターが必要であり、導入コストを押し上げています。クラウドベースの「生体認証・アズ・ア・サービス(BaaS)」はハードウェアのニーズをある程度軽減しますが、スケールメリットが得られるまでは、高額なサブスクリプション料金が逼迫した予算を圧迫する可能性があります。
セグメント分析
2025年には、病院の入院手続きに定着した、成熟したコスト効率の高いスキャナーのおかげで、単一要素認証が36.74%という最大の収益シェアを占めました。それにもかかわらず、精度、なりすまし耐性、フェイルオーバー機能がヘルスケア・バイオメトリクス市場全体において戦略的な購入基準となるにつれ、マルチモーダルエンジンはCAGR23.92%で最も急速に拡大しています。NECの個別化がんワクチン向け顔認証システムは、マルチモーダル設計が精密医療のワークフローをどのように支援するかを示す好例です。キーストロークのリズムやポインタの動きを追跡する行動生体認証は、バックグラウンドのセキュリティ対策として電子カルテ(EHR)に導入されつつあります。一方、非接触操作が不可欠な無菌環境では、虹彩認証や静脈認証が普及しつつあります。誤拒否率を低減する基盤モデルの飛躍的な進歩により、今世紀末までにはマルチモーダル認証が指紋認証と同等の水準に達する見込みです。
現在、ベンダー各社は、顔、音声、虹彩、行動の信号を単一のソフトウェア開発キット(SDK)で統合するフレームワークを販売しており、これにより統合にかかる負担が軽減されています。病院側からは、導入後にアクセスカードの紛失件数が40%減少したとの報告があり、これにより患者中心のデジタルプロジェクトに充てる運営予算が確保されています。しかし、センサーの低コストと医療従事者の高い慣れ親しみが理由となり、予算に制約のある施設では依然として指紋認証システムが支持されています。
施設がエントランス用キオスク、診療現場用デバイス、モバイルリーダーをアップグレードした結果、2025年の売上高のうちハードウェアが51.44%を占めました。予測期間を通じて、コンサルティング、ワークフローのマッピング、規制順守の保証を定額パッケージに組み込むことで、プロフェッショナルサービスおよびマネージドサービスはCAGR22.18%を記録し、機器部門を上回ります。SailPointによるImprivataのIDガバナンス事業部門の買収は、医療分野特有の専門知識に対する評価が高まっていることを示しています。
統合の複雑さは、依然として重要なセールスポイントとなっています。医療提供者は、生体認証を臨床ケアパスと連携させ、HL7/FHIRとの互換性を確保し、監査証跡を維持するサービスに、生体認証予算総額の40~60%を割り当てています。マネージドサービスは、24時間体制の監視、アルゴリズムの自動更新、四半期ごとのバイアステストを提供し、サイバーセキュリティ人材の不足に直面している病院のITチームの負担を軽減しています。
地域別分析
2025年、北米はヘルスケア・バイオメトリクス市場を牽引し、売上高シェア36.25%を記録しました。これは、HIPAAの厳格な施行、BIPA(イリノイ州個人情報保護法)に基づく訴訟リスク、およびEHR(電子健康記録)の急速な普及に後押しされたものです。病院側によると、情報漏洩に関連するコストの回避やワークフローの効率化を考慮すると、ROI(投資回収期間)は最短で22ヶ月に達するとのことです。連邦政府機関は、退役軍人ケアの登録向けにマルチモーダルキオスクの試験運用を行っており、調達対象の幅を広げています。
欧州は、公共部門による強力なインセンティブに支えられて続いています。「欧州健康データ空間(European Health Data Space)」は、国境を越えたデータインフラ整備のために8億1,000万ユーロ(9億4,100万米ドル)を割り当てており、その多くは一般データ保護規則(GDPR)の「プライバシー・バイ・デザイン」条項を満たすために生体認証制御を必要としています。スカンジナビア諸国の医療システムでは、すでに患者ポータルに顔認証が組み込まれており、パスワード不要のログインに対して88%というユーザー満足度を記録しています。
アジア太平洋地域は最も急速に動き出しています。インドの「アユシュマン・バーラト」では現在、1日あたり約100万件の生体認証IDが発行されており、この地域がカードベースのシステムを飛躍的に追い越している規模を如実に示しています。日本では、「マイナンバー」保険証の導入により、全国のプライマリケア診療所で非接触型の顔認証が実現しています。一方、中国では、病院に顔認証決済レーンを導入し、薬局の待ち行列を30%短縮するとともに、現金取扱コストを削減しています。こうした進展が、CAGR24.02%を支えており、2031年までにアジア太平洋地域の売上高を北米の水準に近づける見込みです。
ラテンアメリカ、中東・アフリカは、形成期に入っています。ブラジルやアラブ首長国連邦でのパイロットプロジェクトでは、生体認証IDとワクチン接種記録を連携させており、初期段階ながらも確固たる取り組みが示されています。資金面の制約やインフラの不足により、短期的な導入規模は抑制されていますが、多国間の医療デジタル化助成金により、この10年の後半にかけて導入が加速すると予想されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府による電子IDおよび電子健康記録(EHR)の義務化
- 激化する医療情報のなりすましおよびデータ漏洩
- 電子カルテ(EHR)の急速な普及が、セキュアなログインへの需要を牽引しています
- テレヘルスにおける本人確認手続きの急増
- スマート病院向けIoT用生体認証ウェアラブル端末
- AIを活用したマルチモーダル精度の飛躍的向上
- 市場抑制要因
- デバイスおよび統合コストの高さ
- プライバシーおよび規制遵守に関する課題
- アルゴリズムバイアスに関する訴訟リスク
- EHR・生体認証APIの相互運用性の課題
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- 単一要素認証
- 指紋認証
- 顔認証
- 虹彩認証
- 静脈/掌紋認証
- 行動バイオメトリクス
- 多要素認証
- マルチモーダル生体認証
- Biometric-as-a-Service(BaaS)
- 単一要素認証
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 用途別
- 患者の識別および追跡
- 医療記録/ データセンターのセキュリティ
- ケア提供者の本人確認
- 遠隔医療およびリモートオンボーディング
- 薬局および規制薬物の調剤
- ホーム/ 遠隔患者モニタリング
- エンドユーザー別
- 病院・クリニック
- 診断・研究所
- 保険・支払者
- 在宅介護および高齢者介護施設
- 製薬・ライフサイエンス企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Thales Group
- NEC Corporation
- Fujitsu Ltd
- Bio-Key International
- Imprivata Inc
- Suprema Inc
- ZKTeco Inc
- IDEMIA
- HID Global
- Crossmatch
- 3M Cogent
- Integrated Biometrics
- Lumidigm
- FaceTec
- Aratek
- M2SYS
- Vision-Box
- Certis ID
- CLEAR
- Redrock Biometrics
- AnyVision
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日