


自動車用コーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121429
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
自動車用コーティング市場の規模は、2025年の309億7,000万米ドルから2026年には324億米ドルへと拡大し、2026年から2031年にかけてCAGR4.63%で推移し、2031年には406億3,000万米ドルに達すると予測されています。
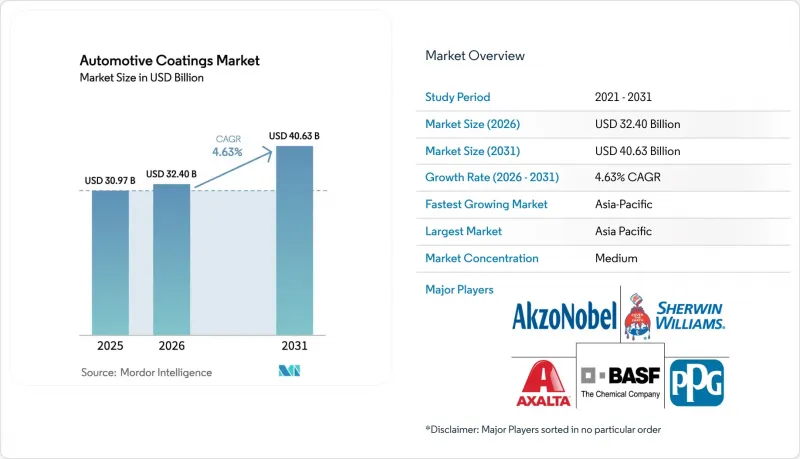
本レポートは、樹脂の種類(アクリル、ポリウレタン、エポキシ、その他の樹脂)、技術(溶剤系、水性、粉体)、塗膜層(クリアコート、Eコート、プライマー、ベースコート)、用途(OEMおよびリフィニッシュ)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動車用コーティング市場の動向と洞察
世界の自動車生産の回復
世界の軽自動車生産台数は2024年に9,250万台まで回復し、半導体不足が緩和され、新たな生産能力が稼働を開始するにつれ、2026年までに9,500万台を超えると予測されています。中国は3,128万台を生産し、インドと日本は合わせて1,400万台以上を生産し、アジア太平洋地域の優位性を支えました。1台あたり、電着塗装、プライマー、ベースコート、クリアコートの各層で3~5キログラムの塗料が消費されるため、生産の急増は塗料使用量の増加に直結しています。インドの35億米ドル規模の「生産連動型インセンティブ制度」により、マルティ・スズキ、ヒュンダイ、タタ・モーターズによる投資が加速しており、これにより2027年までに約18万メートルトンの追加需要が見込まれます。企業がサプライチェーンのリスクをヘッジする中で、東南アジアでの組立生産が拡大しており、これに伴いサプライヤーは関税やリードタイムを削減するため、現地に調合工場を設立するようになっています。
揮発性有機化合物(VOC)含有量の上限規制に対応するための水性および粉体塗装システムへの移行
米国の「有害大気汚染物質に関する国家排出基準(NHSHAP)フェーズII」では、2025年1月より、プライマー・サーフェーサーの排出量を1リットルあたり420グラム、トップコートを1リットルあたり250グラムに制限しています。一方、欧州連合(EU)の指令2004/42/ECでは、2液型システムに対してさらに厳しい制限が課されています。水性代替品は、1平方メートルあたりの揮発性有機化合物(VOC)排出量を60~80%削減し、粉体塗装は溶剤を完全に排除するため、塗装工場が企業の炭素予算の上限を下回るのに役立ちます。PPGインダストリーズは、2024年に自動車用水性塗料製品の売上高が8%増加し、溶剤系塗料の需要減少分を完全に相殺しました。中国のGB 24409-2020規格により、国内の配合メーカーは樹脂システムの再設計を余儀なくされており、これに従わない場合はOEMの承認を失うリスクがあります。そのため、江蘇省や広東省では、大規模な水性塗料生産ラインへの投資がシフトしつつあります。粉体クリアコート技術は、外装パネルにおけるクラスA仕上げにはまだ至っていませんが、アクサルタ社による最近の薄膜技術の飛躍的な進歩によりその差が縮まり、ドア枠やトランク内装などでのニッチな採用が可能になりつつあります。
溶剤およびイソシアネートへの曝露に関する厳しい規制
米国労働安全衛生局(OSHA)は、トルエンジイソシアネートの曝露上限を0.02 ppm、メチレンジフェニルジイソシアネートを0.005 ppmと定めており、塗装ブースでは局所排気換気設備のアップグレードや呼吸用保護具の提供が義務付けられています。EUの「分類、表示および包装に関する規則」は、さらにイソシアネート含有製品への危険性表示を義務付けており、サプライヤーは、コストが10~15%高く、固形分率が低い低遊離モノマー型ポリウレタン樹脂への移行を迫られています。2024年の米国労働安全衛生研究所(NIOSH)の調査によると、自動車塗装作業者の5~10%は、個人用保護具を使用している場合でも5年以内に感作を発症することが判明しており、これにより水性架橋剤システムへの切り替えが加速しています。
セグメント分析
2025年にはアクリル樹脂が売上高の48.12%を占めましたが、OEM各社がバッテリー式電気自動車の構造において、重量増を招くことなく耐スクラッチ性に優れたクリア層を求めていることから、ポリウレタン系システムは2031年までCAGR5.04%で成長すると予測されています。ポリウレタン系クリアコートは、2H~3Hの鉛筆硬度を有しており、これはアクリル系に比べ約30%高い値です。また、2,000時間の加速風化試験後も光沢度を85%以上に維持します。エポキシ樹脂は、バッテリー筐体を含む複雑な形状に対しても均一に塗布できるため、電着プライマーとしては依然として主流の選択肢となっています。
中国では、BYDやNIOがプレミアムなポジショニングを追求するにつれて、ポリウレタンの採用が加速しています。一方、イーストマン・ケミカル社の140℃低温度焼付エポキシ樹脂は、アルミニウムを多用するプラットフォームでの採用を拡大しています。このように樹脂のラインナップが多様化していることで、供給の柔軟性が保たれ、自動車用コーティング市場は原材料価格の急変から守られています。
2025年の生産量において、溶剤系塗料は70.21%を占めましたが、規制の制限により、すでに世界中の塗装ラインは水性および粉体塗料への移行が進んでおり、粉体塗料は2031年までCAGR4.97%で成長すると見込まれています。現在、北米および欧州の新設塗装ラインのほぼすべてで水性ベースコートが採用されており、揮発性有機化合物(VOC)の排出量を60~80%削減するとともに、溶剤系に匹敵するメタリックフレークの発色性を実現しています。
インド、東南アジア、南米では、高湿度や空調設備の不足により水性塗料の硬化が不安定となるため、依然として溶剤系塗料に依存しています。欧州では、商用車のシャーシにおいて、耐チップ性がクラスA仕上げよりも重視されることから、粉体塗料の採用が進んでいます。一方、アクサルタ社の薄膜粉体クリアコートは、厚さ40~50µmで光沢度90以上を実現し、適用可能な基材の範囲を拡大しています。化学組成の柔軟な切り替えが可能で、湿度管理された塗装ブースへの投資を行えるサプライヤーが、自動車用コーティング市場における将来の成長を牽引することになるでしょう。
地域別分析
アジア太平洋地域は2025年の売上高の58.89%を占め、中国の3,128万台の生産台数、インドの35億米ドルの奨励基金、およびOEMの組立を誘致する東南アジアの多角化により、CAGR6.12%が見込まれています。中国における揮発性有機化合物(VOC)の670 g/Lという上限規制により、塗料の再配合は水性化へと向かっており、BYDの垂直統合は、価格や仕様に関する交渉力を同社にもたらしています。韓国の大手バッテリーメーカーは窒化アルミニウム膜を要求しており、自動車用コーティング市場内で高利益率のニッチ市場を切り開いています。
北米では、Ultriumプラットフォームの拡大とテスラのテキサス州における生産拡大がOEMの成長を支えていますが、全損事故の頻度が高まっていることから、再塗装市場は依然として圧力にさらされています。メキシコでの生産が現地生産能力を牽引しており、PPGは関税を回避し、フォード、ゼネラルモーターズ、ステランティスの生産ラインにリアルタイムで対応するため、3つの工場を運営しています。カナダでは、州の揮発性有機化合物(VOC)規制に基づき水性塗料の採用が推進されており、中小サプライヤーに設備投資によるアップグレードが促されています。
欧州では、指令2004/42/ECにより厳格な排出上限が課されており、フォルクスワーゲンのサステナビリティ債により、低VOC(揮発性有機化合物)指標がサプライヤー契約の必須要件となっています。北欧諸国が2030年までに販売台数の100%をゼロエミッション車に移行する計画であることから、熱管理用コーティングの需要が高まっています。南米、中東・アフリカの各地域はシェアは小さいもの、ブラジルがフレックス燃料ハイブリッド車を推進し、サウジアラビアが砂漠の腐食リスクに対応する高級コーティングを必要とする国内電気自動車ブランドに資金を提供しているため、世界平均を上回るペースで成長しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の自動車生産の回復基調
- 揮発性有機化合物(VOC)含有量の上限規制に対応するための、水性および粉末系システムへの移行
- バッテリーの熱管理向けEV専用コーティングの需要増加
- 成熟市場における衝突修理件数の回復
- 塗装工程における揮発性有機化合物(VOC)含有量の強度に金利を連動させるサステナビリティ連動型融資
- 市場抑制要因
- 溶剤およびイソシアネートの厳格な曝露限度
- 石油化学系原材料価格の変動
- EVスケートボードプラットフォームによる塗装面の面積削減
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 樹脂タイプ別
- アクリル
- ポリウレタン
- エポキシ
- その他の樹脂タイプ
- 技術別
- 溶剤系
- 水性
- パウダー
- コーティング層別
- クリアコート
- E-coat
- プライマー
- ベースコート
- 用途別
- OEM
- リフィニッシュ
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Akzo Nobel N.V.
- Asian Paints PPG Pvt., Ltd.
- Axalta Coating Systems, LLC
- BASF
- Beckers Group
- Cabot Corporation
- Eastman Chemical Company
- Hempel A/S
- HMG Paints Limited
- Jotun
- Kansai Nerolac Paints Limited
- KCC Corporation
- Nippon Paint Holdings Co., Ltd.
- Parker Hannifin Corp
- PPG Industries Inc.
- RPM International Inc.
- Shanghai Kinlita Chemical Co., Ltd.
- The Sherwin-Williams Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


