


自動車用カメラ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Camera - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121407
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用カメラ市場の規模は2025年に89億5,000万米ドルと評価され、2026年の97億9,000万米ドルから2031年までに153億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは9.35%となる見込みです。
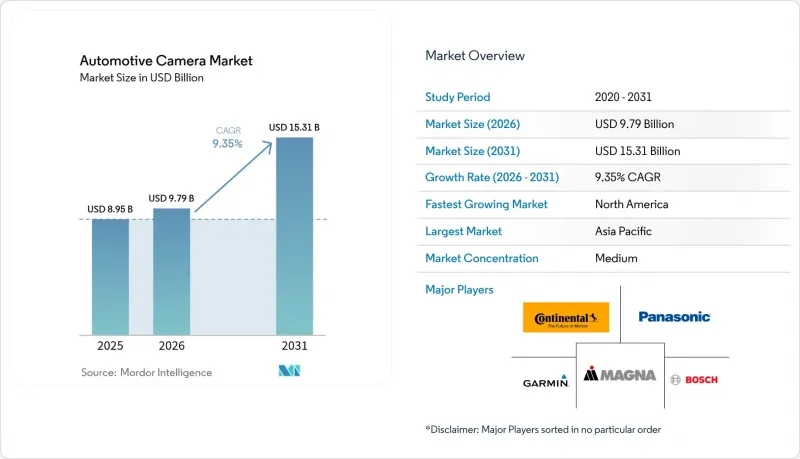
本レポートは、車両タイプ(乗用車、小型商用車など)、タイプ(ビューイング(サラウンド/リア/フロント/車内)など)、技術(デジタル(CMOS)など)、用途(パークアシストなど)、販売チャネル(OEM搭載など)、地域ごとに分類されています。市場規模・予測は、金額(米ドル)ベースで、上記のすべてのセグメントについて提示されています。
世界の自動車用カメラ市場の動向と洞察
米国、EU、中国における安全カメラの搭載義務化
安全規制の統合が進んでいるため、OEM各社はすべての新型車両プラットフォームにマルチカメラシステムを組み込むことを余儀なくされています。2024年7月に施行される欧州連合(EU)の「一般安全規制II」では、車線維持、インテリジェント速度支援、緊急制動のための前方カメラの搭載が義務付けられています。中国の2024年版NCAPでは、ドライバーモニタリングの精度が評価対象となり、事実上、赤外線キャビンカメラの搭載が義務付けられています。米国では、2024年に確定したNHTSAの規則により、時速90マイルまでの歩行者検知機能を備えた自動緊急ブレーキが義務付けられ、暗闇でも視認可能な熱センサーへの明確な需要が生まれています。そのため、自動車メーカーはこれら3つの規制要件を同時に満たすカメラアーキテクチャを模索しており、世界の設計サイクルが加速しています。拡張性の高いリファレンスデザインを有するサプライヤーは、量産プラットフォームからの新たな見積依頼を獲得しています。このように、規制の整合化により、安全カメラは差別化要因ではなく標準的な商品へと変化しており、自動車用カメラ市場全体の出荷数量を押し上げています。
ADAS・自動運転の普及
レベル2+の運転機能は、プレミアムブランドから大衆市場のCセグメント車へと移行しつつあります。Mobileye社のSuperVisionプラットフォームは現在、フォルクスワーゲンのMQBモデルに搭載されており、最大11台のカメラを使用して周囲の状況を感知し、高精細な道路位置情報を取得しています。ソニーは、1台あたりのカメラ搭載数が現在の8台から、2027年度までに12台に増加すると予測しています。センサー上でのAI処理機能により、リアルタイムのビジョンアルゴリズムをエッジプロセッサ上で実行できるようになり、システムの遅延や配線の複雑さが軽減されます。その結果、自動化レベルの向上により、カメラ数の増加が投資回収につながり、費用対効果の好循環が生まれます。この相乗効果により、カメラの平均販売価格(ASP)は上昇し、出荷台数も急増するため、2030年までの自動車用カメラ市場のCAGRは2.1パーセントポイント押し上げられる見込みです。
マルチカメラのBOMコスト
包括的なADASスタックには現在、8~12台のカメラが必要ですが、単価は解像度に応じて20米ドルから500米ドルまで幅があります。コスト重視の自動車メーカーにとって、カメラは車両の材料費の最大3%を占める可能性があり、利益率を圧迫しています。フォードが2025年にリアカメラのソフトウェア不具合を理由に107万5,000台の車両をリコールした事案は、複雑化に伴う保証リスクの大きさを浮き彫りにしています。ティア1サプライヤーは、統合型ビジョンECUやシングルケーブルアーキテクチャの導入で対応していますが、短期的なコスト上昇の圧力は依然として、自動車用カメラ市場のCAGRを1.8パーセントポイント押し下げています。
セグメント分析
2025年の乗用車向け自動車用カメラ市場の規模は59億5,000万米ドルで、これは世界全体の売上高の66.48%に相当します。小型商用車は、現時点では規模は小さいもの、2031年までCAGR 11.02%で拡大しており、市場全体の成長率を上回っています。フリート所有者は、保険料の削減、衝突事故の抑制、テレマティクスに基づくドライバー評価の支援を目的として、カメラの導入を進めています。ボルボ・トラック社によると、従来のミラーをカメラ・モニターシステムに置き換えることで、2%の燃料節約効果が得られるとのことです。したがって、ROIを定量化できる物流企業からの自動車用カメラ市場の調達需要は増加しています。
乗用車は、大量生産と、消費者が安全パッケージに費用を支払う意欲があるため、引き続き主導的な地位を維持しています。2025年には、新型小型乗用車におけるADASの普及率が90%を超え、安定した導入台数が確保されています。大型トラックにおいては、カメラの採用が、EUのGSR II(死角検知規則)などの規制上のマイルストーンと連動しています。フレイトライナー・カスカディア大型トラックに搭載されたストーナーリッジ社の「MirrorEye」システムは、8台のカメラによる冗長性を実証しており、将来的には一般向けSUVにも波及する可能性があります。コスト削減モジュールと実証済みのフリートコスト削減効果の組み合わせにより、商用車セグメント全体において自動車用カメラ市場の売上高は2桁の伸びを維持しています。
2025年においても、ビューイングカメラは売上高シェアの56.80%を維持し、バックカメラ、サラウンドカメラ、ミラー代替機能を中心に自動車用カメラ市場のシェアを牽引しています。しかし、OEM各社が表示機能よりも知覚機能を優先する傾向にあることから、センシング・ステレオユニットはCAGR 12.95%で拡大しています。スバルの次世代「アイサイト」は、オンセミのHyperlux AR0823ATセンサーを活用し、従来はLiDARシステムに限られていた車線中央維持の精度を実現しています。深度知覚ステレオシステムは、現在、日本で自動運転システム(ADS)レベル3の認証を取得しており、その普及を後押ししています。センシングカメラが手頃な価格帯のグレードにも搭載されるにつれ、知覚サブセグメントにおける自動車用カメラ市場の規模は、従来の視認用カテゴリーとの差を縮めていくでしょう。
従来の視認システムも進化しており、HDR性能の向上や、道路の汚れの中でも鮮明さを維持する防飛沫コーティングが採用されています。自動車メーカーは、4台のカメラ間でフレーム単位の正確な同期を必要とする「バードアイ」計算モザイク技術を統合しており、サプライヤーに対し、スキューの少ないイメージャーの提供を求めています。Foresight社のステレオアルゴリズムバンドルは、0.05ルクス未満の環境でも物体検出を実現し、センシングカメラをLiDARに代わる費用対効果の高い選択肢として位置づけています。全体として、画像ベースの知覚技術の優位性と部品原価(BOM)の低下により、自動車用カメラ市場の成長は「インテリジェンス」分野へと軸足を移しつつあります。
地域別分析
アジア太平洋地域は、中国の生産規模と日本の半導体分野におけるリーダーシップに支えられ、2025年には40.10%のシェアで自動車用カメラ市場を席巻しました。ソニーは2026年度までに自動車用イメージャー市場で世界的に大きなシェアを獲得することを目標としており、これにより地域のサプライチェーンの競合力が強化されています。北京市のスマートカーロードマップではレベル2+システムへの補助金が支給されており、低価格帯のEVにおいてもマルチカメラパッケージが標準装備となっています。韓国のOEM各社は、国内でのセンサー・レンズの製造を基盤として、すべての新型SUVに高度なサラウンドビュー機能を搭載しています。このような政策と産業の深みが、自動車用カメラ市場におけるアジア太平洋地域の確固たる地位を確固たるものにしています。
北米は2025年に26.05%のシェアを占め、ハイエンドな安全機能に対する消費者の需要がNHTSA(米国道路交通安全局)の規制と相まって拡大しました。2029年までに自動緊急ブレーキを義務付ける米国の規制は、検証コストをより長いサイクルに分散させるため、カメラの早期導入を促進しています。カナダの各州では、ダッシュカメラの導入に対してフリート保険の割引を提供しており、後付け市場の規模を拡大しています。シリコンバレーの半導体企業は、国内のOEMメーカーの市場投入期間を短縮するエッジAIのリファレンスデザインを提供しています。これらの要因により、同地域の自動車用カメラ市場は堅調な拡大軌道を維持しています。
欧州は、GSR IIの下でカメラベースの包括的な安全対策をいち早く法制化したことを原動力に、23.15%のシェアを獲得しました。ドイツの高級車ブランドは、Euro NCAPの5つ星評価を確保するため、車両に最大10台のカメラを搭載しています。EU域内での電子ミラーの承認は、EVメーカーが空気抵抗を低減するバーチャルミラーを採用するにつれ、新たな追い風となっています。しかし、GDPRによる厳格なデータ処理規則が広範な分析を制限しているため、アジア太平洋地域(APAC)と比較して成長は若干鈍化しています。
中東・アフリカ地域は、湾岸協力理事会(GCC)加盟国における安全装備の義務化と都市化の進展により、2025年の売上高の6.70%を占めました。サウジアラビアで台頭しつつある自動車用スプリットビューカメラのエコシステムは、国内での組立生産拡大に向けた取り組みを支えています。南米のシェアは4.00%にとどまりましたが、ブラジルが2026年に国連欧州経済委員会(UN ECE)の後方確認カメラ基準に準拠する計画であることから、今後数年にわたるアップグレードサイクルが形成される見込みです。全体として、規制の導入時期の違いが、自動車用カメラ市場における地域ごとの分散を招いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 米国、EU、中国における安全カメラの義務化
- ADAS・自動運転の普及率
- 駐車場/360度ビューによる消費者の需要喚起
- CMOS-AIのコスト低下
- 電子ミラーによるEVの空気抵抗低減
- 運転者監視に関する規制の進展
- 市場抑制要因
- マルチカメラのBOMコスト
- サイバーセキュリティ・プライバシーに関するリスク
- IRガラスの供給逼迫
- CMSの規則制定に関する不確実性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型商用車
- カメラタイプ別
- ビューイング(サラウンド/リア/フロント/車内)
- センシング/ステレオカメラ
- 技術別
- デジタル(CMOS)
- 近赤外(NIR)
- サーマル(LWIR)
- 用途別
- 駐車支援
- 先進運転支援システム(ADAS)
- ドライバーモニタリング・車内安全
- 販売チャネル別
- OEM搭載
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 欧州
- ドイツ
- フランス
- 英国
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Robert Bosch GmbH
- Continental AG
- Magna International Inc.
- Valeo SA
- ZF Friedrichshafen AG
- Gentex Corporation
- Autoliv Inc.
- Hella GmbH & Co KGaA
- Panasonic Corp.
- Garmin Ltd
- Denso Corp.
- Mobileye N.V.
- Aptiv PLC
- onsemi(Semiconductor Components Industries LLC)
- Ambarella Inc.
- Mitsubishi Electric Corp.
- Hyundai Mobis
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日