


日本のプラスチック包装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Japan Plastic Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121395
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、日本のプラスチック包装市場の規模は2025年に541万トンと評価され、2026年の565万トンから2031年までに703万トンに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.47%となる見込みです。
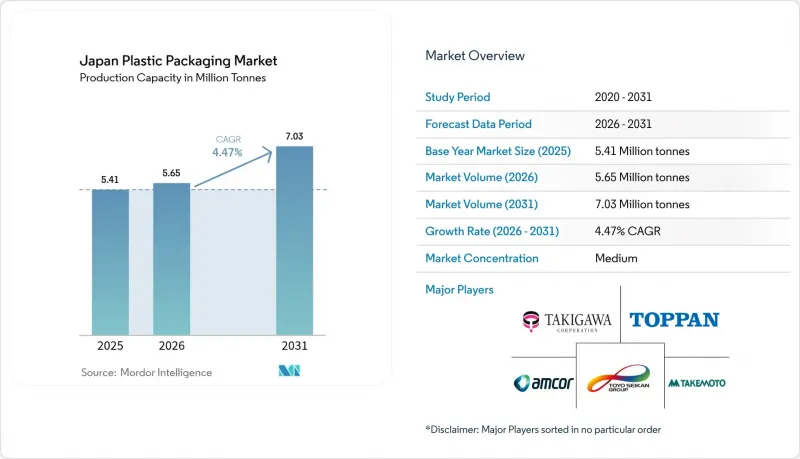
本レポートは、材料別(PET、PE、PP、バイオベースプラスチックなど)、タイプ別(硬質プラスチック、軟質プラスチック)、製品別(ボトル・ジャー、缶、パウチ、トレイ・クラムシェル、キャップ・クロージャーなど)、エンドユーザー産業別(食品、飲料、ヘルスケア・医薬品、小売・Eコマースなど)に分類されています。市場予測は、数量(トン)単位で提示されています。
日本のプラスチック包装市場の動向と洞察
Eコマースの成長が、高バリア軟質包装の需要を牽引
日本郵便や民間宅配業者による小包取扱量は過去最高を更新し続けており、オンライン小売業者は、過剰包装をせずに多段階の物流過程に耐える包装材を指定するようになっています。これに対し、フィルムメーカー各社は、EVOHとmLLDPEを組み合わせた多層構造を採用することで、薄肉化を実現しつつ酸素バリア性能を確保し、それによって物流に伴う排出量と単位あたりの輸送コストを削減しています。その結果、ラミネート加工やデジタル印刷を専門とするコンバーター各社の生産量は着実に増加しており、Eコマースチャネルが、日本のプラスチック包装市場において最大の新たな需要源としての地位を固めています。
高齢化が進み、医薬品のブリスター包装やパウチ包装への需要が拡大
現在、65歳以上の高齢者は日本の人口の29%以上を占めており、処方薬の処方量や市販サプリメントの使用量が増加しています。医薬品包装メーカーによると、握力が低下した高齢者を支援する、触覚による操作が可能なプッシュスルー式ブリスターや、簡単に切り離せるパウチなどの需要が2桁の伸びを示しています。在宅ケアを促進する規制改革により、1回分単位の服薬管理用パッケージへの需要が高まっており、この動向が日本のプラスチック包装市場に堅調な需要をもたらしています。
使い捨てプラスチックに対する拡大生産者責任(EPR)手数料の厳格化
日本のEPR法により、ブランド所有者は回収・リサイクルの費用を負担することが義務付けられ、使い捨て製品カテゴリーにおけるコンプライアンス関連費用は最大60%増加しています。請求書が届くにつれ、食品メーカー各社は、包装の重量を削減したり、再利用可能な容器への移行を図ったりするためのパッケージ再設計に苦心しています。この短期的な負担により、利益率が圧迫され、日本のプラスチック包装市場における販売量の拡大が鈍化しています。
セグメント分析
ポリエチレンは、食料品用フィルムや工業用ライナーなど幅広い用途での汎用性に支えられ、2025年の日本のプラスチック包装市場規模において28.12%のシェアを占めました。コスト面での優位性と成熟した加工インフラがその優位性を支えていますが、脱炭素化の公約により、ブランドオーナーはサトウキビ由来のエタノールから製造されたドロップイン型バイオPEの試験導入を進めています。バイオベースプラスチックは、現在の生産量が総量の5%未満であるもの、4.93%という最も高いCAGRを記録しており、化石由来のグレードとの価格差を埋めるための補助金も受けられています。
研究開発チームは、林業残渣由来のセルロースナノファイバーを活用し、HDPEと同等の剛性を持ちながら、埋立処分場での生分解性を備えた樹脂の開発に取り組んでいます。大手樹脂メーカー各社は、2027年までにバイオエタノール由来の生産量を2万トンとすることを目指しており、これにより日本は2030年までに200万トンという国のバイオプラスチック目標を達成できる体制を整えています。これらの取り組みにより、日本のプラスチック包装市場に新たな原料が導入され、材料供給の多様化が進み、石油由来原料の価格変動リスクが軽減されます。
2025年、軟質包装は日本のプラスチック包装市場シェアの53.85%を占め、CAGR5.84%で予測成長を牽引しています。材料効率に優れたフィルムは、貨物輸送時の排出ガスと保管スペースを最小限に抑え、EC小包の密度が高まる中で極めて重要です。無溶剤ラミネート技術やデジタル印刷機の進歩により、アートワークの切り替え時間が短縮され、コンバーターは高額な在庫を抱えることなく、限定版のSKUに対応できるようになりました。ジャーやタブなどの硬質パッケージは、常温保存の定番商品として堅調に推移していますが、樹脂使用量が多いため、柔軟性のあるパッケージに比べ成長率は低くなっています。
特許取得済みの層分離フィルムにより、使用後の剥離が可能となり、単一ポリマーのリサイクルストリームが確保されるため、従来、多層パウチに付きまとっていたリサイクル性の欠点が解消されています。国のリサイクル目標が厳格化される中、この変化は、ライフサイクルへの影響を抑制しつつ、日本のプラスチック包装市場における軟質製品のシェア拡大を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマースの成長が、参入障壁の高い軟質包装への需要を牽引
- 高齢化の進展により、医薬品のブリスター包装やパウチ包装への需要が高まる
- 飲料用PETボトルの軽量化により、コスト削減と販売量の増加が図られる
- コンビニエンスフードのブームにより、レトルトパウチの利用が増加
- 化学リサイクル実証プラントに対する政府の補助金
- 2030年のリサイクル可能性目標に向けた、プラズマコーティングを施した単一材料フィルムの普及
- 市場抑制要因
- 使い捨てプラスチックに対する、より厳格な拡大生産者責任(EPR)手数料
- 紙やガラス製の代替品への消費者の志向の変化
- 日本企業の「プラスチックゼロ」への取り組み:日用消費財大手各社
- ナフサ価格の変動が樹脂のコスト構造に悪影響を及ぼす
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
- 投資分析
第5章 市場規模と成長予測
- 材料別
- ポリエチレンテレフタレート(PET)
- ポリエチレン(PE)
- 高密度ポリエチレン(HDPE)
- 低密度ポリエチレン・直鎖型LDPE
- 直鎖状低密度ポリエチレン(LLDPE)
- ポリプロピレン(PP)
- バイオベースプラスチック
- その他
- タイプ別
- 硬質プラスチック
- 軟質プラスチック
- 製品別
- ボトル・ジャー
- 缶
- パウチ
- トレイ・クラムシェル
- キャップ・クロージャー
- その他
- エンドユーザー産業別
- 食品
- 飲料
- 医療・医薬品
- 小売・Eコマース
- 工業製造
- パーソナルケア・家庭用品
- その他
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor plc
- Toyo Seikan Group Holdings, Ltd.
- Toppan Inc.
- Takigawa Corporation Japan G.K.
- Sealed Air Corporation
- Sonoco Products Company
- Takemoto Yohki Co., Ltd.
- Hosokawa Yoko Co., Ltd.
- Kodama Plastics Co., Ltd.
- Fujimori Kogyo Co., Ltd.
- Nihon Yamamura Glass Co., Ltd.
- Sumitomo Bakelite Co., Ltd.
- Mitsubishi Chemical Group Corporation
- Ube Packaging Materials Co., Ltd.
- Dai Nippon Printing Co., Ltd.(DNP)
- Rengo Co., Ltd.(Plastic Unit)
- Shibusawa Package Co., Ltd.
- Kureha Corporation
- Plastikon Japan Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


