


農業用助剤:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Agricultural Adjuvants - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121390
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、農業用助剤の市場規模は2025年に43億米ドルと評価され、2026年の45億5,000万米ドルから2031年までに64億米ドルへと拡大し、予測期間(2026年~2031年)のCAGRは7.1%になると推定されています。
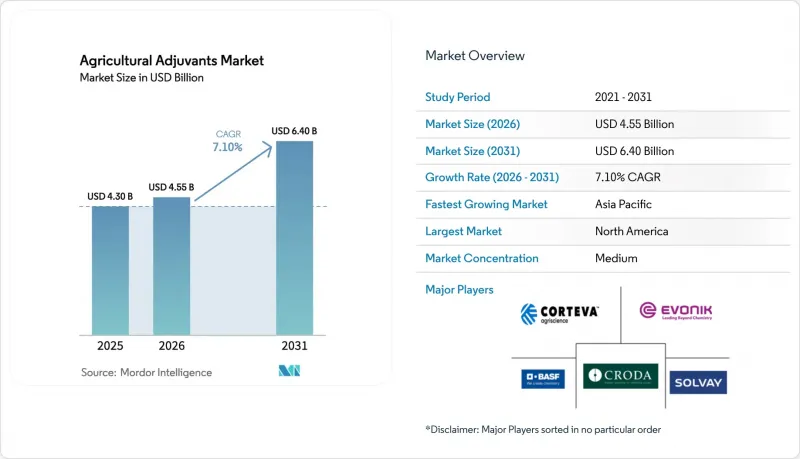
本レポートは、種類別(活性化助剤および汎用助剤)、用途別(除草剤用助剤、殺虫剤用助剤など)、作物別(穀物、油糧種子および豆類、果物および野菜、その他の作物)、地域別(北米、南米、欧州、アジア太平洋、中東、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の農業用助剤市場の動向と洞察
増加する食料需要と減少する耕作地
国連の予測によると、2050年までに世界人口は97億人に達し、追加の耕作地に対する需要は1億6,500万ヘクタールに達すると見込まれています。一人当たりの耕作可能面積が減少する中、各国政府は、散布補助剤を配合した薬剤の使用を奨励する収量強化プログラムを推進しており、これにより散布の繰り返しを削減し、投入資材の効率を向上させています。食料需要と利用可能な農地とのこの拡大するギャップにより、生産者は既存の耕作面積での生産性を最大化せざるを得ず、作物保護製品への依存度が高まっています。農業用散布補助剤は、薬剤の付着、拡散、吸収を改善することでこの変化を支援し、農薬の使用を最適化しながら、害虫駆除や雑草のより効果的な防除を可能にします。
精密農業の導入が散布精度を向上
GPS誘導式噴霧機、可変散布量技術(VRT)、センサーベースの散布システムといった精密農業技術は、作物保護の実践に大きな影響を与えています。こうしたシステムにより散布量は15%から25%削減されますが、それは液滴が均一に保たれている場合に限られます。そのため、現在ではドリフト抑制ポリマーや低発泡性界面活性剤が必須の添加剤となっています。西欧でも同様の動向が見られます。「ファーム・トゥ・フォーク(Farm-to-Fork)」戦略における50%削減目標により、生産者は1リットルあたりの効果をさらに高めることを余儀なくされています。中国では、ドローンによる散布量が1ヘクタールあたり5~15リットルであるのに対し、地上散布機では100リットルに上るため、葉面被覆を維持するには有機シリコーン系スーパースプレッダーが不可欠となっています。こうした動向により、農業用助剤市場のあらゆるサブセグメントにおいて需要が加速しています。
共配合成分に対する毒性閾値の厳格化
規制当局は、助剤に使用される不活性成分や共配合成分に対する審査を強化しています。欧州連合(EU)は、化学物質の登録、評価、認可、および制限(REACH)の枠組みを通じて、また米国環境保護庁(EPA)は、界面活性剤およびアルキルフェノールエトキシレートに対して、より厳格な毒性基準を導入しました。2022年、欧州連合(EU)の「ファーム・トゥ・フォーク(Farm to Fork)」戦略では、2030年までに農薬使用量を50%削減することを目標としています。その結果、加盟各国はコーデックス基準を上回る厳格な残留基準値を施行しています。これらの措置により、コンプライアンスコストが増加し、製剤の再設計が必要となったため、研究開発費の増加につながっています。コンプライアンスコストは化学物質ごとに高額になる可能性があり、この負担により小規模な製剤メーカーは市場から締め出され、農業用助剤市場におけるシェアは垂直統合型の大手企業へとシフトしています。低温環境下での性能の低さは依然として植物油系界面活性剤の課題となっており、利益率を圧迫する製剤の再設計サイクルを余儀なくされています。
セグメント分析
2025年には、活性剤系助剤が最大のセグメントとなり、農業用助剤市場シェアの70.5%を占めました。これは、ほとんどの萌芽後除草剤のラベルにおいて、界面活性剤や油類の使用が依然として必須とされているためです。現代の作物保護慣行に影響を与える農学的、経済的、規制上の要因に後押しされ、農業用活性剤系助剤の世界の需要は大幅に増加しています。食料、飼料、繊維に対する世界の需要の高まりに対応するため、農業システムが機能する中、農家は除草剤、殺菌剤、殺虫剤、葉面肥料などの作物保護製品の効率性と有効性をますます重視するようになっています。
ユーティリティ系助剤は最も急成長しているセグメントであり、2031年までCAGR8.4%を記録すると予測されています。これは、農家がますます厳しくなるノズルやpHの仕様を満たすのを支援する、ドリフト抑制ポリマーや水質調整剤に牽引されています。ドローンの運用プロトコルや硬水地域での使用事例が増加するにつれ、ユーティリティ系製品における農業用助剤市場の規模は着実に拡大すると予測されています。精密農業の普及により、汎用添加剤は農業の中核技術として定着しつつあります。ドリフト抑制剤はISO 22866の液滴基準を満たし、水質調整剤はグリホサートの効果を40%低下させる可能性のある鉱物間の拮抗作用を中和し、消泡剤は高圧ポンプの溢れを防ぎます。タンクミックスに添加する成分が増えるごとに相性の悪さによるリスクが高まるため、乳化液を安定化させる緩衝剤やポリマーへの需要が高まっています。
地域別分析
北米は最大の地域であり、2025年には農業用アジュバント市場シェアの35.4%を占めました。これは、高度に機械化された農場と広範な販売代理店ネットワークにより、アジュバントパッケージがすでに日常的な作物保護プログラムに組み込まれているためです。米国での飽和状態により追加耕作面積が頭打ちとなっているため、成長率は世界全体のペースをわずかに下回ると予測されています。カナダでは、依然として界面活性剤で最適化されたグリホサートの散布に依存するキャノーラや小麦の栽培プログラムが市場に強靭さをもたらしています。一方、点滴灌漑による野菜栽培を拡大しているメキシコは、北米市場全体においてより速い成長をもたらしています。
アジア太平洋地域は最も成長が著しい地域であり、中国とインドが散布機器の近代化を進め、収量目標を引き上げていることから、2031年までにCAGR8.1%で拡大する見込みです。中国における無人航空機(UAV)やスマート農業機械への政策支援により、助剤の需要は「スーパースプレッダー」や「ドリフト低減剤」へと集中しています。インドの「デジタル農業ミッション」では、精密散布機器の対象となる費用の半分を助成しており、綿花、カラシナ、豆類向けの活性剤の販売を後押ししています。日本とオーストラリアでは、高齢化が進む農村地域でのドローンの導入や、ドリフト制御に大きく依存する綿花用殺虫剤プログラムにより、この地域の成長を補完しています。
欧州と南米では、着実な政策支援と市場の抑制が相殺され、緩やかな成長が見られます。欧州では、成長の主な原動力は厳格な環境規制であり、これにより購入傾向がバイオベースのブレンド製品へとシフトしているもの、総販売量の増加にはつながっていません。南米では、ブラジルやアルゼンチンの農家が大豆やトウモロコシの栽培を拡大していることから、顕著なCAGRが見られます。しかし、為替レートの変動や投入資材コストの上昇が、高品質な助剤の導入を妨げています。アフリカは他の地域に比べ遅れをとっていますが、商業農業の発展や、ドリフト制御と水質調整を重視したドナー資金による研修プログラムに支えられ、一桁台の着実な成長を維持しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 増加する食料需要と減少する耕作地
- 精密農業の導入により、散布の精度が向上しています
- 除草剤耐性種子への移行により、助剤の需要が高まっています
- バイオ由来界面活性剤の技術革新が急増し、毒性が低減しています
- ドローンを活用した超微量散布には、超広範囲散布装置が必要となります
- 炭素クレジットに連動した投与量削減のインセンティブ
- 市場抑制要因
- 配合添加物の毒性閾値の引き締め
- 石油化学原料価格の変動性
- 微生物による生物的防除剤との適合性のギャップ
- AIを活用した散布システムにより、広範囲作用型助剤の使用が削減されています
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 活性化剤・アジュバント
- 界面活性剤
- 油性アジュバント
- 汎用性のある添加剤
- ドリフト抑制剤
- 水質調整剤
- 消泡剤
- 酸性化剤および緩衝剤
- 活性化剤・アジュバント
- 用途別
- 除草剤用助剤
- 殺虫剤用アジュバント
- 殺菌剤用助剤
- その他の用途
- 作物タイプ別
- 穀類・穀物
- 油糧種子・豆類
- 果物・野菜
- その他の作物
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- BASF SE
- Corteva Agriscience
- Evonik Industries
- Solvay SA
- Croda International
- Nufarm Ltd
- Helena Agri-Enterprises
- AkzoNobel NV
- Brandt Consolidated
- Wilbur-Ellis Company
- Adjuvant Plus Inc.
- Huntsman Corporation
- Clariant AG
- Momentive Performance Materials
- Interagro Ltd
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日