


先進空港技術:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Advanced Airport Technologies - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121373
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、先進空港技術市場の規模は2025年に293億6,000万米ドルと評価され、2026年の307億3,000万米ドルから2031年までに385億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.66%となる見込みです。
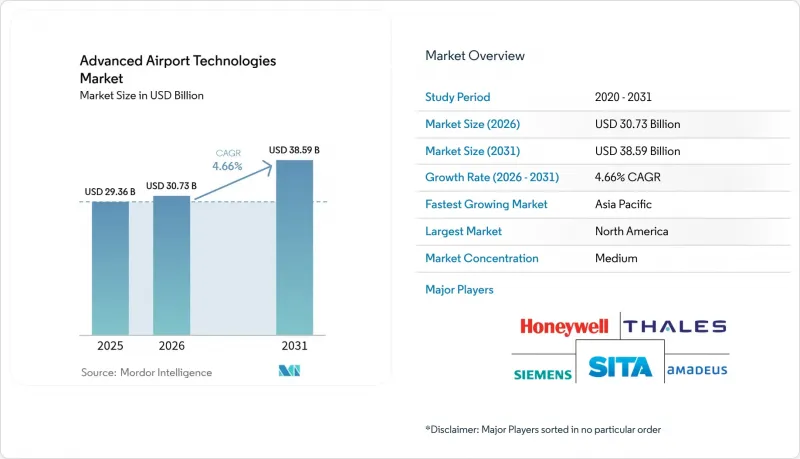
本レポートは、技術タイプ(空港通信システムなど)、運用エリア(エアサイドなど)、用途(資産・施設管理など)、空港の規模・クラス(クラスAなど)、展開モード(オンプレミス/独自システムなど)、地域(北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の先進空港技術市場の動向と洞察
増加する航空旅客数とグリーンフィールド空港プロジェクト
ACI-Worldによると、世界の旅客数は2024年にパンデミック前の水準を上回り、94億人旅に達し、収容能力に対する緊急のニーズが生じています。2025年5月に開業したシンガポールのチャンギ空港第5ターミナルなどのメガプロジェクトでは、運用開始当初から自動化された手荷物フロー、スマートビル制御、太陽光発電が組み込まれています。設計段階でのこうした統合により、運営事業者はコストのかかる改修を回避でき、その後のあらゆる拡張において、技術に対する基本水準の期待が高まっています。新興市場の各国政府も同様の建設プロジェクトに資金を提供しており、これにより、先進空港技術市場は、旅客数に応じて拡張可能な、統合型かつクラウド対応のプラットフォームへと向かっています。
厳格な世界の航空保安規制(ICAO、TSA、EASA)
欧州連合(EU)のコンピュータ断層撮影(CT)導入期限・TSAの2029年までの資本計画により、高度なスクリーニング機器の調達が確定しています。ICAOの2024年セキュリティ・ウィークでは、AIを活用した脅威検知が支持され、管轄区域を横断した共通の対応指針が策定されました。規則の調和により、カスタマイズコストが削減され、対象となる市場規模が拡大し、一括購入が促進されることで、あらゆる地域における高度な空港技術市場が活性化しています。しかし、小規模な空港ではスケジュール上のプレッシャーに直面しており、従量課金モデルを提供する機器ベンダーとの提携が加速しています。
高額な設備投資(CAPEX)と長い回収期間
多くの空港では、収益が2019年のピーク水準を下回ったままであり、裁量予算が逼迫しています。クラスCの施設では、1レーンあたり300万米ドルを超えるCTスキャナーの資金調達に苦戦しており、導入の進展が鈍化しています。ESG連動型債券や「Airport-as-a-Service(空港サービス提供型)」契約により、初期投資負担が軽減されており、ウィーン空港のCO2ニュートラルな資金調達手法がその好例です。とはいえ、回収期間の長期化は、特にサービス料金の引き上げが困難な地域において、高度な空港技術市場の成長を抑制する要因となっています。
セグメント分析
2025年、セキュリティ・スクリーニングシステムは、機器の設置を義務付けるEU全域のCT導入要件に支えられ、先進空港技術市場シェアの28.86%を占めました。このセグメントは、信頼性の高い継続的なサービス収益と更新サイクルをもたらし、ベンダーのパイプラインを安定させています。セキュリティ・スクリーニング分野における先進空港技術市場の規模は、2025年に84億7,000万米ドルに達し、2031年まで一桁台半ばの成長率を維持すると予測されています。
2025年時点では規模は小さいもの、空港がシームレスな本人確認と免税店の売上転換率を結びつけるにつれ、生体認証による乗客識別プラットフォームはCAGR6.14%で拡大しました。生体認証と脅威検知分析を融合させたハイブリッドソリューションは、包括的な契約を獲得しており、既存のX線機器サプライヤーをソフトウェア提携へと追い込んでいます。手荷物、貨物、乗客の流れを管理するソフトウェアも、従来はハードウェアのみだったワークフローに分析機能を組み込むことで、同様の導入の波に乗っています。地上ハンドリングの電動化も調達形態を変えつつあります。深セン空港が掲げる「100%新エネルギー車」という目標は、環境目標が仕様書に影響を及ぼすようになったことを示しています。
2025年の先進空港技術市場規模のうち、ターミナル側のシステムが43.72%を占めており、これは乗客との接点が集中していることを反映しています。セキュリティチェックポイントでの生体認証、デジタルサイネージ、スマート小売ソフトウェアは、処理能力の向上と付帯収益をもたらし、ターミナルを最優先の投資対象としています。
エアサイドのアプリケーションは規模は小さいもの、CAGR 5.69%を記録しており、デジタルツインを通じてターミナルプラットフォームとの統合が進んでいます。ナッシュビルでサボ社が導入したクラウドベースの滑走路安全システムは、FAA(連邦航空局)の地上状況把握目標に沿ったリアルタイムのアラートを提供しています。エアサイドでの成果は、AIを活用したゲート割り当てによってさらに拡大しており、これによりタキシング時間が短縮され、スコープ1排出量が削減されています。チャールストンに導入されたスマートパーキングシステム「PARCS」を含むランドサイドのモビリティシステムは、ラストマイルの収益化とデータ収集を可能にし、空港全体を網羅する包括的なプラットフォームを完成させています。
地域別分析
北米は、生体認証・身元審査システムを優先するTSA(米国運輸保安庁)の複数年にわたる資本計画に支えられ、2025年の収益の34.12%を占めました。米国のハブ空港では、摩擦のない身分証明のパイロット事業が先駆的に行われており、バンクーバーのデジタルイノベーション推進も同様の勢いを見せています。しかし、市場の飽和により、成長率は1桁台前半にとどまっています。カナダの空港では、気候変動への耐性を高めるための資金を活用してエネルギー効率の高い改修を行い、LED照明や電動化された地上車両の導入を加速させています。
欧州では、規制の調和とESGの要請により、堅調な需要が維持されています。EUによるCTスキャナー導入義務化により新規設置が確保される一方、ウィーン空港のネットゼロロードマップは、太陽光発電や電動地上サービス機器への投資を促進しています。2024年上半期の旅客数は前年同期比9%増加しましたが、47%の空港が依然として2019年の水準を下回っており、回復のばらつきが浮き彫りになっています。サステナビリティ連動型ファイナンスや「Fit-for-55」インフラ規制が、スマートグリッド対応資産への転換を後押ししています。
アジア太平洋地域はCAGR 7.03%で最も急速に成長している地域であり、2024年のインドにおける1億7,400万人の旅客数や、新規空港の膨大なポートフォリオが成長の原動力となっています。チャンギ空港第5ターミナルの35億米ドル規模の建設プロジェクトには、ロボット技術やAIが組み込まれており、地域におけるベンチマークとなっています。仁川空港は2040年までに電力の100%を再生可能エネルギーで賄うことを目指しており、スマートエネルギー管理システムの受注を後押ししています。中国における複数都市での拡張や、韓国によるRE100への取り組みが機会をさらに拡大させ、2031年にかけてこの地域は先進空港技術市場の要となるでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 航空旅客数の増加と新規空港建設プロジェクト
- 世界の航空保安に関する厳格な規制(ICAO、TSA、EASA)
- シームレスな旅客体験を実現するための生体認証技術の急速な導入
- 処理時間を短縮するためのリアルタイムデータへの需要
- 遠隔運用・予知保全におけるデジタルツインの導入
- ESG連動型の空港資金調達により、低炭素技術が優遇される
- 市場抑制要因
- 高い設備投資額と長い回収期間
- サイバーセキュリティ・データプライバシーに関するリスクの増大
- レガシーITの統合に伴う複雑さ
- 生体認証における利用者の同意に関するボトルネック
- バリューチェーン分析
- 規制・技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術タイプ別
- 空港通信システム
- 空港管理ソフトウェア
- 旅客・手荷物・貨物ハンドリング
- セキュリティ・スクリーニングシステム
- 地上・エアサイド用ハンドリング機器
- 着陸支援、誘導、照明システム
- 空港向けデジタルサイネージシステム
- スマートパーキング・陸上モビリティソリューション
- 運用エリア別
- ターミナルサイド
- エアサイド
- ランドサイド
- 用途別
- 旅客処理・旅客体験
- 航空運航・ATC/ATM
- 資産・施設管理
- スマートリテール・航空分野以外の収益ソリューション
- 空港の規模・クラス別
- クラスA(年間旅客数2,500万人超)大規模空港
- クラスB(年間旅客数500~2,500万人)中規模空港
- クラスC(年間旅客数500万人未満)小規模・地方空港
- 展開モード別
- オンプレミス/独自開発
- クラウド・SaaS
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honeywell International, Inc.
- Cisco Systems, Inc.
- Thales Group
- Siemens AG
- SITA
- TAV Airports Holding
- ADB SAFEGATE
- NEC Corporation
- Smiths Detection(Smiths Group)
- Leidos Holdings, Inc.
- Analogic Corporation
- L3Harris Technologies, Inc.
- TK Elevator GmbH
- Rapiscan Systems, Inc.
- Amadeus IT Group, S.A.
- International Business Machines Corporation(IBM)
- Vanderlande Industries B.V.
- Indra Sistemas, S.A.
- Frequentis AG
- Collins Aerospace(RTX Corporation)
- Daifuku Co., Ltd.
- Oshkosh Corporation
- Johnson Controls International plc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


