


クロマトグラフィー装置:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Chromatography Instrumentation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121364
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、世界のクロマトグラフィー装置市場規模は、2025年の101億3,000万米ドルから2026年には106億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 4.92%で推移し、2031年には135億2,000万米ドルに達すると予測されています。
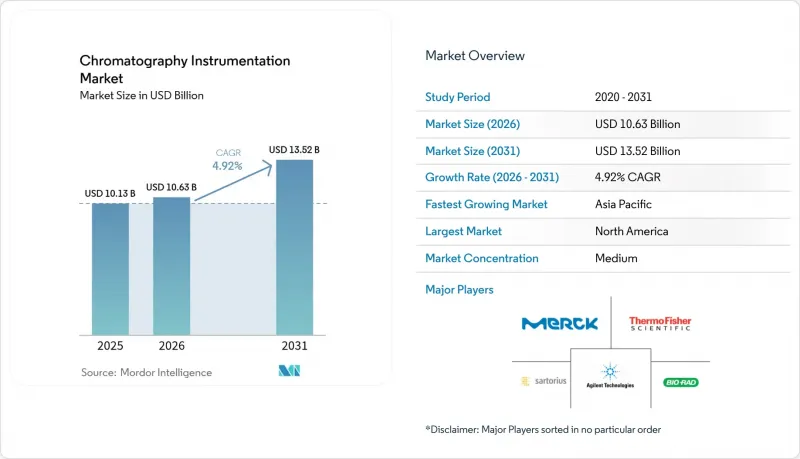
本レポートは、デバイス別(クロマトグラフィーシステム[ガス、液体など]、消耗品[カラム、シリンジなど]、付属品[カラム用付属品、オートサンプラー用付属品など])、用途(農業・食品検査、製薬会社など)、地域別(北米、欧州、アジア太平洋など)に分類されています。市場規模・予測は、金額(米ドル)ベースで提示されています。
世界のクロマトグラフィー装置市場の動向と洞察
バイオ医薬品・低分子医薬品の承認を加速させる上で不可欠なクロマトグラフィー
米国FDAによるQ2(R2)・Q14のガイダンスの更新により、分析法の堅牢性に関するより強力な証拠が求められるようになり、超高性能LC-MSプラットフォームへの広範なアップグレードが進んでいます。ウォーターズ社のEmpowerソフトウェアは、すでに世界中の新薬申請書類の約80%をサポートしており、これは品質設計(QbD)プログラムにおける同技術の中心的な役割を反映しています。特に、抗体治療薬の金属汚染を排除する生体適合性カラムの需要が旺盛です。連続製造ラインでは、重要なプロセスパラメータを仕様範囲内に維持するためにインラインクロマトグラフィーモニタリングが不可欠であり、これにより受託開発・製造機関(CDMO)向けの機器販売がさらに拡大しています。
急速な技術の進歩:小型化・UHPLC/UPGCプラットフォーム
最新世代のシステムは、1,300 barを超える圧力を実現するとともに、自動メンテナンスルーチンを起動する自己診断センサーを内蔵しています。AIエンジンがグラジエントプロファイルをリアルタイムで調整することで、オペレーターの介入なしにピーク容量を向上させ、溶媒の使用量を最大65%削減しています。マイクロ流体式サンプル調製モジュールは、試薬の消費量を最小限に抑え、処理速度を向上させるため、小規模な研究室でも複雑なマトリックスを扱うことが可能になります。装置の設置面積は縮小し続けており、スペースに制約のある施設でも多台同時設置が可能となっています。こうした利点は、手作業の負担を軽減することで、世界的に不足している熟練したクロマトグラファーの不足という課題に直接対処するものです。
高度なLC・MS結合システムの高額な初期費用と維持費
次世代のLC-MS装置は、多くの場合50万米ドルを超え、サービス契約により年間さらに12%の費用が加算されるため、学術機関や診断検査室の予算を圧迫しています。半導体関税により部品コストが上昇するリスクがあり、アップグレードが遅れる可能性があります。OEMや再販業者による認定中古プログラムでは、1万4,000米ドルという低価格での導入が可能ですが、保証範囲が限定的であるため、ライフサイクル上のリスクが高まる可能性があります。複雑な生体分析サンプル1件あたりの総分析コストは、しばしば100米ドルを超えるため、一部の施設では、内部投資を行う代わりに検査を外部委託せざるを得ない状況にあります。
セグメント分析
液体クロマトグラフィーシステムは、2025年の売上高の56.20%を占めており、製薬、環境、臨床分野における幅広い適用性を反映しています。液体プラットフォーム向けのクロマトグラフィー装置市場規模は、2025年に56億9,000万米ドルに達し、高感度な生体分子の金属吸着を最小限に抑える生体適合性ハードウェアに支えられ、CAGR 4.85%で拡大すると予測されています。超臨界流体分析装置は、絶対値では小規模ですが、より環境に優しいキラル分離に対する製薬業界の需要に後押しされ、8.45%という最も高いCAGRで推移する見込みです。ガスクロマトグラフィーメーカーは、ヘリウムへの依存度を低減するため、水素キャリアを用いたシステムの再設計を進めており、イオンクロマトグラフィーは飲料水の規制遵守において重要性を増しています。消耗品、特にPFASや抗体分析用に設計されたカラムは、継続的な収益を牽引し、サプライヤーを設備投資のサイクルから守っています。米国・欧州におけるアガロース樹脂の生産の現地化により、ユーザーは太平洋横断の物流リスクから守られ、リードタイムの短縮と価格の安定化が図られています。
技術的な差別化は現在、組み込み型分析機能に焦点が当てられています。機器はあらゆるパラメータの変更を記録し、実験室情報システムに情報を提供する追跡可能なデジタルツインを構築します。ベンダー各社は、故障を予測するカラム状態ダッシュボードを統合しており、これによりデータの完全性が保護され、再分析の回数が削減されます。コンパクトなオートサンプラーや溶媒を節約するグラジエントポンプは、クロマトグラフィーの分解能を維持しつつ、グリーンケミストリーの要件にも適合しています。これらの動向は、液体クロマトグラフィーシステムの持続的なリーダーシップを確かなものとし、クロマトグラフィー装置市場全体の成長軌道を支えています。
地域別分析
北米は2025年、世界売上高の38.30%を維持しました。これは、活発な製薬分野の研究開発パイプラインと、高度な分析バリデーションを義務付けるFDAの厳格な監督に支えられたものです。サーモフィッシャー社の20億米ドル規模の生産能力拡大計画などの国内拡張プロジェクトは、機器や消耗品へのアクセスを改善し、更新サイクルや新規導入を後押ししています。また、半導体の国内生産促進に向けた連邦政府のインセンティブも、機器部品の供給を保護し、エコシステムの強靭性を高めています。
欧州は確立された基盤を有していますが、溶媒や廃棄物に関する規制が厳格化されており、これが環境に優しい技術の早期導入を促進しています。研究所では、環境指令に準拠するため、低流量UHPLCや水素キャリアガスソリューションへの移行が進んでいます。EUのホライズン研究資金は、次世代の検出手法への投資を継続しており、地域のイノベーションパイプラインを支えています。
アジア太平洋地域は主要な成長エンジンであり、2031年までにCAGR7.45%で拡大しています。受託研究機関(CRO)、ワクチンメーカー、ジェネリック医薬品メーカーが事業規模を拡大する中、中国とインドの2カ国で地域需要の半分以上を占めています。食品安全検査の高度化や産業汚染の抑制に向けた政府の取り組みも、受注をさらに後押ししています。日本・韓国の企業は、プラットフォームエンジニアリングの最前線に立ち続け、高精度な部品を世界中に輸出することで、クロマトグラフィー装置市場の世界の地位を強化しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- バイオ医薬品・低分子医薬品の承認を加速させる上で不可欠なクロマトグラフィー
- 急速な技術の進歩:小型化・UHPLC/UPGCプラットフォーム
- 世界の食品安全規制・PFAS規制の厳格化により、検査件数が増加
- バイオ医薬品分野におけるバイオプロセス・連続製造の拡大
- ヘリウム不足が、代替キャリアガスを用いたGCシステムのアップグレードを後押し
- AIを活用したワークフローの自動化により、分析の所要時間を大幅に短縮
- 市場抑制要因
- 高度なLC・MS結合システムの高額な初期費用・維持費
- 熟練したクロマトグラファー・データアナリストの不足
- 高純度樹脂、カラム、半導体チップの供給における変動性
- 新たに導入される環境配慮型溶剤の規制により、コンプライアンス・設計変更のコストが増加
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- デバイス別
- クロマトグラフィーシステム
- ガスクロマトグラフィーシステム
- 液体クロマトグラフィーシステム
- 超臨界流体クロマトグラフィーシステム
- イオンクロマトグラフィーシステム
- 薄層クロマトグラフィーシステム
- 消耗品
- カラム
- 溶剤/試薬/吸着剤
- シリンジ/針
- 膜フィルター
- その他
- 付属品
- コラム用付属品
- オートサンプラー用付属品
- ポンプ
- 検出器
- その他
- クロマトグラフィーシステム
- 用途別
- 農業・食品検査
- 製薬・バイオ医薬品企業
- 臨床・診断検査室
- 環境試験
- 化学・石油化学
- 法医学・毒物学
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Agilent Technologies
- Waters Corporation
- Shimadzu Corporation
- Thermo Fisher Scientific
- PerkinElmer Inc.
- Merck KGaA
- Sartorius AG
- Bio-Rad Laboratories
- Restek Corporation
- Gilson Inc.
- Phenomenex Inc.
- Cytiva
- Bruker Corporation
- Hitachi High-Tech Corporation
- LECO Corporation
- Danaher(SCIEX)
- GE Healthcare Life Sciences
- Pall Corporation
- Knauer Wissenschaftliche Gerate
- Tosoh Bioscience
- Trajan Scientific & Medical
- YMC Co. Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 111 Pages
- 納期
- 2~3営業日


