


ワクチンアジュバント:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Vaccine Adjuvants - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121356
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のワクチンアジュバント市場規模は25億2,000万米ドルと推定されており、2025年の23億8,000万米ドルから拡大し、2031年には33億9,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR6.07%で成長すると見込まれています。
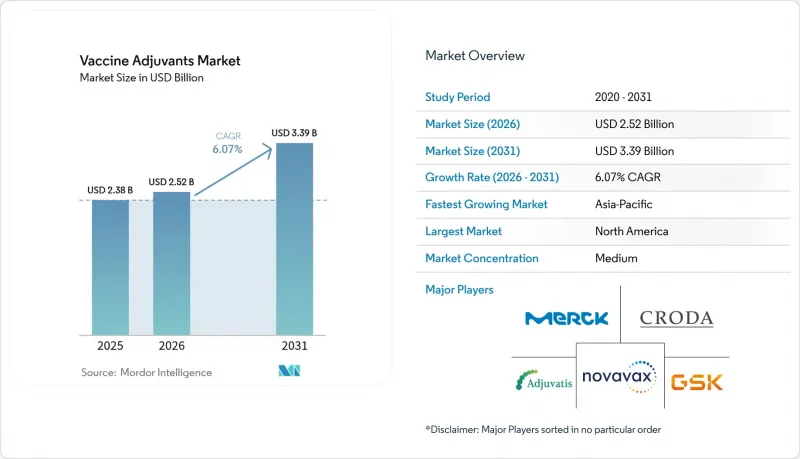
本レポートは、製品タイプ(ミネラル塩系アジュバント、サポニン・トリテルペノイド、エマルジョン系、その他)、使用形態(活性免疫刺激剤、キャリア、その他)、疾患タイプ(感染症、がん、その他)、用途(研究用途、商用用途)、地域(北米、欧州、その他)ごとに分類されています。市場規模と予測は、金額(米ドル)ベースで提示されています。
世界のワクチンアジュバント市場の動向と洞察
政府による予防接種推奨範囲の拡大
各国のワクチン接種スケジュールが拡大し、現在では青年、成人、高齢者を対象としているため、アジュバント配合製品の適用対象層が着実に拡大しています。2024年にFDAがパンデミック備蓄用のアジュバント配合H5N1ワクチンを承認したこと、EMAが65歳以上の成人用にMF59強化型インフルエンザ製剤を推奨したことは、メーカーに確実な数量をもたらす施策の勢いを示しています。公衆衛生当局も、入院率の低下に伴うコスト削減効果を強調しており、アジュバントを豊富に含む製品への予算配分を後押ししています。こうした医療経済と調達施策の整合性は、ワクチンアジュバント市場にとって安定した需要の最低ラインを形成しています。
新興人獣共通感染症に対するアンメットワクチンニーズ
気候変動に伴う生息地の変化、都市と野生生物の接触の激化、グローバルな貿易は、動物由来感染症のスピルオーバー(種間伝播)事象を助長しており、迅速な免疫原性を得るために強力なアジュバントに依存する即効性のあるワクチンへの需要を高めています。自己増幅型RNAワクチン候補は、最適化されたアジュバントと組み合わせることで、抗原投与量を最大40分の1に削減でき、緊急時の生産増強を可能にします。WHOの「Disease X」フレームワークでは、広範囲に作用するアジュバントプラットフォームが優先技術として明示されており、これは多国間の資金支援を示唆するもので、短期的な購入の確実性を高めています。
局所・全身性の毒性に関する懸念
市販後調査において、まれな炎症性事象がますます多く検出されるようになり、規制当局はデータ要件の厳格化を余儀なくされています。例えば、クラスBのCpG構築体はタンパク質抗原を不安定化させ、オフ対象反応を高める可能性があるため、毒性検査項目の拡大や医薬品安全性モニタリングの強化が求められています。安全性の基準が引き上げられたことで、開発期間が長期化し、資金需要も増加しており、ワクチンアジュバント市場の短期的な成長を抑制する要因となっています。
セグメント分析
2025年、サポニンとトリテルペノイド系は、帯状疱疹、マラリア、結核のプログラムにおけるQS-21とAS01の採用を牽引役として、ワクチンアジュバント市場規模の26.12%を占めました。これらが体液性免疫と細胞性免疫を同時に誘導することが需要を支えていますが、天然由来原料の抽出に伴うリスクや、持続可能性に関する規制の強化により、半合成アナログへの投資が促進されています。ウイルス様粒子(VLP)は、市場規模の基盤こそ小さいながらも、スケールアップを簡素化するBacFreetsの汚染低減技術に後押しされ、2031年までCAGR6.88%で拡大する見込みです。
メーカー各社は、サポニンの収穫量の変動リスクを軽減するため、供給源の多様化をますます検討しており、一方、合成生物学のラボでは、多価抗原と固有のパターン認識モチーフを同時に発現させるVLPの骨格を改良しており、これにより、別途のアジュバント成分が不要になる可能性があります。アルミニウム塩、エマルジョン、脂質ナノ粒子製剤は、引き続き小児の定期予防接種スケジュールの基盤となっていますが、一方、炭水化物と細菌由来のTLRアゴニストは、個による免疫分極を必要とするニッチな適応症に対応しています。こうした従来型技術と革新的な技術の共存により、ワクチンアジュバント市場は多様な製品構成を維持しています。
2025年には、活性免疫刺激剤がワクチンアジュバント市場の47.49%のシェアを占め、その背景には、ダイナヴァックス社のCpG 1018やGSKのMPLといった、作用機序が解明された薬剤の存在があります。規制当局がこれらのチャネルに精通していることで、審査期間が短縮され、複数の抗原にわたるプラットフォームの承認が促進されています。脂質ナノ粒子や高分子キャリアを含むビヒクルアジュバントは、開発者が送達と免疫刺激を統合したソリューションを求める中、2031年までCAGR6.79%で成長すると予測されています。
ワクチンアジュバント市場では、抗原と免疫増強剤を同時に封入し、温度変動下でもコロイド的安定性を維持するキャリアの価値がますます高まっています。最近のマンガン・脂質ハイブリッド粒子は、水痘・帯状疱疹に対して、アルミニウム塩対照と比較してより強力なCD8+応答を示しており、代替の波を牽引する機能的な利点が浮き彫りになっています。キャリアアジュバントは、粘膜投与や徐放型アプリケーションにおいて依然として重要性を維持しており、各投与法が、より広範なワクチンアジュバント市場において明確な機会領域を確保できるようになっています。
地域別分析
北米は、成熟した製造能力、公衆衛生関連の調達予算、プラットフォーム審査を効率化するFDAの規制上の先例に支えられ、2025年には40.62%のシェアを維持し、リーダーシップを保ちました。「オペレーションワープ・スピード」とその後継イニシアチブの下、連邦政府の資金によりmRNAに最適化されたアジュバントシステムのスケールアップが助成され、同地域の優位性がさらに強固なものとなっています。ボストン、サンフランシスコ、トロントに集積する学術研究拠点が、商用ポートフォリオへとつながるトランスレーショナル・パイプラインを構築しており、これによりワクチンアジュバント市場が同地域に根ざし続けることが保証されています。
アジア太平洋は、中国のバイオ医薬品生産能力の拡大、インドの受託製造における規模の経済、ASEANの予防接種プログラムの拡充に後押しされ、2031年までCAGR7.12%を記録すると予測されています。熱安定性アジュバントの研究開発に対する政府の助成金は、熱帯地域におけるコールドチェーンの制約に対処するものであり、一方、日本の化学産業の強みは、脂質ナノ粒子の革新を加速させています。ASEANの「ワクチン規制メカニズム」による地域内の規制調和により、承認手続きの重複が削減され、地域内の開発企業にとっての市場投入までの期間が短縮されるとともに、アジア太平洋のワクチンアジュバント市場が活性化しています。
欧州では、EMA(欧州医薬品庁)の適応型審査チャネル(Adaptive Pathways)枠組みが、優先度の高いアジュバントプラットフォームに対する条件付きライセンシングを支援しているため、安定した1桁台半ばの成長を維持しています。EU共同調達協定による越境調達メカニズムは需要を集約し、サプライヤーに予測可能な供給量をもたらすと同時に、利益率の適正化を維持する価格交渉を可能にしています。ドイツとオランダの特殊化学品インフラは、高純度の添加剤の供給を支え、他の地域へのアジュバント中間体の輸出を後押ししています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府による予防接種推奨範囲の拡大
- 新興人獣共通感染症に対するアンメットワクチンニーズ
- 組換え抗原・合成抗原の採用拡大
- 新規アジュバントに対するmRNAプラットフォーム需要の加速
- 微生物由来のTLRアゴニストのパイプラインの拡大
- AI設計のナノアルミニウム製剤によるコールドチェーン不要の流通の実現
- 市場抑制要因
- 局所・全身性の毒性に関する懸念
- 高い創薬探索・前臨床スクリーニングコスト
- スクアレン・QS-21のサプライチェーンにおけるスケールアップの課題
- 新規STINGアゴニストをめぐる規制上の不確実性
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ミネラル塩系アジュバント
- サポニン・トリテルペノイド
- エマルジョン系
- リポソーム・ビロソーム
- 炭水化物・多糖類
- 細菌由来のTLRアゴニスト
- ウイルス様粒子
- その他
- 使用形態別
- 活性免疫刺激剤
- キャリア
- ビヒクルアジュバント
- 疾患タイプ別
- 感染症
- がん
- その他
- 用途別
- 研究用途
- 商用用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- GlaxoSmithKline plc
- Seppic(Air Liquide)
- Dynavax Technologies Corp.
- Croda International plc(Croda Pharma)
- CSL Limited(BioCSL, Seqirus)
- Merck KGaA(Sigma-Aldrich)
- Novavax Inc.
- Thermo Fisher Scientific Inc.
- Agenus Inc.
- Adjuvatis SAS
- InvivoGen
- SPI Pharma(ABF plc)
- Vertellus
- Pacific GeneTech Ltd.
- OZ Biosciences
- Adjuvance Technologies Inc.
- Valneva SE
- Bavarian Nordic A/S
- Pfizer Inc.
- AstraZeneca plc
- Avanti Polar Lipids(Croda)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日