


RF検査装置:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
RF Test Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121322
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、RF検査装置の市場規模は2026年に42億7,000万米ドルと推定されており、2031年までに57億9,000万米ドルに達すると予測されています。
これは、予測期間全体でCAGRが6.28%であることを示しています。
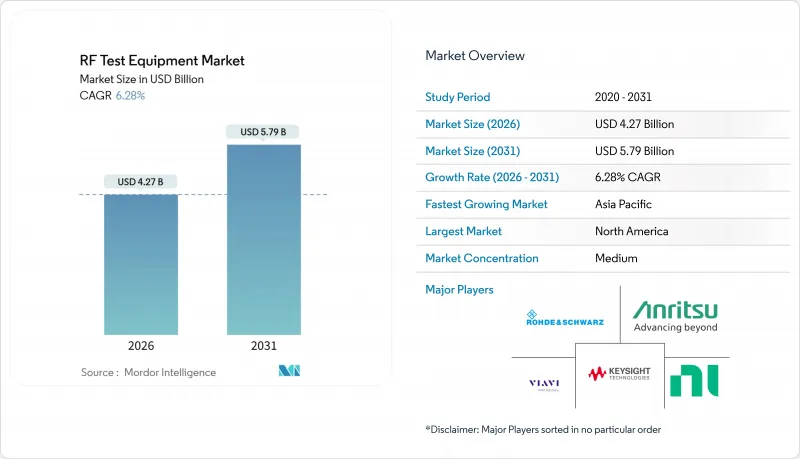
本レポートは、タイプ(モジュラー型GP計測機器、従来型GP計測機器、その他)、フォームファクター(ベンチトップ、ポータブル、モジュラー)、周波数帯(6GHz)、コンポーネント(RFアナライザ、RF発振器、その他)、エンドユーザー産業(電気通信、家庭用電子機器、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のRF検査装置市場の動向と洞察
24GHzを超える検証を必要とするミリ波5Gの展開が急増
世界各国の規制当局が24.25GHzから40GHzの間のFR2周波数帯を認可していることから、通信事業者は伝導検査から、実環境を再現する無線検査室への移行を余儀なくされています。SK Telecomは2025年に28GHz帯の基地局数を3倍に拡大し、各サイトでは最大50GHzまでの高調波測定が必要となっています。そのため、計測器ベンダー各社は、150W/cm2を超える熱密度に対応するため、窒化ガリウムアンプ、アクティブ冷却、マルチプローブ位置決めシステムを統合しています。これらの周波数帯で連続動作が可能な計測器は、現在、1台あたり8,000~1万2,000米ドルのプレミアム価格が付けられています。熱的安定性を損なうことなく携帯性を最適化したベンダーは、高周波セグメントにおいて他を圧倒するシェアを獲得する見込みです。
東アジアにおける大規模MIMO基地局の普及
中国と日本は、64T64Rと128T128Rのアンテナモジュールを採用しており、これにより、シングル入力・シングル出力(SISO)構成と比較して検査の複雑さが40%増加しています。包括的な空間チャネルエミュレーションにより、50万~120万米ドルの価格帯にある自動位置決め装置やマルチプローブチャンバーへの需要が高まっています。認定チャンバーサプライヤーの二大独占体制に加え、MIMO無線検査に関するRelease 19仕様の導入により、調達のリードタイムは9ヶ月に長引いています。現在、地域の中央ラボでは、コストのオーバーヘッドを相殺するために、これらの資産の購入資金を共同で拠出しています。
急速に進化するETSI・3GPP規格が招く陳腐化
2025年12月のRelease 19の仕様凍結と2027年半ばに予定されているRelease 20の仕様凍結により、従来4年間だった償却期間が2年に短縮されます。モジュール式で現場でのアップグレードが不可能なRFフロントエンドを備えた機器は、早期の廃棄リスクにさらされます。その証拠として、ある中国のOEMが、Release 17専用機器について320万米ドルの減損処理を行った事例が挙げられます。現在、プラットフォームプロバイダは信号処理カードを交換することで耐用年数を延ばしていますが、モジュール化には初期コストが15~20%上乗せされるため、予算に敏感な検査所はこれを敬遠しています。また、頻繁に行われるファームウェアの検証サイクルにより、認定認証機関の運営費はさらに膨らんでいます。
セグメント分析
従来型汎用計測器は、2025年の売上高の32.54%を占めました。これは、NISTトレイサブルな校正と、10kHzオフセットで-135dBc/Hz以下の相ノイズフロアを重視する、航空宇宙、防衛、大学のラボに支えられています。キーサイトのN9000B CXAやローデ・シュワルツのFSWシリーズは、このセグメントを代表する製品であり、120dBを超えるダイナミックレンジを提供しており、レーダー断面積の測定や衛星トランスポンダの特性評価において、依然として他に類を見ない性能を発揮しています。一方、モジュラー型の汎用計測機器は、通信と自動車産業の購入者がリモートで再構成可能なソフトウェア定義アーキテクチャを採用するにつれて、2031年までCAGR7.83%で成長しています。2025年に同社の売上高の28%を占めたナショナルインスツルメンツのPXIシャーシは、ユーザーがPCIeバックプレーンを介してRFフロントエンドをホットスワップできるようにし、サブ6GHzからミリ波への移行時に、切り替え時間を数日から数時間に短縮します。
資金繰りが厳しい地域では、汎用計測機器のレンタルが現実的な選択肢として台頭しています。ブラジルのアナテル(Anatel)によると、2025年8月の新規5Gテスト導入の72%がオペレーティングリースを通じて資金調達されており、これは2023年の48%から増加したもので、これによりインテグレーターは契約期間中にRelease 18のハードウェアをRelease 19に交換することが可能となっています。このモデルは、リース提供者が陳腐化リスクを負担しつつ25%の数量割引を要求するため、OEMの利益率に圧力をかけています。アドバンテストのV93000ウエハープローブプラットフォームが主流を占める半導体自動検査装置(ATE)市場は、依然として景気循環の影響を受けやすく、2025年には家電の在庫調整に伴い、ファブ(半導体製造工場)の生産能力増強が鈍化したことが要因となっています。従来型アナログ信号発生器やパワーメーターは、デジタル代替製品が複数の機能を単一のシャーシに集約するにつれて、引き続き減少傾向にあります。現在の普及ペースを踏まえると、2028年までに通信と自動車セグメントのラボにおける新規導入の大部分をモジュラー型ソリューションが占める可能性があり、これによりベンダーは、サブスクリプション型収益や、複数拠点での計測器共有をサポートするクラウドネイティブなオーケストレーションへと移行すると考えられます。
モジュラー型ラックマウントシステムの市場は、CAGR8.12%で拡大しています。これは、通信事業者がセルサイトホテルに高密度なテストノードを展開しており、そこでは純粋な処理速度よりも、リモートアクセスや19インチラックとの互換性が優先されるためです。2025年4月に発売されたキーサイトのM9384B VXG(3スロットPXIジェネレータ)は、ベンチトップ型と同等の相ノイズ性能(1dB以内)を実現しながら、占有スペースはわずか5分の1に抑えられており、単一の筐体で12の測定機能を実現しています。2025年の売上高のうち、ベンチトップ型装置は依然として35.13%を占めており、これは110GHzまで120dBのダイナミックレンジを必要とする防衛ラボの需要に支えられています。アンリツの「Field Master Pro」やRIGOLの「DSA800E」などのポータブルアナライザは、15kgのベンチトップ型装置では実用的な運用が困難な屋上調査や干渉源の特定に最適です。Release 19の無線通信規格であるTS 38.141-2では、基地局の稼働開始時にハンドヘルド型基準受信機の使用が義務付けられており、このセグメントにおける規制上の最低基準が確立されています。
熱設計が総所有コスト(TCO)を左右します。ベンチトップ型アナライザは、40GHzを超える周波数帯での連続運転を維持するために強制空冷に依存していますが、ハンドヘルド型デバイスは受動型ヒートシンクを採用しており、デューティサイクルを60%に制限することで、自動車用レーダーの検査時間を40%延長しています。モジュラー式ラックには、中央局での24時間365日稼働を実現するためのメザニン型液冷ループが組み込まれており、ETSIのラック寸法規格により、世界中で設置が可能となっています。ローデ・シュワルツ社は、2025年度の研究開発予算の40%をモジュラー設計に充て、Open RANの検証のような量産セグメントにおいては、ラック密度がベンチトップの精度を上回るとの確信を示しています。この二極化により、サプライヤーは並行した製品ラインを維持せざるを得なくなっています。すなわち、宇宙・防衛セグメント用の高精度ベンチトップと、通信・自動車セグメント用のモジュラーPXIです。これにより、在庫管理や流通チャネルへのインセンティブ設定が複雑化しています。
地域別分析
北米は2025年、Cバンドのライセンス義務により厳格な干渉検証が実施され、連邦政府の周波数オークション収入が220億米ドルを超えたことから、売上高シェア36.01%を維持しました。また、米国は41億米ドル規模の「統合全領域指揮統制(JADC2)」プログラムに資金を提供しており、このプログラムでは、ミッションクリティカルなネットワーク用に30MHz~6GHz帯のソフトウェア定義アナライザの使用が義務付けられています。カナダでは、3億4,000万カナダドル(2億5,000万米ドル)相当の補助金により、テスト機器のバウチャーを含め、5Gの地方部における通信エリアの拡大が支援されています。
アジア太平洋は、中国の476万カ所の5Gマクロ基地局と、インドにおける民間ネットワークの急速なライセンシングに後押しされ、CAGR7.64%を記録し、最も急速な成長軌道を示しています。韓国のロードマップでは、2028年までに6Gプロトタイプ用に110GHz帯のアナライザを導入する道筋が示されています。2025年3月に実施された日本の周波数オークションでは4,800億円(32億米ドル)の収入が得られ、ベクターネットワーク分析によって検証された事業者間の干渉マージンが規定されています。
欧州は2025年に22%のシェアを占めましたが、主要ベンダーにおけるミリ波エンジニアの欠員率が23%に達し、その対応に苦慮しています。EUの「チップ法」では、テストインフラへの共同投資に12億ユーロ(13億米ドル)を割り当てており、一方、ノルウェーのテレノール社は5つのラボを1つのリモートアクセス拠点に統合し、間接費を31%削減しました。英国の26GHz周波数帯のオークションでは14億英ポンド(18億米ドル)の収益が得られ、ライセンシングに無線伝送に関する要件が組み込まれました。
中東・アフリカでは導入がまだ始まったばかりですが、サウジアラビアの油田における民間5Gネットワークには本質安全型アナライザが必要とされており、このセグメントではフルーク社が圧倒的な強みを持っています。南米ではレンタルが広く受け入れられており、ブラジルでは2025年に新規テスト機器のリース普及率が72%に達すると見込まれています。この資金調達モデルはアフリカにも広がりつつあり、南アフリカでは、レンタルオプションを含む農村部用ブロードバンドに80億ランド(4億4,000万米ドル)を割り当てています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 24GHzを超える検証を必要とするミリ波5Gの展開が急増
- 東アジアにおける大規模MIMO基地局の普及
- ドイツ・日本における自動車用レーダー・ADASの検査需要
- 低地球軌道(LEO)衛星コンステレーションの展開によるKaバンド検査需要の拡大
- 小型化されたIoTチップセットによる携帯型RFアナライザの普及
- クラウド接続型AI強化型のリモートテストラボの登場
- 市場抑制要因
- 急速に進化するETSI・3GPP規格が招く陳腐化
- 40GHzを超える周波数におけるフォームファクターによる放熱の課題
- 北欧諸国における熟練したRFテストエンジニアの人材不足
- 南米における高額な設備投資とレンタル志向の対立
- 産業バリューチェーン分析
- 規制と技術の展望
- ポーターのファイブフォース分析
- 投資分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- タイプ別
- モジュラー型GP計測機器
- 従来型GP計測機器
- 半導体ATE
- レンタルGP
- その他
- フォームファクター別
- ベンチトップ
- ポータブル
- モジュラー
- 周波数帯別
- 1GHz未満
- 1~6GHz
- 6GHz超
- コンポーネント別
- RFアナライザ
- RF発振器
- RFシンセサイザー
- RF増幅器
- RF検出器
- その他
- エンドユーザー産業別
- 電気通信
- 航空宇宙・防衛
- 家庭用電子機器
- 自動車
- 半導体製造
- ヘルスケア
- 産業用とIoT
- その他
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スウェーデン
- ノルウェー
- その他の欧州諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Keysight Technologies Inc.
- Rohde and Schwarz GmbH and Co. KG
- Anritsu Corporation
- Viavi Solutions Inc.
- National Instruments Corporation
- Yokogawa Electric Corporation
- Tektronix Inc.
- Teledyne Technologies Inc.
- Fortive Corp.(Fluke)
- Teradyne Inc.
- Chroma ATE Inc.
- EXFO Inc.
- Cobham Ltd.
- Copper Mountain Technologies
- Advantest Corporation
- LitePoint Corporation
- Spirent Communications plc
- RIGOL Technologies Inc.
- Aim-TTi(Thurlby Thandar Instruments)
- Boonton Electronics
- SIGLENT Technologies
- GW Instek
- Wireless Telecom Group
- Picotest Corp.
- B&K Precision Corporation
- TestEquity LLC
- Copper Mountain Technologies
- Giga-tronics Inc.
- Empirix Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日