


ろう付け合金:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Braze Alloys - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121320
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ろう付け合金の市場規模は2026年に25億8,000万米ドルと推定されており、予測期間(2026~2031年)においてCAGR4.12%で推移し、2031年までに31億6,000万米ドルに達すると見込まれています。
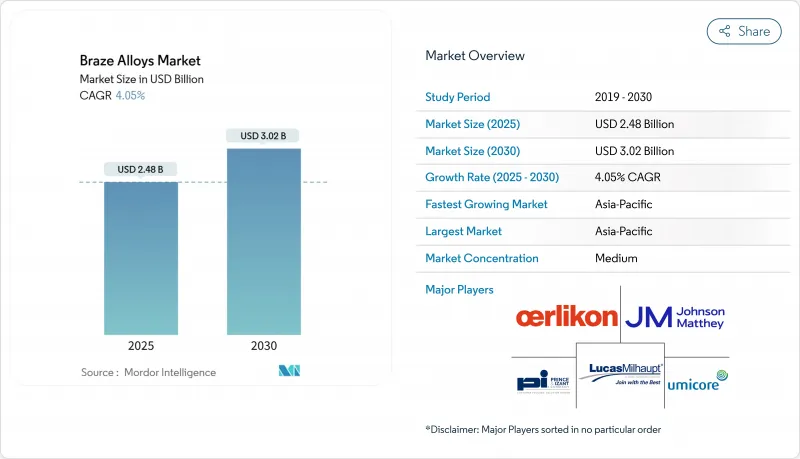
本レポートは、ベースメタル(銅、銀、金、その他)、フィラー形状(粉末、ペースト、フォイル・リボン、その他)、温度範囲(低温、中温、高温)、エンドユーザー産業(自動車、航空宇宙・防衛、電気・電子機器、その他)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のろう付け合金市場の動向と洞察
溶接やはんだ付けに代わるろう付けの採用
製造メーカーは、ろう付けへの転換を進めています。これは、ろう付けが母材の降伏強度の90%に近い接合強度を確保しつつ、溶接後にしばしば発生する熱影響部(HAZ)の割れを回避できるためです。現在、アルミニウム製ラジエーターの生産では、制御周囲の状況炉が主流となっており、スクラップ率を8%から2%以下に削減し、組立ライン1本あたり年間最大180万米ドルのコスト削減を実現しています。はんだ付けでは、ボンネット内部の150℃という動作サイクルに対応できないため、OEM各社は電気駆動プラットフォーム用に、ろう付けされたバスバーや冷却プレートをますます指定するようになっています。設備サプライヤーによると、2025年に受注された新しいろう付け炉の60%は、これまでスポット溶接に依存していた中国とメキシコの自動車ティア1メーカー用であったとのことです。
自動車用熱交換器におけるアルミニウム系ろう材の需要急増
シリコン含有量が7~12%の範囲にあるAl-Si系ろう材は、依然として熱交換器コアの主力であり、バッテリー式電気自動車(BEV)では、内燃機関のレイアウトと比較して表面積の要件が2~3倍に増加しています。現在、一般的なEVバッテリーパックには最大6つの液冷回路が搭載されており、各回路において、150,000kmの耐用年数にわたって漏れ率が1g/年以下であることが保証されています。世界のOEM各社がサプライチェーンの多様化を進める中、2025会計年度におけるインドの部品輸出は18%増加しました。マンガンや銅を添加した合金改良により、加速熱衝撃検査における疲労寿命が25%延長され、サプライヤーが保証目標を達成するのに役立っています。
ベースメタル価格の変動
2024~2025年にかけて、銀価格は1トロイオンスあたり22米ドルから32米ドルの間で変動しました。価格が10%上昇するごとに、完成合金のコストは最大6%押し上げられますが、年間契約により価格転嫁が9ヶ月遅れるため、利益率に圧力が掛かっています。銅価格も同様に、1トンあたり8,200米ドルから1万500米ドルの間で変動し、HVAC-R用フィラーの採算性に影響を与えています。ヘッジプログラムを持たない小規模なサプライヤーは、研究開発費の支出を先送りしており、新合金の開発が遅れています。
セグメント分析
銅系フィラーは、2025年にろう付け合金市場シェアの35.92%を占め、これはHVAC-Rコイルや配電用バスバーにおける単位コストの低さを反映したものです。ニッケルやコバルト系を含むその他のベースメタルセグメントは、航空宇宙用タービンブレードの改修やSiCパワーモジュールの採用を追い風として、CAGR4.82%が見込まれています。金と銀のフィラーは、生体適合性や熱安定性が求められる高信頼性のニッチ市場を占めており、それゆえに高価格設定が正当化されています。アルミニウム・シリコン合金は自動車用熱交換器の基盤となっており、制御周囲の状況ろう付けにより、薄肉構造と耐食性を実現しています。
加工性と耐熱温度の上限が、採用曲線を決定づけています。銅・リン系合金は700~850℃で溶融し、冷媒回路において処理能力と接合強度のバランスを取っています。ニッケル・クロム・ホウ素系合金は1,000℃と酸化性排ガスに耐え、タービンの修理に適しています。メーカーが新しい稼働サイクルに合わせて性能範囲を調整する中で、こうした違いがろう付け合金市場の基盤となっています。
ロッド・ワイヤー形態は、2025年の市場規模の40.04%を占め、依然としてトップセラーであり、手動トーチ作業やバッチ炉での使用に好まれています。しかし、EVインバータ組立ラインにおける誘導ろう付け用ロボット技術の普及により、リングとプリフォームはCAGR5.04%で成長しています。あらかじめ成形されたアルミニウム・シリコン製リングを使用することで、1回の炉処理につき最大16個のコールドプレートポートを同時に接合することが可能となり、タクトタイムを35%短縮し、初回歩留まりを向上させています。
粉末とペースト状のフィラーは、電子機器や小規模な接合作業で主流となっており、スクリーン印刷やディスペンシングヘッドを用いて、±0.01グラムの精度で0.05グラムの充填量を塗布します。箔やリボン状の製品は、航空宇宙セグメントのハニカム構造に対応しており、溶融層を均一に形成することで、ろう材不足の接合部を防ぐことができます。その結果、多様な形態の製品群が形成され、ろう付け合金市場は自動化の動向に柔軟に対応し続けています。
地域別分析
アジア太平洋は2025年の売上高の46.38%を占め、中国のBEV(バッテリー電気自動車)生産台数900万台とインドの熱交換器輸出の2桁成長に牽引され、2031年まで年率5.16%の成長が見込まれています。日本はタービン部品用に精密なニッケル系ろう付けを供給している一方、韓国のバッテリーパック生産ラインでは、漏れのないアルミニウム製コールドプレートの接合が求められています。東南アジアは、コストの高い中国の各省から移転してくる生産を吸収しており、ベトナムでは電子機器の受託製造が拡大しています。
北米のろう付け合金の需要は、高温用ニッケルフィラーを必要とする航空宇宙セグメントのMRO(整備・修理・オーバーホール)活動が牽引しています。メキシコは、貿易協定やニアショアリングの動向を活かし、80億米ドル相当の熱管理モジュールを輸出しました。米国は「インフレ抑制法」の恩恵を受けており、同法により国内のインバータとバッテリー組立に資金が投入され、その結果、現地のフィラー粉末の需要が拡大しています。
欧州は2025年に相当な市場シェアを占めましたが、有害金属の禁止に関連するコンプライアンスコストに直面しています。ドイツの自動車セクタは銅とアルミニウムのフィラー使用を牽引している一方、フランスはジェットエンジン部品用にニッケルフィラーに依存しています。北欧諸国は、真空ろう付けされた船舶用熱交換器に投資しています。南米、中東・アフリカはそれぞれ金額ベースで5%以下の供給にとどまっていますが、ブラジルの自動車生産や湾岸地域のHVAC建設に連動して着実な成長を記録しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 溶接やはんだ付けに代わるろう付けの採用
- 自動車用熱交換器におけるアルミニウム系ろう材の需要急増
- EV用パワーエレクトロニクスにおけるNi系誘導ペーストの採用拡大
- HVAC-R産業の成長によるろう材需要の増加
- 過酷な環境用の高エントロピーろう付け合金の登場
- 市場抑制要因
- ベースメタル価格の変動
- 有害金属(Cd、Pb)に関する規制による使用禁止
- 炉作業の資格を持つ労働力の不足
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ベースメタル別
- 銅
- 銀
- 金
- アルミニウム
- その他のベースメタル(ニッケル、コバルト、その他)
- フィラー形状別
- 粉末
- ペースト
- フォイル・リボン
- ロッド・ワイヤー
- リング・プリフォーム
- 温度範囲別
- 低温(450℃未満)
- 中温(450~800℃)
- 高温(800℃超)
- エンドユーザー産業別
- 自動車
- 航空宇宙・防衛
- 電気・電子機器
- 建設
- その他のエンドユーザー産業(医療機器、エネルギー・発電、その他)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Aimtek, Inc.
- Bellman-Melcor, LLC
- Cupro Alloys Corporation
- Fusion, Inc.
- Indian Solder and Braze Alloys Pvt. Ltd.
- Johnson Matthey
- Lucas-Milhaupt Inc.
- Materion Corporation
- Morgan Advanced Materials plc
- Nihon Superior Co., Ltd.
- OC Oerlikon Management AG
- Prince & Izant Company
- Saru Silver Alloy Private Limited
- Sulzer Ltd
- The Lincoln Electric Company
- Umicore
- VBC Group
- Wall Colmonoy
- Wieland Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日