


ソース、調味料、ドレッシング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Sauces, Condiments, And Dressings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121309
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の世界のソース、ドレッシング、調味料市場規模は1,916億8,000万米ドルと推定されており、2025年の1,814億3,000万米ドルから成長し、2031年には2,523億3,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.65%となる見込みです。
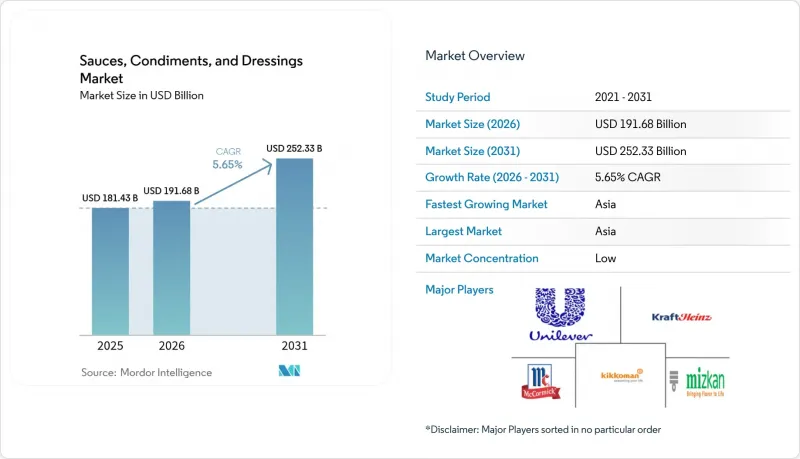
本レポートは、製品タイプ(ソース、ハーブ・スパイス、その他)、カテゴリー(従来型、オーガニック/クリーンラベル)、包装形態(PET/ガラス瓶、小袋/パウチ、その他)、流通チャネル(スーパーマーケット/ハイパーマーケット、コンビニエンスストア、その他)、および地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のソース、調味料、ドレッシング市場の動向とインサイト
製品の革新と味の多様化
『Frontiers in Nutrition』誌に2024年に掲載された調査において、研究者たちは画期的な成果を報告しました。それは、ブランド各社が味を損なうことなく、ケチャップのナトリウム含有量を最大52%削減できるようになったというものです。この革新は、健康志向の再配合目標を達成しつつ風味を維持する、高度なカプセル化技術によって可能となりました。多国籍企業は、こうした微細送達システムを活用し、迅速な試作が可能なキッチンと統合しています。この統合により、パイロットレシピをコンセプト段階から店頭販売まで9ヶ月未満で移行させることが可能となり、製品開発のリードタイムが大幅に短縮されています。FDAが2028年2月に「ヘルシー」ラベルの新たな基準を導入する予定であることから、栄養価の高い製品への再配合に向けた動きがさらに活発化しています。これらの基準は、調味料が主菜の「ヘルシー」表示認定を補助しなくなるという点で特に大きな影響を与え、メーカーは独自に革新を図る必要に迫られています。その結果、フレーバー専門企業とブランドメーカーは協力し、コチュジャンバーベキュー、発酵ゆずアイオリ、チポトレ・ライム・クレマなど、より大胆で多様なフレーバープロファイルを創り出しています。これらのフレーバーは、冒険心のある消費者の味覚と、規制によるナトリウム制限の両方に応え、味とコンプライアンスのバランスを取っています。このように、ソース、ドレッシング、調味料市場では、研究開発の俊敏性がますます重視されています。また、企業は、世界各国の味にインスピレーションを得た製品に対する需要の高まりに応えるため、地域を跨いだ味の適応にも注力しており、変化し続ける規制基準を遵守しつつ、多様な消費者の嗜好に製品が響くよう努めています。
エスニック料理や郷土料理の人気の高まり
米国農務省(USDA)のデータによると、米国の家庭では世界各国のスパイスの利用がますます広がっており、買い物客が自宅でレストランの料理を再現する動向が見られます。この変化は、多様な食体験に対する消費者の関心の高まりと、伝統的なアメリカ料理を超えた味に課題しようとする意欲を反映しています。かつては地元の生鮮市場に限定されていた伝統的な製品が、今では主流の食料品店の棚に並ぶようになっています。四川の豆板醤やメキシコのモレ・ネグロなどの商品に見られるこの変化は、国際的な食材に対する受容が高まっていることを示しています。これに対応し、ユニリーバなどの大手企業は、南米の消費者向けにグアサカカをヒントにしたマヨネーズなど、地域特有の製品を展開し、この変化する需要に応えています。一方、小規模なクラフトブランドも、本物の文化的つながりを求める消費者の心に響く「本物らしさ」を重視する流通業者の支援を受け、棚のスペースを確保しつつあります。産地や伝統的な加工法に根ざした「本物らしさ」により、ソース、ドレッシング、調味料の人気が急上昇しています。地元の発酵法や単一農園産の唐辛子品種に重点を置くことで、特にユニークで高品質な食材を重視する「味の探求者」の間で、これらの製品の魅力がさらに高まっています。
糖分・塩分および保存料への懸念
FDAが栄養表示の更新期限を2028年1月1日と定めたことを受け、グローバルブランドは製品ラインナップ全体にわたってナトリウムと糖分の含有量を同時に調整せざるを得なくなっています。この規制の変更は、消費者のより健康的な選択を促進することを目的としていますが、メーカーにとっては大きな課題となっています。ソースやドレッシングは、メインディッシュが「健康的」な基準を満たすのに直接貢献できないため、企業はこれらの製品を独立して見直す必要があり、大幅な配合変更が求められています。従来の保存料に対する監視が厳しくなる中、味を保ちつつ製品の安全性を確保するという課題が生じています。特に、かつて広く使用されていた安息香酸塩やパラベンは、消費者や規制当局の懸念が高まっていることから、多くの小売業者の「使用回避リスト」に掲載されるようになりました。これらの問題に対処するため、メーカー各社は独自の塩味増強剤や天然の抗菌システムへの依存度を高めています。しかし、こうした先進的な原料は高価であり、製造コストを押し上げるだけでなく、確立された風味プロファイルを変える可能性もあり、ブランドのロイヤルティに影響を及ぼす恐れがあります。ソース、ドレッシング、調味料市場における中小メーカーにとって、これらの課題はさらに顕著です。限られたリソースと厳しい予算により、新しい配合を試す余地が制限され、高いコストを吸収し、革新的なソリューションに投資できる大手企業との競争が難しくなっています。その結果、市場力学は変化し、こうした規制や消費者の動向による変化に適応できる、十分なリソースを持つブランドに有利な状況になる可能性があります。
セグメント分析
2025年、ソースの小売市場規模は893億6,000万米ドルに達し、ソース、ドレッシング、調味料の世界市場において49.25%という堅調なシェアを占めました。ソースは市場を席巻しており、ミールキットやマリネから、一日中楽しめるディップに至るまで、幅広い用途で活用されています。職人が手掛けるチリペーストや発酵大豆ブレンドの台頭により、ソースはプレミアムな小売スペースへと進出しており、本格的で力強い味わいを好む消費者のニーズに応えています。ブランドの革新も際立っており、中華鍋用ソースのスクイーズパウチやグレービーソースのファミリーサイズ瓶といったパッケージが、利便性と実用性を高めています。このセグメントの魅力は、特に即食食品やスナックといった隣接カテゴリーにも波及し、消費の幅を広げています。ドレッシングやその他の調味料が注目を集める中、ソースは市場を確固たるものとしており、家庭や外食産業の厨房における不可欠な役割を維持しつつ、料理の動向に合わせて巧みに進化しています。
ドレッシングは、ソース・ドレッシング・調味料分野において最も急成長しているセグメントとして台頭しており、2031年までにCAGR6.61%を達成すると予測されています。その成長を牽引しているのは、低油分エマルジョンや発酵ベースなど、健康志向の再配合であり、カロリーを気にする消費者の共感を呼んでいます。ギリシャヨーグルトやアボカドオイルを使ったドレッシングなどの革新的な製品は、風味を損なうことなく栄養豊富な特性を提供しています。スパイスインフューザー付きの注ぎ口付きボトルなど、パッケージの改良により、家庭でのカスタマイズが促進され、ドレッシングはソースに匹敵する存在となっています。ドレッシングは現在、サラダやグレインボウルからサンドイッチに至るまで、より幅広い食事の幅を補完し、その用途を拡大しています。各ブランドがドレッシングとソースの両方の特徴を融合させたハイブリッド製品に注力するにつれ、両者の境界線は曖昧になってきています。しかし、健康志向の堅調なイノベーションパイプラインを背景に、ドレッシングカテゴリーは今世紀末まで持続的な成長が見込まれています。
2025年、世界のソース、ドレッシング、調味料市場では、従来のレシピが圧倒的な82.10%のシェアを占めていました。特に価格に敏感な地域では、予算を重視する消費者がこうしたコストパフォーマンスに優れたブランドに惹かれ、市場のリーダーシップを確固たるものにしています。しかし、インフレ調整後の購買バスケット分析によると、プレミアムな従来の調味料には顕著な回復力が見られ、消費者は品質の劣る代替品への切り替えに消極的であることが示されています。小売チャネルでは、従来型製品が顕著に目立ち、棚スペースの大部分を占めています。健康動向の高まりにより、クリーンラベル製品との競合が激化している一方で、多くの従来型ブランドは、ナトリウムの削減や合成乳化剤を植物由来の繊維に置き換えるなど、微妙な配合変更を行い、消費者の認識のギャップを埋めています。こうした戦略的な動きは、市場シェアを守ると同時に、クリーンラベルブランドに典型的に見られる主張に対する競争力を高めることにもつながっています。
クリーンラベルのソース、ドレッシング、調味料は上昇傾向にあり、推定CAGR6.05%で拡大しており、市場で最も急成長しているセグメントとなっています。この急成長は、透明性に対する消費者の需要の高まりに後押しされており、購入の判断は、馴染みのある原材料や、USDAオーガニック、EUリーフ、ノンGMOプロジェクト認証といった認証によって左右されています。これに対応し、小売業者は専用の「ナチュラル」コーナーを設け、添加物不使用のケチャップとグルテンフリーの醤油を並べるなどして、カテゴリーを超えた商品の探索を促進しています。2024年に有機トマトの作付面積が4%減少したといった課題に直面しているにもかかわらず、各ブランドは革新を続けています。各社は、有機認証を受けたベース素材と従来方式で栽培されたスパイスをブレンドし、それらを「より体に優しい」代替品として販売しています。この適応力は、供給の制約を乗り越えるだけでなく、品質を重視する消費者の共感を呼んでいます。従来の製品が徐々にクリーンラベルの特性を取り入れるにつれ、原材料の純度への重視は薄れ、競合の焦点はブランディング、ストーリーテリング、価格戦略へと移行していく可能性があります。
地域別分析
2025年、アジア太平洋地域は世界市場の41.20%という圧倒的なシェアを占め、主要都市ではストリートフードの伝統と現代的な安全対策が見事に融合しています。中国が2025年2月に導入した統一添加物基準「GB 2760-2024」により、同国のチリ豆ペーストや大豆ベースのディップソースの輸出承認が加速する見込みです。一方、日本と韓国は、キムチや低酸性ドレッシングの品質を守るためにコールドチェーン物流を活用し、プレミアム路線を模索しています。対照的に、インドとインドネシアは販売量に重点を置いており、ミドルクラスのブランドがキャッシュ・アンド・キャリー型の卸売業者やダークストアの集約業者を通じて販売網を拡大しています。この地域における味の融合は顕著であり、韓国のコチュジャンがタイのライスボウルのトッピングとして定着するなど、こうしたブレンド調味料に対する国境を越えた需要が高まっています。
中東・アフリカ地域は現在、市場シェアが1桁台半ばと控えめですが、2026年から2031年にかけてCAGR7.09%という最も高い成長率を達成する見込みです。アラブ首長国連邦(UAE)は、76億3,000万米ドル規模の堅調な食品加工セクターを誇り、輸入されたトマトペーストを現地ブランド向けに巧みに再包装しています。サウジアラビアは「ビジョン2030」に沿って、国内のソース工場を支援しており、輸入への依存度を低減し、ハラール認証製品の普及を推進することを目指しています。南アフリカでは、急成長中のチキン専門のクイックサービス店がペリペリソースの消費急増を牽引している一方、ナイジェリアのデジタル食料品プラットフォームは、便利な小分けパウチを提供することで都市部の若年層のニーズに応えています。ジェベル・アリやタンジェ・メドの自由貿易地域では、再輸出プロセスが効率化され、市場の地域的な広がりが拡大しています。
北米と欧州は、すでに確立された市場ではありますが、依然として収益性の高い市場であり続けています。これらの地域では、プレミアム化や規制に準拠した配合の見直しに重点が置かれており、それが1桁台前半の緩やかな価値成長率を牽引しています。2028年1月に設定されたFDAのラベル表示期限を控え、米国のブランド各社は積極的にレシピの見直しを進めており、全国的な変更を「シュリンクフレーション」や「より健康的なイメージ」といった動向に合わせています。欧州では、PPWRイニシアチブに後押しされ、パッケージの循環型化が推進されており、テザー付きキャップや単一素材のパウチといったイノベーションへの多額の投資につながり、単なる味を超えた差別化が重視されています。メキシコとブラジルが牽引する南米の成長は、現地の唐辛子栽培やクラフトビールとのペアリングに支えられており、GDPの上昇に伴い、市場拡大が再び勢いを取り戻しています。さらに、2026年後半に発効予定のメルコスール(Mercosur)の添加物基準の調和により、配合設計の簡素化が期待され、国境を越えたイノベーションがより円滑に進むことが見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 製品の革新と味の多様化
- エスニック料理や郷土料理の人気の高まり
- 高価格帯のクリーンラベル製品
- 食文化とソーシャルメディアの影響
- 家庭での自炊やハイブリッドな食事スタイルの増加
- 機能性成分を用いた調味料への添加
- 市場抑制要因
- 糖分・塩分の多さと保存料への懸念
- 変動の激しいトマト・唐辛子の商品価格
- 輸出業者における地域ごとの表示規制遵守コスト(過小報告)
- 添加物や保存料に対する消費者の懐疑的な見方
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- ソース
- 調味料用ソース
- 調理用ソース
- ハーブ・スパイス
- Dips
- ドレッシング
- その他の製品タイプ
- ソース
- カテゴリー別
- 従来型
- オーガニック/クリーンラベル
- 包装別
- PET/ガラス瓶
- 小袋/パウチ
- その他(テトラパック、ジャー、カップなど)
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Kikkoman Corporation
- The Kraft Heinz Company
- McCormick & Co Inc
- Unilever Plc
- Conagra Brands Inc.
- Lee Kum Kee Company Ltd.
- Nestle SA
- Foshan Haitian Flavouring & Food Ltd
- PepsiCo Inc
- Vilore Foods Company
- Kewpie Corp
- The Clorox Company
- Barilla Holding SpA
- The Campbell's Company
- Ajinomoto Co Inc
- Strauss Group Ltd
- Mizkan Holdings Co. Ltd.
- S Narendrakumar & Co
- S&B Foods Inc
- Ken's Foods Inc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日