


機能性食品成分:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Functional Food Ingredient - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121254
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の機能性食品成分市場の規模は204億6,000万米ドルと推定されており、2025年の199億6,000万米ドルから拡大し、2031年には231億8,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR2.52%で成長すると見込まれています。
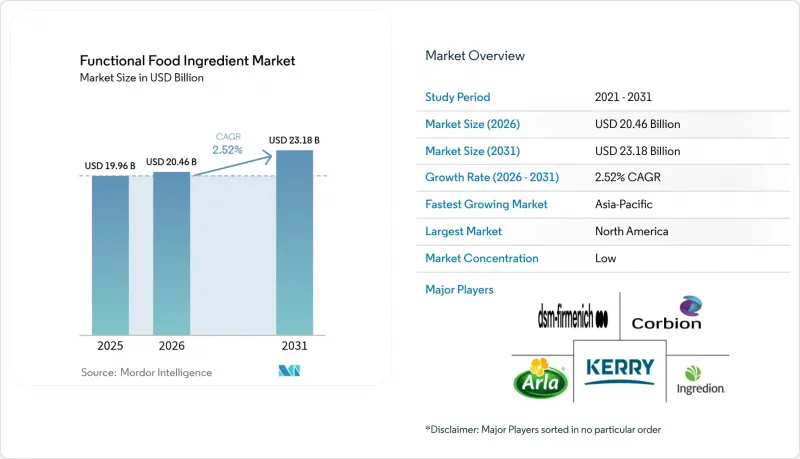
本レポートは、タイプ別(ビタミン、ミネラル、タンパク質・アミノ酸、その他)、形態別(粉末、液体、その他)、用途別(ベーカリー、乳製品・乳製品代替品、食肉・水産物、その他)ごとに分類されています。また、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)にも分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の機能性食品成分市場の動向と洞察
栄養価が高く、手軽で、栄養強化された食品に対する需要の高まり
健康志向の消費者が味や利便性よりも機能的なメリットを優先するようになったことで、消費者の行動変化が市場の成長を牽引しています。健康とウェルネスへの関心の高まりは、購買パターンの大きな変革をもたらし、消費者は特定の栄養上の利点を提供する製品を積極的に求めるようになっています。この変化は、一般的な食品選びにおける栄養意識の高まりを反映しており、認知機能の向上から免疫力のサポートに至るまで、特定の健康ニーズに応える強化製品に対する持続的な需要を生み出しています。2024年6月、DSM-Firmenichが小麦粉の栄養強化を目的として乾燥ビタミンAパルミテートを発売し、8億人を対象としたことは、原料のイノベーションが世界の栄養不良の課題にどのように対処しているかを示しています。利便性と栄養要件の融合により、製品の魅力や製造効率を維持しつつ健康上のメリットをもたらす原料に対する市場機会が生まれています。この動向により、メーカーは栄養成分と実用性を両立させる革新的なソリューションの開発を促進され、その結果、新しい製品カテゴリーや配合技術が登場しています。
健康効果を高めるための機能性飲料への植物由来成分の添加
飲食品において、消費者が合成添加物よりも天然化合物を好む傾向が強まるにつれ、植物由来の強化が重要になってきています。この変化は、より健康的で自然な食生活の選択に向かう広範な動向と、原料の調達に対する意識の高まりを反映しています。飲料は、液体であるため最適な味、食感、栄養特性を維持しつつ、原料を容易に配合できることから、植物由来の強化に特に適しています。また、飲料への配合プロセスにより、機能性化合物の生体利用能と吸収率も向上します。植物由来の機能性成分への嗜好の高まりは、環境の持続可能性に関する目標やクリーンラベルへの需要を支えており、革新的な植物抽出・加工手法を開発する企業にとってのビジネス機会を生み出しています。機能性飲料の消費拡大は、世界市場全体で原料需要を牽引し続けており、消費者は清涼感と健康効果の両方を兼ね備えた製品を求めています。2023年のUNESDAのデータによると、英国の年間飲料消費量は150億9,520万リットルに達しており、これは機能性成分の市場が大きな可能性を秘めていることを示すとともに、このセグメントにおけるメーカーにとってのビジネス機会の規模を浮き彫りにしています。
機能性成分製品に伴う高コストによる普及の阻害
機能性成分の高価格は、市場参入における大きな障壁となっています。特に、価格に敏感なセグメントや、消費者が健康効果よりもコストを優先する新興経済国において、その傾向が顕著です。価格と認識される価値との間に大きな隔たりがあるため、消費者は製品のメリットとコストを慎重に比較検討することになり、市場の成長が制限されています。機能性成分を製品に組み込むために必要な複雑な製造プロセス(専用設備、厳格な品質管理措置、高度加工技術、その他)は、生産コストを押し上げ、メーカーはしばしばそのコストを消費者に転嫁せざるを得ません。コスト意識が高まる市場において、企業が競合価格を維持しようと努める一方で、新しい原料技術には多額の研究開発投資、専門的なノウハウ、継続的なイノベーションの取り組みが求められるため、この課題はさらに深刻化しています。
セグメント分析
ビタミン類は、世界市場における消費者の広範な受容と確立された規制枠組みに支えられ、2025年には47.05%という圧倒的な市場シェアを占めました。プロバイオティクスは、腸脳軸の効能に関する科学的証拠の増加や、国際プロバイオティクス協会によるFDAの市販後評価プロセスの改善に向けた取り組みに支えられ、2031年のCAGR3.29%という最高の成長率を記録しました。ミネラルとタンパク質は、成熟した市場セグメントにおいて安定した需要を維持しました。一方、オメガ3原料は技術革新の恩恵を受けており、その一例として、Infusd Nutritionが開発した水溶性製剤が、従来型乳化剤と比較して生体利用率を2倍に高めたことが挙げられます。
プレバイオティクスは、プロバイオティクスに比べて規制の枠組みが整っていないも、マイクロバイオーム研究の進展により成長の可能性を示しました。これらの市場セグメンテーションは、健康効果が実証された機能性成分への産業のシフトを反映しています。革新的なデリバリーシステムやエビデンスに基づいた健康効能表示を開発する企業は競争上の優位性を獲得する一方、従来型ビタミンメーカーはジェネリック製品との競争により利益率の圧迫に直面しています。
地域別分析
北米は、堅固な規制枠組み、高い消費者意識、十分に整備された機能性食品インフラに支えられ、2025年には33.12%のシェアを占め、市場を独占する地位を維持しています。アジア太平洋は、可処分所得の増加、健康意識の高まり、中国、インド、日本における規制環境の改善に牽引され、2031年のCAGRが3.78%と、最も高い成長率を記録しています。
欧州は、厳格な品質基準と、自然由来で科学的に実証された機能性成分に対する消費者の需要により、市場で重要な存在感を維持していますが、複雑な規制が成長を制限しています。中国が新たな健康食品規制の下で24タイプの栄養補助食品と10タイプの機能性成分を最近承認したことは、アジア太平洋の規制の進展を浮き彫りにしています。南米、中東・アフリカは、中産階級の拡大や機能性食品に対する意識の高まりにより成長の可能性を示していますが、インフラの格差や規制の不確実性という制約に直面しています。
地域による市場力学は、消費者の嗜好、規制環境、経済発展の段階によって異なります。FOSHUやFFCの枠組みを含む、日本における確立された機能性食品規制は、イノベーションと消費者保護のバランスを図る上で、他のアジア太平洋市場にとってのベンチマークとなっています。市場拡大の成否は、各地域で業務効率を維持しつつ、規制要件や文化的なニュアンスを理解する企業の能力にかかっています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 栄養価が高く、手軽で、栄養強化された食品に対する需要の高まり
- 健康効果を高めるための機能性飲料への植物由来成分の添加
- カプセル化と送達システムにおける技術の進歩
- 先進国市場における機能性製品のプレミアム化
- 慢性疾患の増加による健康食品需要の後押し
- 規制の調和とGRAS認定プロセスの改革
- 市場抑制要因
- 機能性成分製品に伴う高コストによる普及の阻害
- 食物アレルギーや食材不耐症の増加
- 機能性食品の生産における統合と品質管理の課題
- 消費者の認知度の低さと誤解
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- ビタミン
- ミネラル
- タンパク質・アミノ酸
- オメガ3原料
- プレバイオティクス
- プロバイオティクス
- その他の機能性食品成分
- 形態別
- 粉末
- 液体
- その他
- 用途別
- ベーカリー
- 乳製品・乳製品代替品
- 食肉・水産物
- 菓子類
- 飲料
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- スペイン
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 企業ランキング分析
- 企業プロファイル
- DSM-Firmenich AG
- Kerry Group plc
- Arla Foods amba
- Corbion N.V.
- Ingredion Incorporated
- Tate & Lyle PLC
- Glanbia PLC
- Lonza Group
- Cargill, Incorporated
- Novozymes A/S
- Taiyo Kagaku Co., Ltd.
- Wilmar International
- BASF SE
- Givaudan SA
- International Flavors and Fragrances Inc.
- Sabinsa Corp.
- Beneo GmbH
- Foodchem International
- Roquette Freres
- Archer Daniels Midland Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


