


大腸がん診断と治療:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Colorectal Cancer Diagnostics And Therapeutics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121251
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、大腸がん診断と治療市場の規模は2025年に298億9,000万米ドルと評価され、2026年の313億5,000万米ドルから2031年までに397億9,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは4.89%となる見込みです。
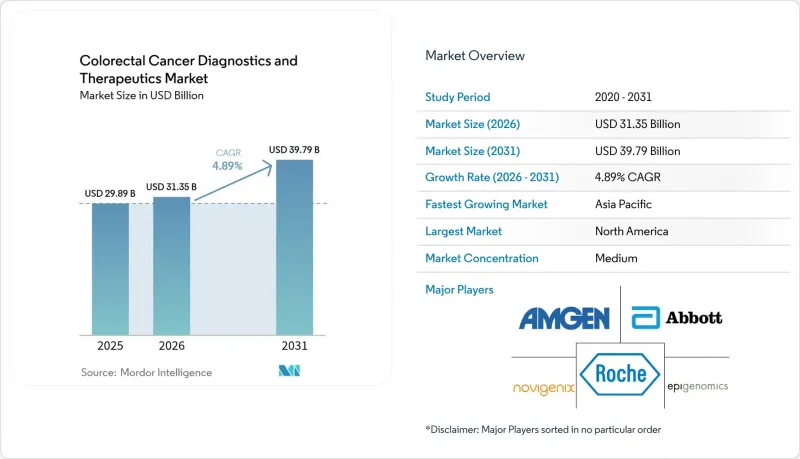
本レポートは、モダリティ(診断技術[便検査、血液バイオマーカー検査、内視鏡イメージング、放射線診断学・分子内視鏡検査など]と治療法[化学療法、標的療法、免疫療法など])と地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場規模と予測は、金額(米ドル)ベースで提示されています。
世界の大腸がん診断と治療市場の動向と洞察
大腸がんの発生率と有病率の上昇
1990~2021年にかけて、若年発症率は10万人あたり5.43から6.13へと上昇し、モデル予測によれば2030年までその増加ペースが加速し続けることが示唆されています。高所得国では、ライフスタイルの同質化が進み、若年層におけるリスクが高まっている一方、アジア太平洋では、男性で10万人あたり7.51、女性で6.22の発症率が記録されています。生存期間の延長により、生涯にわたるスクリーニングとフォローアップの需要が高まり、大腸がん診断と治療市場における持続的な収益の展望が確固たるものとなっています。
次世代の便中DNAと血液を用いたスクリーニング検査の急速な普及
2024年に「Shield」(感度83.1%)、「Cologuard Plus」(93.9%)、「ColoSense」(94.4%)がFDAの承認を受けたことで、非侵襲的検査の選択肢が拡大しました。これらの検査法は、従来大腸内視鏡検査を避けてきた対象成人の40%に対応するものであり、年間スクリーニング対象者数を米国で1,500万~2,000万人増加させる可能性があります。2025年1月にGeneoscopyが1億500万米ドルのシリーズC資金調達に成功したことで、投資家の信頼はさらに強固なものとなりました。
高額な薬剤費と治療に伴う副作用
標的療法の年間平均費用は15万~20万米ドルに上り、自己負担額がヘルスケア費用総額の60%を超える場合、この負担が治療の普及を妨げる要因となっています。併用免疫療法では、グレード3/4の有害事象の発生率が81%に達する可能性があるため、綿密な安全性モニタリングが必要であり、これにより大腸がん診断と治療産業において、腫瘍学関連の予算や医療インフラに負担がかかっています。
セグメント分析
治療セグメントは強力な追い風を受け、スクリーニング活動を上回るCAGR13.33%を記録しました。「オプディボ」と「ヤーボイ」の併用療法は、MSI-H/dMMR疾患に対する第一選択療法としての地位を確立し、高価格帯において収益予測を再設定しました。KRAS、EGFR、HER2を標的とする治療法により対象患者層が拡大し、個別化治療レジメン用の大腸がん診断と治療市場の規模を押し上げています。診断セグメントは、2025年に大腸がん診断と治療市場の28.55%のシェアを維持しました。これは、スクリーニングをより便利にするマルチ対象便DNA検査、血液バイオマーカー、AI大腸内視鏡検査に支えられたものです。メドトロニック社の「GI Genius」は、腺腫検出率を14.4%向上させ、さらに約100台分の3年間のVA(退役軍人省)契約を獲得しました。ShieldとColoSenseは、血液とRNAを基盤とした検査技術を前進させましたが、保険者側は依然として、検査1回あたりのコストが高いため、給付範囲の調整を行っています。
診断セグメントの収益化は、検査数の拡大から多様化へと軸足を移しています。エクザクトサイエンシズ社は、感度93.9%を誇る「Cologuard Plus」を発売し、偽陽性を低減するとともに、産業におけるリーダーシップを強化しました。血液検査は、侵襲的な内視鏡検査よりも採血を好む若い世代の間で急速に普及しており、この傾向は治療の順守率向上につながっています。分子残存病変(MRD)検査は、手術後の微小な病変を検出することで治療の全過程にわたって価値を拡大し、フォローアップ検査を通じて大腸がん診断と治療市場の規模をさらに拡大する機会を生み出しています。
地域別分析
北米の主導的地位は、保険償還の幅広さとイノベーションのスピードに支えられています。2025年にCTコロノグラフィーがメディケアの対象となることで、検査費用という障壁が取り除かれ、予防医療コードの下ですでに保険償還されている血液検査や便検査を補完することになります。大腸がん治療薬の臨床試験の60%は米国とカナダの施設で実施されており、FDAの承認が加速し、その影響は世界中に波及しています。VA(退役軍人省)による100台の「GI Genius」ユニットの導入は、医療機関におけるAI診断への移行を裏付けています。「ブレークスルーデバイス」や「優先審査」といった規制上の承認プロセスは承認までの期間を短縮しますが、治療費に対するモニタリングの強化により、最近発売された製品における収益化までの期間に関するハードルが高まっています。
アジア太平洋はCAGR7.62%で、他のすべての地域を上回っています。政府のプログラムにより、中国農村部での検診が拡大され、日本ではAI大腸内視鏡検査への助成が行われており、これにより技術が従来型ボトルネックを飛び越えることが可能になっています。男性10万人あたり7.51人、女性10万人あたり6.22人という罹患率は、施策立案者に行動を促しています。製造クラスターにより機器コストが削減される一方、医療ツーリズムによって地域の患者がタイやインドの技術ハブへと集まることで、大腸がん診断と治療市場における需要が拡大しています。
欧州の動向は、確立された国家プログラムに支えられ、安定しています。利用率は依然として国によってばらつきがあり、デンマークでは75%であるのに対し、低所得の加盟国では10%以下にとどまっています。EMA(欧州医薬品庁)による一元的な承認プロセスは、FDA(米国食品医薬品局)と比較してパイプラインの所要期間を長期化させますが、一旦承認が下りれば、普遍的な保険制度による償還対象となることで、市場への急速な浸透がもたらされます。中東・アフリカは将来的な成長が見込まれており、特にGCC(湾岸協力理事会)諸国では、石油収入を財源として、AIイメージングや免疫療法を備えたがんセンターが整備されています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 大腸がんの発生率と有病率の上昇
- 次世代の便中DNAと血液を用いたスクリーニング検査の急速な普及
- 標的療法と免疫療法のパイプラインにおける技術的飛躍
- 主要市場における45歳を対象としたガイドラインによる検診の拡大
- 分子残存病変(MRD)検査による補助療法の意思決定の再構築
- 早期発見を評価する価値による償還制度
- 市場抑制要因
- 高額な薬剤費と治療に伴う副作用
- 資源が限られた環境におけるスクリーニングの順守率の低さ
- MSS腫瘍における免疫療法の有効性の限界による臨床試験の高い脱落率
- AIを活用した診断プラットフォームにおけるデータ統合とプライバシーに関する課題
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- モダリティ別
- 診断技術
- 便検査
- 便免疫化学検査(FIT)
- グアイアック法によるFOBT
- マルチ対象便DNA(mt-sDNA)
- 血液由来のバイオマーカー検査
- ctDNAアッセイ
- エピジェネティックメチル化パネル
- 内視鏡を用いたイメージング
- 大腸内視鏡検査
- AIを活用した大腸内視鏡検査
- 軟性S状結腸鏡検査
- 放射線診断学・分子内視鏡検査
- 組織病理学・デジタル病理学
- 便検査
- 治療
- 化学療法
- フルオロピリミジン系薬剤(5-FU、カペシタビン)
- オキサリプラチンベースレジメン(FOLFOX)
- イリノテカンを主成分とする治療レジメン(FOLFIRI)
- 標的療法
- 抗EGFR薬(セツキシマブ、パニツムマブ)
- 抗VEGF薬(ベバシズマブ、アフリベルセプト)
- BRAF/HER2/KRAS G12C阻害剤
- 免疫療法
- PD-1/PD-L1阻害剤
- CTLA-4併用療法
- CAR-T/腫瘍溶解性ウイルス
- その他の治療法(放射線塞栓療法、ワクチン)
- 化学療法
- 診断技術
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Amgen Inc.
- F. Hoffmann-La Roche AG
- Exact Sciences Corp.
- Quest Diagnostics Inc.
- Labcorp Holdings Inc.
- Siemens Healthineers AG
- Guardant Health Inc.
- Medtronic plc(GI Genius)
- Merck & Co., Inc.
- Bristol Myers Squibb Co.
- Sanofi SA
- Bayer AG
- Pfizer Inc.
- Johnson & Johnson(Janssen)
- BGI Genomics Co. Ltd.
- Epigenomics AG
- VolitionRx Ltd.
- Clinical Genomics Technologies
- EDP BIoTech Corp.
- Novigenix SA
- Taiho Pharmaceutical Co.
- Regeneron Pharmaceuticals Inc.
- Eli Lilly & Co.
- Onyx/BIoTechne(例:mCRC assets)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 113 Pages
- 納期
- 2~3営業日