


グリーンITサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Green IT Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121236
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
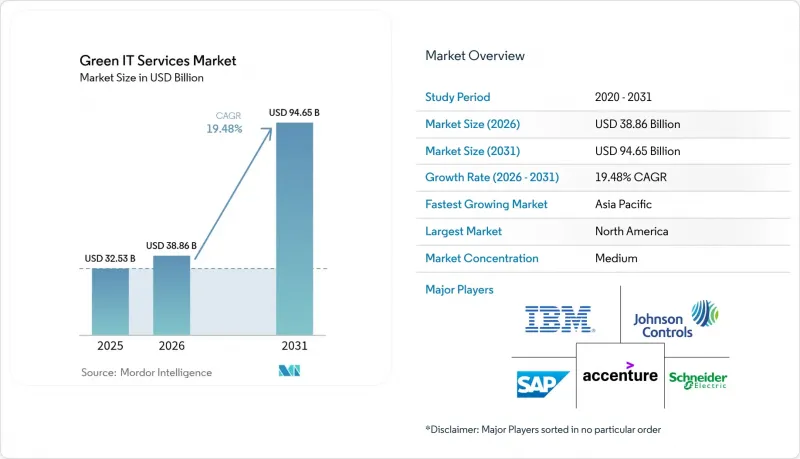
Mordor Intelligenceによると、2026年のグリーンITサービス市場の規模は388億6,000万米ドルと推定されており、2025年の325億3,000万米ドルから拡大し、2031年には946億5,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは19.48%となる見込みです。
本レポートは、タイプ別(ソフトウェアおよびサービス)、導入モデル別(オンプレミス、クラウド、ハイブリッド)、組織規模別(大企業および中小企業)、サービス分野別(データセンターの最適化など)、エンドユーザー業種別(政府機関、BFSI、IT・通信、製造業など)、および地域別に分類されています。市場予測は金額(米ドル)で示されています。
世界のグリーンITサービス市場の動向と洞察
企業のネットゼロ目標の拡大
フォーチュン500企業の70%以上が2030年までにカーボンニュートラルを達成することを公約しており、これを受けてCIO(最高情報責任者)は、IT調達基準にサステナビリティ指標を組み込むようになっています。金融機関はこの動向をさらに強めており、JPモルガン・チェースはサステナブル・ファイナンスに2兆5,000億米ドルを投じることを約束したことで、社内のITチームは炭素効率の高いアーキテクチャを優先するようになっています。経営幹部の報酬を排出量削減と連動させることで、測定可能なグリーンITの成果に対する需要が高まり、サステナビリティ・プラットフォームは単なる任意の支出ではなく、戦略的な促進要因としての位置づけを強めています。企業がESGフレームワークとデジタルロードマップを整合させる中、既存のシステム環境に排出量分析機能を統合するサービスプロバイダーは、競争上の優位性を獲得しています。報告サイクルが正式に確立され、コンプライアンス違反に対する罰則が強化されるにつれ、この影響は今後3年間でピークに達すると予想されます。
エネルギーコストの上昇がROIの算出を加速させる
2024年の欧州の商業用電力価格は、2022年以前の平均と比較して40%高くなっており、グリーンITは倫理的な取り組みから財務上の必須事項へと転換しています。ドイツ銀行などの企業は、AIベースの熱管理を導入した結果、年間1,500万米ドルのコスト削減を実現し、18ヶ月未満で投資を回収しました。CO2e 1トンあたり80~100米ドルのEU排出権取引制度(EU ETS)を含む並行する炭素価格制度により、効率的なインフラと従来のインフラとのコスト格差は拡大しています。価格変動が続く中、CFOたちは現在、持続可能性プロジェクトを正味現在価値の観点から定量化しており、これにより消費電力量(メガワット時)を削減するワークロードオーケストレーションソフトウェアの急速な導入が促進されています。短期的な見返りにより、IT資本配分の優先順位は低炭素資産へと再編されています。
高い資本要件が導入の障壁となる
エネルギー効率の高いサーバーは従来のモデルより20~30%高価であり、中規模データセンターの改修には500万~1,000万米ドルを要する場合があり、これは中小企業の予算を圧迫する可能性があります。サステナビリティ連動型融資へのアクセスが限られているため、採算基準が引き上げられ、機器の更新サイクルが遅れています。クラウドベースのサブスクリプションサービスによってその負担は一部相殺されますが、多くの組織では依然として、包括的な近代化に向けた資本配分に苦慮しています。金利環境が正常化し、グリーンボンド市場が成熟するにつれ、資金調達の革新によってこの制約が緩和されると予想されます。
セグメント分析
2025年、グリーンITサービス市場においてサービス部門は64.58%のシェアを占め、持続可能性ロードマップの策定において企業がコンサルティング主導の取り組みに依存している実情が浮き彫りになりました。サービス部門には、オンプレミス、クラウド、エッジ環境にまたがる複雑なレガシー環境に対処するための、アドバイザリー、インテグレーション、マネージドオペレーションが含まれます。アクセンチュアのような企業は、カーボン分析を専門とする専門企業の買収を通じて専門知識を深め、能力の幅を広げています。一方、ソフトウェア分野は、標準化されたSaaSプラットフォームが排出量の追跡を自動化し、迅速な拡張を可能にすることで、CAGR20.71%という勢いで急成長しています。サブスクリプション方式は、中小企業にとっての参入障壁を下げ、対象となる需要を拡大し、予測期間を通じて収益構成を定期的なライセンス収入へと徐々にシフトさせています。
ソフトウェアの台頭は、DevOpsパイプラインにカーボンインテリジェントなAPIを組み込み、導入サイクルを数ヶ月から数週間に短縮するハイパースケーラーのエコシステムによっても後押しされています。早期導入企業からは、監査可能性の向上や、IT容量を再生可能エネルギーの発電時間帯と整合させる予測分析の有効性が強調されています。規制報告テンプレートが統一されるにつれ、コンプライアンス形式が事前入力済みのソフトウェアモジュールが追加支出を獲得し、サービス部門のリードを縮小させるもの、完全に解消することはないでしょう。
2025年には、企業がハイパースケーラーの再生可能エネルギー利用実績と規模の経済による効率性を活用した結果、クラウド導入が収益の50.15%を占めました。クラウドワークロード向けのグリーンITサービス市場規模は、2025年に163億2,000万米ドルに達しました。これは、計算負荷の高いタスクが、炭素排出量効率に優れた地域へ広く移行したことを反映しています。しかし、ハイブリッドアーキテクチャは20.88%という最も高いCAGRを記録しており、データ主権やレイテンシの要件と持続可能性の目標とのバランスを取っています。
ハイブリッド戦略では、通常、機密性の高いワークロードをオンプレミス環境に保持しつつ、分析やAI機能をグリーンクラウドゾーンに移管します。製薬企業はこのアプローチの好例であり、知的財産のセキュリティ確保のためにローカルデータセンターを活用し、炭素排出量の最適化のためにクラウド分析を活用しています。防衛などの規制の厳しい業界ではオンプレミス展開が依然として続いています。ただし、エネルギー効率の高い機器やマイクログリッドの統合により経済性が向上するにつれ、そのシェアは徐々に低下しています。
地域別分析
北米は2025年の収益の38.02%を占めました。これは、連邦政府機関のデータセンターからの排出量を制限する環境保護庁(EPA)のガイドラインや、企業による自主的な科学に基づく目標(SBT)に支えられています。『インフレ抑制法』における税額控除により、クリーンエネルギー導入の資本コストが削減され、中堅企業における導入が促進されています。米国の多国籍企業は、確立された再生可能エネルギー証書(REC)市場を活用し、コンプライアンスを簡素化するとともに、輸出競争力を高めています。
欧州は成熟しつつも拡大を続ける市場であり、高い電気料金が効率化改修の投資収益率(ROI)を高めています。EUの「デジタル製品パスポート」および「CSRD(企業持続可能性報告指令)」は、ITハードウェアの原産地や排出量に関する詳細な報告を義務付けており、きめ細かなトレーサビリティソリューションへの需要を牽引しています。ベンダー間の差別化は、EUタクソノミーへの準拠やISO 14064検証サービスの提供にますます依存するようになっています。東欧の加盟国には、持続可能なデジタルインフラに充てられた「結束基金」の配分が行われており、地域での導入が拡大しています。
アジア太平洋地域は、2031年までに22.68%という最も高いCAGRで推移する見込みです。中国のカーボンニュートラル宣言とエネルギー集約度の上限設定により、レガシーデータセンターの近代化が加速している一方、インドの再生可能エネルギー入札や生産インセンティブは、ハイパースケール投資を誘引しています。日本の1,500億米ドル規模の「グリーン・トランスフォーメーション」プログラムは、低炭素コンピューティングに補助金を交付しており、オーストラリアの「セーフガード・メカニズム」は、クラウド施設を含む大規模排出事業者に対するベースラインを厳格化しています。南米および中東・アフリカは依然として新興市場であり、スマートシティやフィンテックプロジェクトへの外国直接投資が地域的な需要を喚起していますが、政策の枠組みは依然として形成途上です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 企業のネットゼロ目標の拡大
- エネルギーコストの上昇により、グリーンITのROIが向上しています
- IT排出量に関する政府規制の強化
- 再生可能エネルギーPPAを採用したハイパースケールデータセンターの急速な成長
- AIを活用したリアルタイム最適化
- EUのデジタル製品パスポートに関する義務化
- 市場抑制要因
- グリーンITインフラの初期設備投資費用の高さ
- 熟練労働力の不足
- マルチクラウドにおける埋め込み炭素の算定の複雑さ
- 間欠的な再生可能エネルギーの供給とIT負荷の変動性
- マクロ経済要因の影響
- 業界のサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- ソフトウェア
- サービス
- 展開モデル別
- オンプレミス
- クラウド
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業(SME)
- サービスエリア別
- データセンターの最適化
- 職場およびエンドユーザー向けサービス
- 資産・インフラ管理
- コンサルティングおよび統合
- エンタープライズリソースプランニング
- エンドユーザー業界別
- 政府
- 銀行・金融サービス・保険(BFSI)
- IT・通信
- 産業
- ヘルスケア
- その他のエンドユーザー業界
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture plc
- Atos SE
- Capgemini SE
- Cognizant Technology Solutions Corporation
- Cisco Systems, Inc.
- Dell Technologies Inc.
- Fujitsu Limited
- Hitachi, Ltd.
- Hewlett Packard Enterprise Company
- IBM Corporation
- Infosys Limited
- Johnson Controls International plc
- NTT DATA Corporation
- SAP SE
- Schneider Electric SE
- Tata Consultancy Services Limited
- Wipro Limited
- Accuvio Sustainability Software Ltd.
- Dakota Software Corporation
- Sphera Solutions, Inc.(Enviance)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日


