


ウッドデッキ材:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Wooden Decking - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121219
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ウッドデッキ材市場の規模は2026年に257億1,000万米ドルと推定されており、予測期間(2026~2031年)においてCAGR5.27%で推移し、2031年までに332億4,000万米ドルに達すると見込まれています。
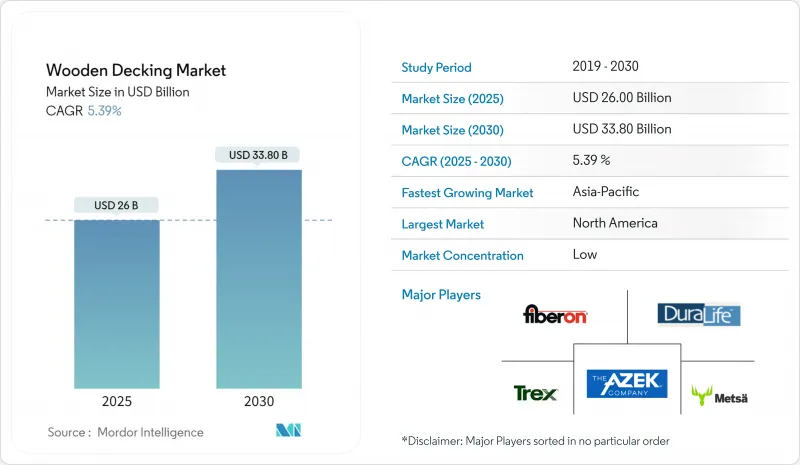
本レポートは、タイプ別(加圧処理木材、レッドウッド、熱帯広葉樹、杉、木質プラスチック複合材(WPC)、その他)、用途別(手すり、床、壁、その他)、エンドユーザー産業別(住宅・非住宅)、地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のウッドデッキ材市場の動向と洞察
リフォームと改修工事の増加
2024年、米国の住宅リフォーム支出は4,850億米ドルに達し、デッキの張り替えなどの屋外空間の改修が支出の12%を占めました。2024年時点で、米国の住宅の築年数の中央値は40年を超え、1980年代から1990年代にかけて建設されたデッキは耐用年数を迎えたため、広範囲にわたる交換が進んでいます。住宅ローン金利の高騰が住宅販売を抑制しているため、所有者は既存の物件の改修に投資しており、デッキの改修はプロジェクトの優先順位が高い項目となっています。欧州では、英国の「建設における木材利用ロードマップ」が、2030年までに年間30万立方メートルの木材使用量の増加を目標としており、その多くは庭のデッキやバルコニーの改修に関連しています。省エネ改修と屋外スペースの拡充を組み合わせることで、需要量はさらに増加しています。その結果、ウッドデッキ材市場は予測可能な更新需要を獲得し、景気変動の影響が緩和されています。
住宅におけるアウトドアライフやDIY文化の急増
米国の住宅所有者の68%が2025年に屋外プロジェクトを計画しており、これは2019年の52%から増加しており、自宅でのレジャーを重視するライフスタイルへの持続的な変化を浮き彫りにしています。大型量販店におけるDIY顧客用のデッキ材の売上は、2024年に2桁の伸び率を記録しました。組み立てが簡単なキット、隠し留め具システム、至る所で利用できるオンラインチュートリアルにより、デッキの設置に対する難しさの印象が薄れ、潜在的な購入者層が広がりました。同様の勢いはオーストラリアでも見られ、2024年には複合材と木材デッキの数量が前年比15%増加しました。したがって、ウッドデッキ材市場は、生活様式による自由裁量支出と、設置スキルの普及という双方の恩恵を受けています。
複合材とPVC製デッキ材による急速な代替
2025年には、木質プラスチック複合材が米国のデッキ需要の28%を占め、5年間で6パーセントポイント増加しました。湿度が高い地域や塩分を含む空気の地域に住む住宅所有者は、メンテナンスフリーの床材を好んでおり、全国の建設業者も保証リスクを軽減するために、複合材を指定するケースが増えています。規制面での後押しもこの移行を加速させています。カリフォルニア州の2025年「第7A章」改正では、森林と都市部の境界地域においてクラスA認定のデッキ材の使用が義務付けられており、この基準は未処理の針葉樹のほとんどが満たせないものです。複合材が希少木材の美観を再現し、色の選択肢も広がるにつれ、沿岸地域におけるウッドデッキ材市場のシェアは継続的に低下しています。
セグメント分析
加圧処理木材は、1リニアフィートあたり1.50~2米ドルという価格帯と確立された小売ネットワークのおかげで、2025年のウッドデッキ材市場において39.75%のシェアを維持しました。このセグメントは、耐久性を損なうことなく銅アゾール含有量を12%削減した、AWPAの2024年改訂版「使用カテゴリー」システムによる恩恵を依然として受けています。こうした基盤があるにもかかわらず、複合材は2026~2031年にかけてCAGR8.67%を記録すると予測されており、これはすべての材料の中で最も高い成長率です。そのカプセル化シェル構造は湿気の侵入を防ぎ、最長50年間の保証が付帯しているため、長期的なコスト差が縮小しています。「その他」に分類される熱改質木材とアセチル化木材は、Accsysの生産能力拡大や、KebonyとThermoryが結んだ流通パートナーシップの恩恵を受けました。その結果、ウッドデッキ材市場は、コスト重視の加圧処理木材と、プレミアム価格を正当化する性能重視の代替品との間で、二極化が進み続けています。
加圧処理された松材は、依然として予算重視の購入者や大規模なDIYプロジェクトのニーズを満たしていますが、一方、複合材は、湿度、塩水飛沫、防火規制によりライフサイクル上の交換が早まる沿岸地域でシェアを拡大しています。熱帯広葉樹は依然としてニッチな存在であり、自然な美しさと極めて高い密度が求められる高級ホテルやハイエンドな住宅環境に集中しています。カリフォルニア州における連邦政府の木材数量の減少によって引き起こされたレッドウッドや杉の供給制約により、価格プレミアムが維持されており、一部の設計担当者は熱処理木材への代替を検討するようになっています。こうした動向が総合的に作用し、ウッドデッキ材市場の中心にイノベーションを据え続ける、進化し続ける材料構成を支えています。
地域別分析
2025年、北米はウッドデッキ材市場の36.77%を占めていました。これは、米国のリフォーム支出4,850億米ドルのうち、12%が屋外プロジェクトに充てられていることが支えとなっています。2000年以前に設置されたデッキのほとんどが、一般的な耐用年数である20~25年に達しているため、交換サイクルは活発な状態が続いています。カナダでは、18階建ての大型木造建築を許可する2025年改定の建築基準法が施行され、公共広場のデッキ需要が増加しています。また、メキシコでは2024年第3四半期にセメント消費量が前年同期比で増加しており、建設活動の勢いが広がっていることを示しており、これもデッキの需要拡大に寄与しています。米国西部諸州の防火規制により、複合材の普及が加速している一方、木材価格の変動は小規模な建設業者にとって計画立案を困難にしており、価格変動を回避するために複合材の供給契約を確定させる業者も出てきています。
アジア太平洋は、2031年までの年間平均成長率(CAGR)が5.37%と最も高い伸びを示しています。中国では、不動産市場の冷え込みが広範囲に及んでいるにもかかわらず、既存の都市住宅における生活の質の向上に重点が置かれており、デッキ材を必要とするバルコニーやテラスの改修が促進されています。インドでは、2024年の住宅着工件数が11%増加したことで、第2級都市への加圧処理木材の出荷が拡大しています。日本と韓国では、高層ビルのバルコニー用に、高級なアセチル化処理または熱処理を施した樹種が好まれています。これは、ケボニー社が2025年に現地での流通網を拡大して以来、対象としてきたニッチ市場です。2024年にはASEANの観光業が回復し、タイやインドネシアのホテルチェーンがプールデッキやビーチフロントの遊歩道を改修したことで、複合材と広葉樹の消費が押し上げられました。
欧州は、ウッドデッキ材産業において、依然として技術と施策面での中心的なリーダーとしての地位を維持しています。英国は、2030年までに年間30万立方メートルの木材を建設セグメントに導入することを目指しており、この数値には住宅の庭用デッキも含まれています。ドイツとフランスでは、DGNB基準に加え、LEED v5の採用が始まっており、これによりFSC認証木材の利用が促進され、製品による環境宣言に対する需要が高まっています。北欧のメーカーであるThermoryとMetsa Woodは、熱処理に適したトウヒやトネリコの資源に近接しているという利点を活かし、欧州全域と北米のへの競合輸出を実現しています。しかし、製材用丸太をめぐるバイオエネルギーセグメントとの競合により、供給が逼迫し、欧州全域における広葉樹と複合材の価格を支える要因となっています。
南米と中東・アフリカは、依然として貢献度が低い状況です。ブラジルでは、2024年の国内建設市場が2.1%縮小したにもかかわらず、リゾート開発プロジェクトにおいて熱帯広葉樹の使用が引き続き指定されています。サウジアラビアの「ビジョン2030」プロジェクトにはプロムナードデッキが組み込まれていますが、輸入への依存度が高いため、北米のサプライチェーンと比較してコストが30%近く高騰しています。これらの地域の合計取扱量は依然として小規模ですが、戦略的なベンダーは、現地の基準が持続可能性や耐火性能を優先するよう進化すれば、これらの地域が将来の成長の拠点になると見ています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リフォームと改修工事の増加
- 住宅におけるアウトドアライフやDIY文化の急増
- グリーンビルディング基準によるエコ認証木材への需要
- 熱処理・アセチル化木材技術の進歩
- 自治体による大規模木材の調達による公共デッキ建設の促進
- 市場抑制要因
- 複合材とPVC製デッキ材による急速な代替
- 木材価格の変動とサプライチェーンの混乱
- 未処理の針葉樹の使用を制限する厳格な防火規制
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 加圧処理木材
- レッドウッド
- 熱帯広葉樹
- 杉
- 木質プラスチック複合材(WPC)
- その他(熱処理木材、アセチル化木材)
- 用途別
- 手すり
- 床
- 壁
- その他
- エンドユーザー産業別
- 住宅
- 非住宅
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・順位分析
- 企業プロファイル
- Advantage Lumber, LLC.
- Deck Solutions LLC
- Deckorators Inc.
- DuraLife Decking and Railing Systems
- Fiberon
- Humboldt Sawmill Company LLC
- Kebony AS
- Metsa Wood
- NeoTimber
- Setra
- Shubh Composites
- Tecnodeck(Mitera Group)
- The AZEK Company LLC
- Thermory
- Trex Company Inc.
- UFP Industries, Inc.
- United Construction Products Inc.(BISON Innovative Products)
- West Fraser Timber Co.
- Weyerhaeuser Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日