


海洋用防汚塗料:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Marine Anti-fouling Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121218
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、海洋用防汚塗料市場の規模は、2025年の20億5,000万米ドル、2026年の21億3,000万米ドルから、2031年までに26億米ドルへと拡大すると予測されており、2026~2031年にかけてCAGR4.08%を記録する見込みです。
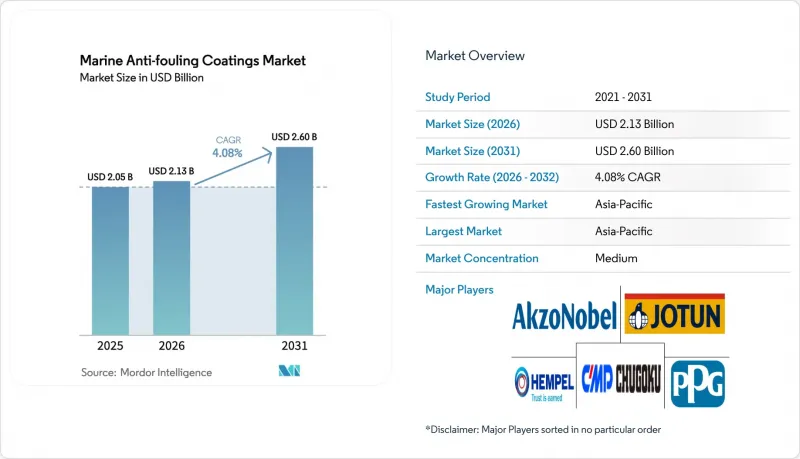
本レポートは、タイプ別(銅系、自己研磨性コポリマー(SPC)、ハイブリッド・ナノハイブリッド、その他)、製剤技術別(殺生物剤、非殺生物剤ファウルリリース、スマート・自己修復型)、用途別(船体用塗料、タンク・バラスト用塗料、その他の用途)、地域別(アジア太平洋、北米、欧州、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の海洋用防汚塗料市場の動向と洞察
世界の海上貿易の急速な成長
2025年にコンテナ船が喜望峰を迂回したことで、アジア・欧州間の航海距離は3,500海里延長され、貨物量はわずか0.5%の増加にとどまったにもかかわらず、トンマイル数は6%増加しました。温暖な海域にさらされる時間が長引いたことでフジツボの付着が加速し、自己研磨性コポリマーの耐用年数が60ヶ月から48ヶ月に短縮され、予定外の乾ドック入りを余儀なくされました。これに対し、運航会社は、最初の18ヶ月間は銅を多量に含有する塗料を塗布し、その後、付着防止トップコートを重ね塗りする2段階のコーティング戦略を採用しました。これにより、船体1隻あたりの費用は15~20%増加しましたが、深刻な付着による40%の燃料消費増を回避することができました。2万4,000TEU級の超大型コンテナ船への移行により、コーティングされる表面積は貨物輸送能力の伸びを上回るペースで拡大しており、海洋用防汚塗料市場の需要拡大が持続しています。貿易航路の多様化、特にアジア域内の航路の拡大により、修理需要がシンガポール、ドバイ、サントスの各ハブに分散しており、サプライヤーにとってはジャストインタイムでの調合の機会が増えています。
船舶の修理・保守活動の増加
2024年、フリートの平均船齢は22.4年に達し、過去20年間で最高を記録しました。これは、新造船価格の高騰を受けて船主が解体を先送りしたためです。老朽化した船体には微細なひび割れが生じやすく、30~36ヶ月ごとに補修が必要となるため、修理用塗料の潜在需要は実質的に倍増しています。2024~2025年にかけて、中国と東南アジアの造船所が世界の修繕作業の60%を占め、これにより塗料メーカーは在庫を事前に確保し、将来の取引地域に合わせた銅含有量の調整を提案できるようになりました。旧式のエンジンで使用される高硫黄燃料はバラストタンク内の腐食を加速させ、防汚塗料の需要を船体外装の範囲を超えて拡大させています。こうした動向は、新造船の引き渡しが増加している中でも、海洋用防汚塗料市場を支える持続的な更新サイクルを後押ししています。
厳格な殺生物剤規制
現在95カ国によって批准されたAFS条約は銅の放出を制限しており、EUは2024年に溶出限度値を200μg cm2日-1から150μg cm2日-1に引き下げ、高銅含有塗料に対して配合変更または市場撤退を余儀なくしています。カリフォルニア州はさらに厳しい上限を課しており、レジャー用港湾における高含有量塗料を事実上禁止しています。殺生物剤を含まない防汚代替品は、コストが40~60%高くなり、ドック入りスケジュールに2~3日を追加するため、予算を圧迫しています。グローバルに事業を展開する船主は、最も厳しい規則に準拠するか、地域による在庫を管理する必要があり、いずれも業務の複雑さを増しています。規制の動向により、薄い殺生物剤入りプライマーをシリコン系トップコートの下に塗布するハイブリッド層構造の採用が加速していますが、数年にわたる海上検査が普及の妨げとなっています。
セグメント分析
銅系塗料は2025年に海洋用防汚塗料市場シェアの58.08%を占め、1リットルあたり8~12米ドルという価格がナノハイブリッド系塗料を下回り、5年間の保護効果が実証されていることから、新造船の仕様においても依然として主流となっています。造船所が最初の再塗装を2~3年先送りしようと努め、規制当局が銅の溶出規制を強化していることから、ハイブリッドとナノハイブリッド塗料は2031年までCAGR4.76%を記録しています。そのため、摩擦を20~30%低減し、燃料費を削減するグラフェンやシリカナノ粒子に支えられ、ハイブリッド製品の海洋用防汚塗料市場規模は、従来型銅製品よりも急速に拡大しています。
高度化学技術--双性イオン性、ハイドロゲル、PFPE、バイオベースマトリックス--は、極地調査船や洋上風力発電のモノパイルなど、無毒性が最優先されるセグメントにおいて、規模は小さいながらも戦略的に重要なニッチ市場を占めています。PFPEは2028年以降、PFAS規制の対象となる可能性があります。一方、バイオ由来の塗料はコストが50~70%高く、耐用年数は24~36ヶ月であるため、短期的な普及には限界があります。それにもかかわらず、これらの代替品に関する特許出願件数は2024~2025年にかけて40%増加しており、主要サプライヤーによる研究開発への取り組みが示されています。
地域別分析
アジア太平洋は2025年に海洋用防汚塗料市場の68.90%を占めており、中国や韓国の造船所の活動、シンガポール、釜山、上海の修繕拠点に支えられ、2031年までCAGR4.66%を記録する見込みです。韓国のLNG運搬船の受注残と日本の特殊船の建造需要により、エネルギー効率設計指数(EEDI)の目標を満たす高品質なナノハイブリッド塗料が求められています。インドが造船業の活性化を目的として実施している30億米ドルの奨励プログラムにより、2028年以降、需要がさらに増加する見込みです。
北米では二極化した動向が見られます。カリフォルニア州の無銅規制により、レジャーボートではシリコン系防汚塗料への移行が進んでいる一方、深海船舶では依然として殺生物剤含有のSPCが採用されています。米国海軍のステルス塗料は、高付加価値でありながら機密扱いとなるニッチ市場を形成しています。欧州では、バルト海と地中海において世界でも最も厳しい銅含有量制限が施行されており、これにより、塗膜寿命を延長するハイブリッド多層塗料やロボットによる船体洗浄システムへの需要が促進されています。
南米、中東・アフリカでは、沖合の石油・ガス開発、コンテナ港の拡大、域内海運を背景に市場が拡大しています。ブラジルのプレソルト層用FPSO(浮体式生産貯蔵積出設備)では、炭化水素やファウリングへの暴露に耐えるデュアル機能塗料が採用されており、価格は通常より50~70%割高となっています。ドバイやフジャイラにあるドライドック拠点では、コスト面や納期短縮の利点を活かし、世界中の船舶修理業務を集めています。一方、アフリカの新興造船所では、輸入した原料を現地で調合し、内陸運河用はしけや漁船団の建造に活用しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の海上貿易の急速な成長
- 船舶の修理・整備活動の増加
- アジアの造船能力の拡大
- レジャー用ボートとクルーズ船の生産増加
- 軍事用ソナーに検知されにくいステルス塗料の需要
- 市場抑制要因
- 厳しい殺生物剤の禁止措置
- 酸化第一銅価格の変動性
- コーティング不要の船体洗浄ロボットの普及加速
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 銅系
- 自己研磨性コポリマー(SPC)
- ハイブリッド・ナノハイブリッド
- その他(有機金属系、ハイドロゲル、PFPE、バイオ由来)
- 製剤技術別
- 殺生物剤
- 非殺生物剤ファウルリリース
- スマート・自己修復型
- 用途別
- 船体用塗料
- タンク・バラスト用塗料
- その他の用途(海洋構造物、水産養殖、内陸水路施設)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ベトナム
- マレーシア
- インドネシア
- タイ
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- カタール
- ナイジェリア
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Akzo Nobel N.V.
- Altex Coatings Ltd
- Axalta Coating Systems, LLC
- BASF
- Chugoku Marine Paints, Ltd.
- Gruppo Boero
- Hempel A/S
- Jotun A/S
- Kansai Paint Marine Co.,Ltd.
- KCC CORPORATION
- LANXESS
- Nippon Paint Marine Coatings Co., Ltd.
- PPG Industries Inc.
- RPM International Inc.
- The Sherwin-Williams Company
第7章 市場機会と将来の展望



