


熱電対温度センサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Thermocouple Temperature Sensors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121208
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の熱電対温度センサーの市場規模は74億6,000万米ドルと推定されており、2025年の69億3,000万米ドルから拡大し、2031年には107億7,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 7.62%で成長すると見込まれています。
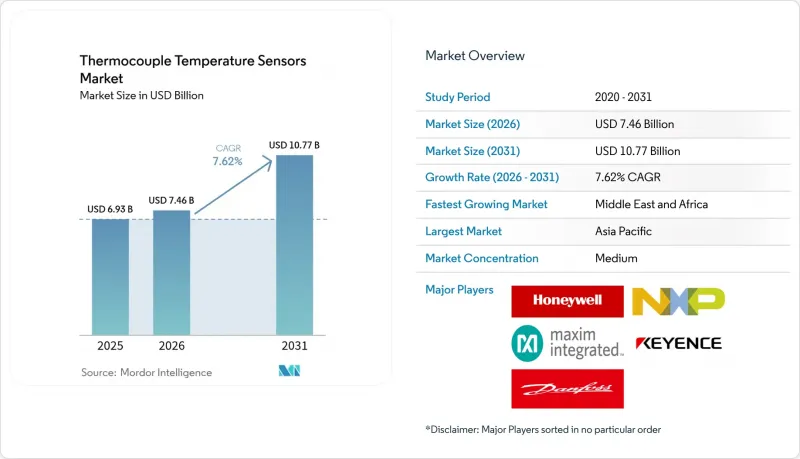
本レポートは、熱電対の種類、接合部の種類(接地接合部、非接地接合部など)、温度範囲(0°C未満、0°C~350°Cなど)、プローブの構成(ビーズ状ワイヤ、鉱物絶縁(MI)ケーブルなど)エンドユーザー産業(石油・ガス、発電など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の熱電対温度センサー市場の動向と洞察
予知保全がマルチポイント熱電対の採用を促進
インダストリー4.0の基準を採用する工場運営者は、単一点センサーを、詳細な熱分布図を作成する多点熱電対アレイに置き換えています。これらのアレイを機械学習アルゴリズムと組み合わせることで、故障の数週間前にドリフトやホットスポットを検知し、予期せぬダウンタイムを最大30%削減できます。欧州の工場がこの改修の波を先導してきましたが、CENワークショップ合意18038がデータ駆動型メンテナンスの青写真を提供していることから、北米の自動車メーカーや化学加工業者もこれに追随しています。コンピューティングコストの低下や、統合時間を短縮するODVAのプラグアンドプレイ型EtherNet/IPプロファイルにより、より広範な導入が促進されています。熱プロファイリングがより多くの工場で標準化されるにつれ、センサーと分析サービスをセットで提供できるサプライヤーは、より高い利益率を確保しています。
グリーン水素が高温モニタリングの需要を牽引
固体酸化物電解槽の大型化に伴い、動作温度域は800°Cを超えるようになっています。この閾値では、N型および改良型K型プローブが他の金属系センサーを凌駕します。連続的なプロファイリングは、スタックの寿命を縮める熱サイクルから保護する役割を果たしており、カリフォルニア州エネルギー委員会の助成金により、温度制御プロトコルに対する世界の注目が高まっています。アジアの電解槽ベンダーは現在、水素暴露に対応した定格を持つ、あらかじめ溶接済みの鉱物絶縁(MI)アセンブリを仕様として採用しており、これにより熱電対温度センサー市場内にプレミアム層が形成されています。欧州の気候政策資金がグリーン水素クラスターに流入するにつれ、超高安定性プローブに対する総需要が拡大し、対象となる販売市場はパイロットプラントの枠をはるかに超えるものとなっています。
価格下落が欧米メーカーに課題となる
中国やインドからの低コストなK型およびJ型プローブの急増により、2023年以降、平均販売価格は15~20%下落し、販売数量の半分以上を占める標準アセンブリの利益率が圧迫されています。また、アジアのベンダーはMIケーブルを30~40%割引で出荷しており、老舗ブランドは専門的な設計やサービス重視の契約へと事業転換を余儀なくされています。米国の販売代理店によると、エンドユーザーがさらなる価格下落を見込んで交換を先送りしているため、在庫回転率が鈍化しているとのことです。ニッケルやクロムの短期的な価格高騰は、欧州企業のコスト管理の苦境をさらに深刻化させていますが、買い手は依然として追加料金の負担に消極的であり、収益成長への制約がさらに強まっています。
セグメント分析
K型は、-200°Cから+1350°Cまでの幅広い温度範囲に対応できる汎用性により、2025年の熱電対温度センサー市場において34.60%のシェアを維持しました。この温度範囲は、主流の製造業、食品加工、およびHVACループを網羅しており、コモディティ化によって利益率が圧迫されているにもかかわらず、同タイプは大量受注契約を獲得できる立場にあります。一方、N型は、グリーンロット酸化に対する耐性を強みとして、2031年までCAGR8.78%で、航空宇宙分野の試験装置や水素反応炉向けの受注を獲得しています。OEM各社は、校正間隔の延長によるライフサイクルコストの削減効果を見込んでおり、これにより購買部門は初期コストが高くなっても購入に踏み切る傾向にあります。新興のR、S、B合金は、依然としてニッチな超高温用途向けの価格設定となっていますが、白金線の純度における段階的な技術的進歩により、1200°Cでのドリフト制御が極めて重要な半導体エピタキシーラインへの採用が進みつつあります。
最近の材料科学の進歩により、採用範囲が拡大しています。薄膜成膜技術により、セラミック基板上にミクロン規模の熱電対グリッドを埋め込むことが可能となり、ウエハーの温度をリアルタイムで測定できるようになりました。サプライヤー各社は、1600°Cでの連続使用に対応するアルミナ絶縁体および「ファイブロ・プラチナ」ワイヤを強調しており、これにより、ガラス、耐火物、およびアディティブ・マニュファクチャリング用のキルンにおいて、従来の光学式高温計を廃止することが可能になります。T型は、精度がコストよりも優先される-200°CのLNG用途において、依然として活況を呈するマイクロニッチ市場を維持しています。これらの動きが相まって、大量生産品価格の圧迫に対して、プレミアムセグメントの回復力が強化されています。
接地型ジャンクションモデルは、ミリ秒単位の応答時間を実現するため、依然としてOEMのカタログを支配しています。しかし、サーボドライブや可変周波数モーターシステムにおける電気的絶縁への需要の高まりにより、応答速度をわずか20%犠牲にするだけで、グラウンドループノイズを90%低減する非接地型バージョンへの調達傾向が強まっています。半導体製造メーカーは、敏感な測定電子機器を迷走電流から保護するために、これらのバリエーションを指定しています。露出した接合部は、実験用ガラス器具や非加圧パイロット装置では依然として使用されていますが、破損しやすいためシェアは限られています。工場が予知保全に向けて配線を見直す中、制御エンジニアは電磁両立性と動的応答性のバランスを取り、部分絶縁されたミニ接合部などのハイブリッド設計を好んで採用しています。
レーザー溶接による先端構造の進歩により疲労寿命が向上し、非接地型のMIプローブでも高振動のタービン段に耐えられるようになりました。ベンダー各社は、熱遅延を妨げることなくシール性を向上させる小型コネクタやエポキシ封止材を追加しています。一部の電池メーカーは、セル筐体の温度を監視するために、クリップ式スキンセンサー(基本的にはセラミックビーズに埋め込まれた露出型接点)を採用しており、これにより接点技術の革新が民生用電子機器の分野にも広がっています。こうした業界横断的な知見により、シリコン系チップの台頭にもかかわらず、熱電対温度センサー市場は活況を保っています。
地域別分析
アジア太平洋地域が熱電対温度センサー市場の41.70%を占めているのは、同地域の密集した製造拠点に支えられています。中国のバッテリー焼成炉や日本の半導体ファブでは高精度のプローブが使用されており、韓国ではOLEDガラスの溶融ゾーンに白金合金の使用が指定されています。インドの石油化学産業の拡大に伴い、標準的なK型およびJ型の受注が増加している一方で、現地調達の需要も高まっており、合弁事業の設立が促進されています。同地域全域の低コスト工場では、コモディティ化したプローブが製造され、世界のサプライチェーンに流入しているため、他の地域では価格面での逆風が生じています。
中東は、2031年までのCAGRが9.40%と、地域別で最も急速な成長を記録しています。ダンマムにあるサウジアラムコ認定の施設では、現在、MIプローブとサーモウェルを国内で生産しています。投資の流れは、石油化学ハブ、太陽熱発電所、海水淡水化プラントに及んでおり、これらすべてにおいて、極低温から1000°Cの領域まで対応可能な堅牢なセンサーが求められています。現地での組み立てによりリードタイムが短縮され、サプライヤーが国内付加価値要件を満たすのに役立ち、熱電対温度センサー市場の流通ネットワークが再構築されています。
北米は、航空宇宙、LNG、先端製造分野を通じて依然として大きなシェアを維持しています。メキシコ湾岸沿いの新規液化プラントでは、-162°Cでの使用を想定したT型ストリングが発注されている一方、ジェットエンジンOEM各社は、1200°Cの燃焼室向けに貴金属製プローブの認定を進めています。欧州での普及は規制による後押しにかかっています。EUの自動車規制2019/1781では、燃費ラベル表示のために組み込み型熱電対の検証が義務付けられており、ドイツの水素パイロットプラントでは、SOECスタックの900°Cでの測定が必要とされています。南米およびアフリカではまだ市場が発展途上ですが、鉱業、パルプ・製紙、およびプロセス改善を目指す肥料プラントに関連して、需要の増加が見られます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場促進要因
- インダストリー4.0における予知保全への移行により、欧州各地の工場での多点熱電対の改修が促進されています
- アジア太平洋地域におけるグリーン水素用電解装置の建設拡大(800℃以上の監視)
- 北米におけるLNG再ガス化ターミナルの拡張に伴い、極低温用T型プローブが必要とされています
- 中国におけるEV用バッテリー・ギガファクトリーの窯設備には、高精度のK型センサーが求められています
- EU規則2019/1781:モーター効率試験の厳格化および熱電対の組み込みを義務付ける
- 市場抑制要因
- 低コストのアジアのサプライチェーンから輸入されるコモディティ化したKおよびJ製品による価格下落
- 高EMI航空宇宙用エンジンにおける光ファイバーセンサーによる代替品の脅威
- 1,200 Cを超えるキャリブレーションドリフトにより、半導体エピタキシーラインでの使用が制限されています
- ニッケルおよびクロムの供給の変動が、欧州におけるMIケーブル用プローブの生産に支障をきたしています
- バリュー・サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
- PESTLE分析
第5章 市場規模と成長予測
- 熱電対の種類
- J型
- T型
- N型
- E型
- R型およびS型
- B型
- その他
- 接合タイプ別
- 接地型接合
- 非接地接合部
- 露出型接合
- 温度範囲別
- 0℃未満
- 0℃~350℃
- 350℃~700℃
- 700℃以上
- プローブ構成別
- ビーズ付きワイヤ
- 鉱物絶縁(MI)ケーブル
- サーモウェルおよび保護管
- 表面および浸透
- フレキシブル/カスタムハーネス
- エンドユーザー産業別
- 石油・ガス
- 発電
- 化学・石油化学
- 金属・鉱業
- 食品・飲料
- 自動車およびEV用バッテリー
- 航空宇宙・防衛
- 半導体・エレクトロニクス
- ヘルスケア・ライフサイエンス
- HVACおよびビルオートメーション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Omega Engineering(Spectris plc)
- Emerson Electric Co.
- Endress+Hauser Group
- Honeywell International Inc.
- ABB Ltd
- Yokogawa Electric Corp.
- WIKA Alexander Wiegand SE
- TE Connectivity Ltd.
- Watlow Electric Manufacturing Co.
- Fluke Corporation
- Siemens AG
- JUMO GmbH and Co. KG
- Tempsens Instruments
- Pyromation Inc.
- Durex Industries
- Thermo Fisher Scientific Inc.
- GHM Group(Greisinger)
- TC Ltd(UK)
- Thermo Electric Instrumentation
- Tip TEMP
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日