


モバイルクラウドコンピューティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Mobile Cloud Computing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120828
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、モバイルクラウドコンピューティング市場の規模は2025年に681億5,000万米ドルと評価され、2026年の791億7,000万米ドルから2031年までに1,676億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは16.18%となる見込みです。
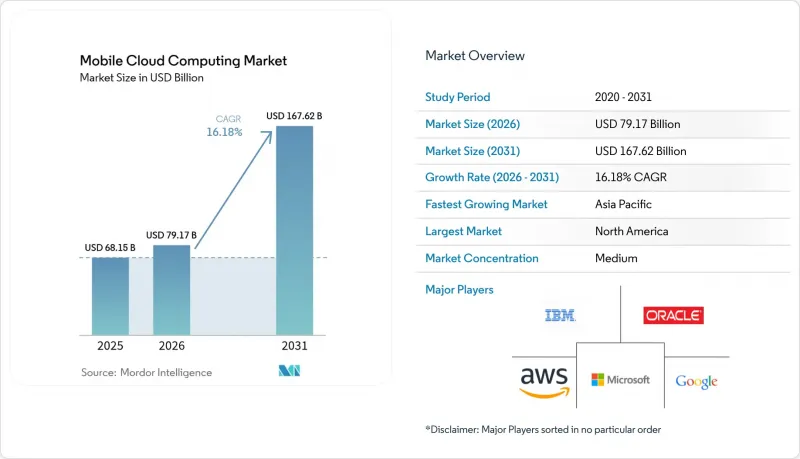
本レポートは、用途別(ゲーム、金融・ビジネス、エンターテインメント、教育、ヘルスケア、旅行など)、ユーザー別(企業、一般消費者)、サービスモデル別(SaaS(Software-As-A-Service)、PaaS(Platform-As-A-Service)など)、導入形態別(パブリッククラウドなど)、モバイルOS別(Android、iOSなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のモバイルクラウドコンピューティング市場の動向と洞察
新興国におけるITインフラの整備
インド、インドネシア、ブラジル、ナイジェリアにおける大規模なファイバーバックボーンと、データセンターの国内設置義務化により、遅延が短縮され、カバレッジが拡大しており、ティア2およびティア3の都市においてもクラウドを活用したアプリの利用が可能になっています。インドの「デジタル・インディア」プログラムでは、2024年に12億米ドルを割り当て、地元のスタートアップ企業が外国への依存なしに利用できる国営のクラウドゾーンを構築しました。インドネシアでは、公共のモバイルアプリを国内のゾーンに配置することを義務付ける規制により、すでにジャカルタやスラバヤで新たなハイパースケール施設の建設が始まっています。ブラジルでも同様のインフラ整備が進み、2024年には4Gのカバー率が自治体の94%に達し、農村部におけるアグリビジネスのクラウド導入が促進されました。エッジノードが普及するにつれ、アプリケーションプロバイダーは機能をユーザーに近い場所へ移行させており、これによりモバイルクラウドコンピューティング市場は2桁の成長を維持しています。
インターネット接続の進展
2024年、世界のモバイルデータトラフィックは月間131エクサバイトに達し、前年比25%増となりました。これは、高解像度動画のストリーミングや、常に同期された状態を保つ生産性アプリによって支えられたものです。2Africaなどの海底ケーブルシステムにより、卸売帯域幅価格が30%低下したことで、セネガル、ケニア、タンザニアの通信事業者は、無制限のデータ通信とクラウドストレージをセットで提供できるようになり、時折しか利用しなかったユーザーを、毎日データをアップロードするユーザーへと変えました。StarlinkやOneWebによるLEO衛星コンステレーションは、アラスカやアマゾン盆地における接続の空白を埋め、クラウドを活用したモバイルサービスの利用基盤を拡大しました。データ通信量の単価低下と利用量の増加という好循環が、サービスの普及を加速させ、モバイルクラウドコンピューティング市場を後押ししています。
データセキュリティに関する懸念
マルチテナントアーキテクチャは、転送中の傍受や保存データへの不正アクセスに対するリスクを高めます。2024年に1,200社の企業を対象に行った調査によると、62%が、特に医療および銀行セクターにおいて、鍵管理の不確実性や監査上の不備を理由に移行を延期していたことが判明しました。欧州の規制当局は、海外のクラウドに取引データをキャッシュするモバイルバンキングアプリに対する監視を強化し、その結果、複数の銀行がプライベートゾーンへの回帰を余儀なくされました。エンドツーエンドの暗号化レイヤーは10~15ミリ秒の遅延をもたらし、リアルタイムでの利用体験を損ない、サービスの普及を鈍らせています。
セグメント分析
遠隔医療、遠隔患者モニタリング、クラウドを活用した診断が拡大するにつれ、モバイルクラウドコンピューティング市場における医療分野の市場規模は、2031年までCAGR17.12%で拡大する見込みです。米国食品医薬品局(FDA)は2024年、クラウドデータ処理を目的とした87のモバイル医療アプリを承認しましたが、これは2023年の52件から増加しています。フィリップスは、画像を放射線科医にストリーミング配信するモバイル超音波診断装置を発売し、地方における診断サイクルを48時間から4時間に短縮しました。ゲーム分野は依然として売上高シェアの27.78%を占めていますが、飽和状態にある市場では成長が成熟期に入っています。金融、エンターテインメント、教育アプリは安定した需要に支えられていますが、医療分野における規制当局の承認や償還モデルの整備により、同分野はモバイルクラウドコンピューティング市場の次の波を形作る原動力となる垂直市場としての地位を確立しています。
クラウドゲーミングがシェアのトップを占めていることは、低遅延レンダリング、マイクロトランザクション、ソーシャルプレイ機能に対する確固たる需要があることを示しています。しかし、FPS(一人称視点シューティングゲーム)では30ミリ秒未満の往復伝送時間が求められるため、プロバイダーはユーザーから50キロメートル圏内にエッジコンピューティングを導入せざるを得ず、最大手のハイパースケーラーを除くすべての事業者にとって資本集約的な課題となっています。対照的に、医療分野では、レイテンシに対する許容度がミリ秒単位ではなく秒単位と長いため、ワークロードをクラウドのより深い位置に配置することが可能であり、エッジインフラが限られている新興市場での展開も容易になります。2031年までに、医療セグメントのユーザーベースの拡大と規制の明確化により、ゲーム分野とのシェア格差は縮小し、モバイルクラウドコンピューティング市場における多業種にわたる回復力が確固たるものとなるでしょう。
モバイルワーカーが顧客記録、コラボレーションスイート、フィールドサービスアプリへの継続的なアクセスを求める中、企業部門は2025年の収益の70.55%を占めました。Salesforce、Microsoft 365、およびSAPのモバイルクライアントが、この支出の柱となっています。2024年に800人のITリーダーを対象に行った調査によると、73%がモバイルとクラウドの統合を、新しいソフトウェア導入における購入基準のトップ3の一つと見なしていることが明らかになりました(JMIR.ORG)。一方、サブスクリプション型のクラウドストレージ、ストリーミング、ゲームサービスが普及するにつれ、消費者市場はCAGR17.95%で拡大しています。Dropboxは2024年にモバイルからのアップロード量が前年比35%増加したと報告し、Appleも同年に有料iCloudアカウント数が10億件を突破しました。
こうした消費者動向により、プロバイダーは、断続的な接続環境への最適化、UIフローの軽量化、およびエントリーレベルの価格引き下げを迫られており、これまで企業のコンプライアンスやサービスレベル契約(SLA)に重点を置いていた設計上の優先順位が変化しつつあります。企業は引き続き予算面での影響力を持ち続けるでしょうが、膨れ上がる消費者基盤がボリュームスケールとブランドの認知度をもたらし、モバイルクラウドコンピューティング市場の顧客獲得の幅を広げています。
地域別分析
北米は2025年の収益の36.25%を占め、高密度なアベイラビリティゾーンと2億8,000万人の5Gスタンドアロン加入者の恩恵を受けています。これらは、モバイルワークロードに対して20ミリ秒未満のレイテンシーを実現しています。Amazon Web Services、Microsoft Azure、Google Cloudは、この地域で40以上のゾーンを運用しており、自動運転車のテレメトリ、産業用IoT、高頻度取引の金融アプリを支えています。カナダは2024年、公共のモバイルサービスにおいてソブリンクラウドを義務付け、これによりTelusやBellによる投資が促進されましたが、商用トラフィックの大部分は依然として米国のハイパースケーラーに依存したままとなっています。
アジア太平洋地域は、2031年までにCAGR16.65%で成長を牽引すると予測されています。中国では2024年に5G基地局数が350万局を突破し、都市部の95%をカバーしたことで、アリババクラウドとテンセントクラウドは、8億人のモバイルユーザーに対し、10ミリ秒以内の遅延でエッジノードを展開できるようになりました。インドの「Unified Payments Interface(UPI)」は、2024年にクラウド決済ゲートウェイを介して月間120億件のモバイル取引を処理し、モバイルファーストの規模を如実に示しています。日本の通信事業者のネットワークスライシングは、企業向けの低遅延を保証しており、一方、韓国はライブストリーミングやゲームへの需要に応えるため、ハイパースケール容量を倍増させました。
欧州、中東・アフリカ、および南米では、状況がまちまちです。欧州の「ガイア-X(Gaia-X)」はデータ主権を強化しており、公共のモバイルアプリにはローカルでのクラウド処理が義務付けられています。ドバイのスマートシティでは、行政サービスにモバイルクラウドを活用しており、近隣の湾岸諸国に刺激を与えています。アフリカは、新たな海底回線容量やデータとクラウドを組み合わせたサービスから恩恵を受けていますが、電力供給の不安定さからオンプレミスでのバックアップが不可欠となっています。南米はマクロ経済の変動に直面していますが、サンパウロとラゴスに新設されたテンセントクラウドのリージョンにより、フィンテックやゲーム分野のレイテンシが短縮されています。規制の厳格さ、インフラの成熟度、消費者の購買力における不均衡が、モバイルクラウドコンピューティング市場の成長像をモザイク状のものにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興国におけるITインフラの進展
- インターネット接続環境の進展
- モバイルアプリケーション向けエッジAIの採用拡大
- クラウドゲームプラットフォームの利用拡大
- 5Gスタンドアロンネットワークの拡大
- ローコード型モバイルバックエンドサービスの普及
- 市場抑制要因
- データセキュリティに関する懸念
- モバイル機器のバッテリー寿命の短さ
- 高騰するクラウドサービスのエグレス料金
- データ居住要件およびデジタル主権に関する規制
- バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- ゲーム
- 金融・ビジネス
- エンターテインメント
- 教育
- ヘルスケア
- 旅行
- その他の用途
- ユーザー別
- 企業
- 一般消費者
- サービスモデル別
- Software-as-a-Service(SaaS)
- Platform-as-a-Service(PaaS)
- Infrastructure-as-a-Service(IaaS)
- 展開別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- モバイルオペレーティングシステム別
- Android
- iOS
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- International Business Machines Corporation
- Amazon Web Services Inc.
- Google LLC
- Oracle Corporation
- Microsoft Corporation
- SAP SE
- Akamai Technologies, Inc.
- Salesforce, Inc.
- Cloudways Ltd.
- Kony, Inc.
- Alibaba Cloud(Alibaba Group Holding Limited)
- Tencent Cloud Computing Beijing Co., Ltd.
- Huawei Technologies Co., Ltd.
- VMware, Inc.
- Rackspace Technology, Inc.
- Fujitsu Limited
- Citrix Systems, Inc.
- Red Hat, Inc.
- Box, Inc.
- Dropbox, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日

