


IoTテスト:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
IoT Testing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120820
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
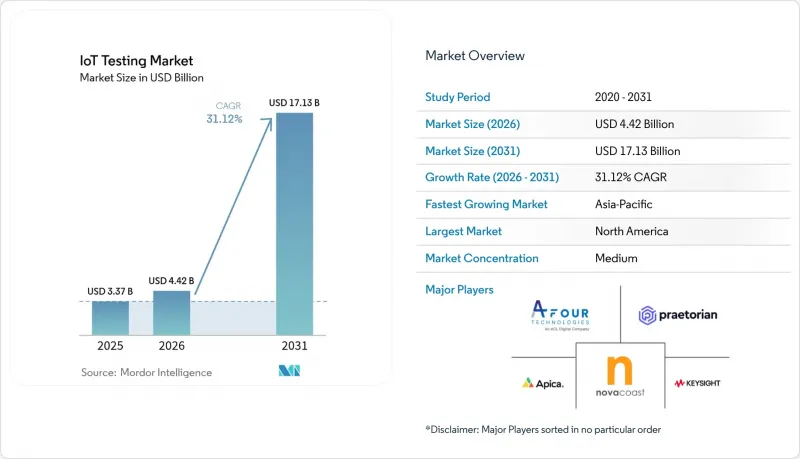
Mordor Intelligenceによると、2026年のIoTテスト市場の規模は44億2,000万米ドルと推定されており、2025年の33億7,000万米ドルから成長し、2031年には171億3,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR31.12%で成長すると見込まれています。
本レポートは、サービス種別(プロフェッショナルサービスおよびマネージドサービス)、テスト種別(機能テスト、性能テスト、ネットワークテスト、互換性テスト、セキュリティテスト、ユーザビリティテスト)、アプリケーション(スマートビルディングおよびホームオートメーション、キャピラリーネットワーク管理など)、エンドユーザー業界(小売、製造、医療、エネルギー・公益事業、IT・通信など)、および地域別に分類されています。
世界のIoTテスト市場の動向とインサイト
接続されたIoTエンドポイントの爆発的な増加
中国では2024年8月時点で25億7,000万台のアクティブなIoT端末が報告されており、これは現在、指数関数的に拡大するテストマトリックスを牽引する規模の変容を浮き彫りにしています。単一のスマートファクトリーにおいてさえ、Zigbeeセンサー、LoRaWANゲートウェイ、5G RedCapロボットが混在しており、検証チームはあらゆるプロトコルの組み合わせにわたってシームレスな相互運用性を保証せざるを得なくなっています。現代自動車(Hyundai)とサムスン(Samsung)は、すでに10ミリ秒未満の遅延検証が求められるプライベート5G RedCap生産ラインの実証に成功しています。異なる世代のデバイスが混在する環境が広がるにつれ、新しいデバイスSKUが追加されるたびに認証が必要な組み合わせが倍増し、企業はカバレッジを犠牲にすることなく拡張可能な統合テスト自動化フレームワークへの投資を余儀なくされています。したがって、IoTテスト市場は、1つの設定可能な環境内で、従来の4Gモジュールと将来の5Gエンドポイントの両方をサポートする必要があります。
厳格化するセキュリティおよびプライバシー規制
2025年8月より、欧州連合(EU)の「無線機器指令」により、インターネットに接続されるすべての製品は、販売前にサイバーセキュリティ適合性テストに合格することが義務付けられます。調和規格であるEN 18031シリーズでは、ネットワーク保護、データプライバシー、および不正防止のテストケースが規定されており、コンプライアンス対応の作業負荷は機能チェックの範囲をはるかに超えて拡大しています。湾岸地域では、サウジアラビアおよびUAEにおける生体認証によるSIM登録の義務化が、接続性テストのプロトコルを変革しつつあります。社内にセキュリティの専門知識を持たない企業は、検証業務の外部委託を増加させており、IoTテスト市場においてマネージドサービスプロバイダーへの需要が高まっています。
デバイス/プロトコルの複雑化
現代の導入環境では、Wi-Fi 6Eセンサー、Bluetooth 5.4ビーコン、LoRaWANメーター、NB-IoTトラッカー、5G RedCapモデムなどが混在しており、それぞれに異なるツールが必要とされています。自動車用半導体の搭載量は、2030年までに1台あたり1,200米ドルに達すると予測されており、コントロールユニットやテレマティクスゲートウェイにおける検証ポイントは2倍になると見込まれています。新しいプロトコルが次々と既存のマトリックスに追加されることで、テストサイクルが長期化し、リソースに制約のあるテストラボにとっては大きな課題となっています。自動化、仮想化、およびAIを活用した優先順位付けによってサイクルタイムを短縮できない限り、この複雑さがIoTテスト市場における支出の鈍化を招く可能性があります。
セグメント分析
2025年の収益では、企業がプロトコル、セキュリティ、コンプライアンスに関する多面的なニーズを満たすために外部の専門家に依存したことから、プロフェッショナル・サービスが60.42%のシェアを占め、市場を牽引しました。その強みは、5G、RedCap、およびEUのサイバーコンプライアンス試験に精通した豊富な人材基盤に由来しています。一方、マネージドサービスは、メーカーや車両運営事業者が24時間365日のラボ稼働を保証するサブスクリプション契約を好むため、年率18.15%の成長が見込まれています。HCL Technologiesは2024会計年度の売上高が133億米ドルに達したと報告しており、その力強い成長は同社のマネージドテストポートフォリオによるものとされています。この移行は、IoTテスト市場全体の提供モデルを再定義しつつあり、完全に外部委託された検証センターへの需要を拡大させています。
IoTテスト市場におけるマネージドサービスの市場規模は、2025年の13億3,000万米ドルから2031年までに36億3,000万米ドルへと急増すると予測されており、これは専門の外部ラボを有利にする急峻な複雑性の曲線を反映しています。世界のシステムインテグレーターは、クライアントがハードウェアを発送することなく24時間体制でテストを予約できるようにするため、リモートアクセス可能なデバイスファームへの投資を進めています。
2025年においても、プロジェクトは依然として接続性やデータフローの確認から始まるため、機能検証が売上高の26.85%という最大のシェアを維持しました。それにもかかわらず、セキュリティテストは2031年までにCAGR21.95%を記録すると予想されています。IoTテスト市場では現在、EN 18031および米国FDAの市販前申請に準拠した、侵入シミュレーション、ファームウェア完全性スキャン、暗号化チャネルの評価を実施する必要があります。Applus+は、ETSI 303 645認証の需要に迅速に対応するため、2024年に欧州に新たなサイバーラボを開設しました。
規制当局による罰金がデバイスメーカーに対し、すべてのビルドに検証機能を組み込むよう迫っていることから、2031年までにセキュリティサービスだけでIoTテスト市場の30.20%のシェアを獲得する可能性があります。一方、5G URLLCシナリオにおいては、性能負荷テストやネットワークハンドオーバーテストが依然として重要であり、その重要性は維持されていますが、成長率はそれほど高くありません。
地域別分析
2025年には、企業が設計から本番環境に至るまでテストを組み込んだDevOpsパイプラインを採用した結果、北米が売上高の38.12%を占め、市場を牽引しました。サンアントニオの「SmartSA」イニシアチブは、街灯のセンサー1つひとつが実地展開前に相互運用性とセキュリティの審査を通過しなければならない、自治体レベルのパイロット事例を示しています。IoTテスト市場は、確立された認証エコシステムや、資金力のある航空宇宙、自動車、産業オートメーション分野の顧客から恩恵を受けています。
アジア太平洋地域は、15.32%という最も高いCAGRで推移すると予測されています。中国の雄安(Xiong'an)における10 Gbpsのバックボーンや、北京の「車両・道路・クラウド」パイロット事業により、大規模な適合性検証ラボへの需要が高まっています。日本の「社会5.0」や、韓国の1億100万米ドル規模の国家スマートシティ基金により、地域固有の通信およびプライバシー規制に基づいてプロファイリングが必要な数千台のデバイスが追加されています。現地のベンダーがクラウドネイティブな自動化を統合するにつれ、アジア太平洋地域のIoTテスト市場規模は2031年までに52億3,000万米ドルを超える可能性があります。
欧州は、「規制優先」の姿勢に支えられ、堅調な成長を維持しています。「無線機器指令」のサイバーセキュリティ条項では、CEマークを取得する前に、第三者試験機関による侵入テストの実施が義務付けられています。2023年には、スマートメーターの導入率が電力で60%、ガスで45%に達し、公益事業事業者向けの検証業務が持続的に拡大しています。北欧の通信事業者は、5G IoT共有ラボを開設しており、その一例として、テレノール(Telenor)のカールスクルーナ施設が挙げられます。同施設では、世界中のデバイスメーカーに対し、スウェーデンのネットワークへのプラグアンドプレイ方式でのアクセスを提供しています。こうした枠組みにより、欧州のIoTテスト市場は、コンプライアンスを重視し、強靭性を維持し続けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- IoT接続端末の爆発的な増加
- セキュリティおよびプライバシーに関する規制の強化
- DevOpsおよび継続的テストパイプラインへの移行
- 5G/エッジコンピューティングによる低遅延の使用事例
- デジタルツインを活用した「仮想試験」の導入
- エネルギー効率の高い機器に対する持続可能性の要件
- 市場抑制要因
- デバイス・プロトコルの複雑化
- 世界の相互運用性基準の欠如
- マルチアクセス・エッジ・テストベッドの不足
- データ主権に関する規制が、国境を越えた検査の進展を鈍らせています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- テストの種類概要
- ポーターのファイブフォース分析
- COVID-19およびパンデミック後の影響に関する評価
第5章 市場規模と成長予測
- サービスタイプ別
- プロフェッショナル
- マネージド
- テストタイプ別
- 機能テスト
- パフォーマンステスト
- ネットワークテスト
- 互換性テスト
- セキュリティテスト
- ユーザビリティテスト
- 用途別
- スマートビルディングおよびホームオートメーション
- 毛細血管ネットワークの管理
- スマート・ユーティリティ(エネルギー/水道)
- 車両テレマティクスおよびコネクテッドカー
- スマートマニュファクチャリング/ 産業用IoT(IIoT)
- エンドユーザー産業別
- 小売
- 製造業
- ヘルスケア
- エネルギー・ユーティリティ
- IT・通信
- 政府・スマートシティ
- 運輸・物流
- その他の産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- Strategic Initiatives and Funding
- 市場シェア分析
- 企業プロファイル
- IBM
- Keysight Technologies
- HCL Technologies
- Cognizant
- Capgemini
- Infosys
- Tata Consultancy Services
- Accenture
- Wipro
- Qualitest Group
- Spirent Communications
- AFour(ACL Digital)
- Apica Systems
- Praetorian Security
- Novacoast
- Trustwave(Singtel)
- Happiest Minds
- Vector Informatik
- Eurofins Digital Testing
- SmartBear
- VIAVI Solutions
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


