


グリホサート系除草:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Glyphosate Herbicide - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120817
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、グリホサート系除草剤の市場規模は、2025年の107億8,000万米ドル、2026年の114億8,000万米ドルから、2031年までに155億8,000万米ドルへと拡大し、2026年から2031年までの間にCAGR6.3%を記録すると予測されています。
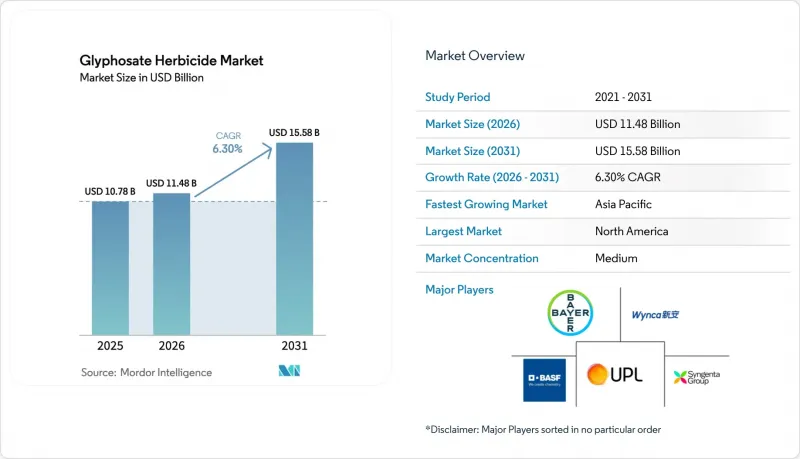
本レポートは、作物の種類(穀物・穀類、商業作物など)、バイオテクノロジーの採用状況(遺伝子組み換え作物と非遺伝子組み換え作物)、剤形(液体、乾燥剤)、および地域(アジア太平洋、北米、南米、欧州、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のグリホサート系除草剤市場の動向と洞察
遺伝子組み換え(GM)除草剤耐性作物の商業化
規制当局による承認が相次ぎ、農家による遺伝子組み換え除草剤耐性作物の採用が増加していることから、生産者が種子・農薬統合システムを導入するにつれて、グリホサートの需要が牽引されています。2025年6月、アルゼンチンの農業省(Secretaria de Agricultura)は、スタック型トウモロコシ品種MON-87427-7×MON-94804-4×MON-00603-6の商業的発売を承認しました。この品種は、植物の背丈を低くする特性とグリホサート耐性を兼ね備えており、農業バイオテクノロジー国家諮問委員会(CONABIA)および農産物衛生・品質国家局(SENASA)による好意的な評価を受けています。両機関は、このスタック型品種が従来のトウモロコシと比較して追加的なリスクをもたらさないとの結論を下しました。種子企業がグリホサート耐性作物にさらに多くの形質を組み込むにつれ、グリホサートは標準的な投入資材となり、短期的な価格変動や代替除草剤との競合にもかかわらず、需要は安定しています。
効果的な雑草防除ソリューションへの需要の高まり
主要な農業地域における労働力不足と賃金の上昇により、生産者は手作業や機械的な方法に代わる費用対効果の高い手段として、化学的雑草防除の導入を進めています。この動向は、小規模農家が家族労働の機会費用の上昇に直面しているアジア太平洋地域や、季節労働者の供給を上回るペースで商業農業が拡大しているアフリカにおいて、特に顕著です。グリホサートは、その広範囲にわたる防除効果と、1ヘクタールあたりの散布コストが比較的低いことから、遺伝子組み換え(GM)および非遺伝子組み換え(非GM)の作付けシステムのいずれにおいても、作付け前のバーンダウンや発芽後の雑草防除において好まれる選択肢となっています。根や根茎へと移行するその全身性作用により、機械的耕起では駆除が難しいことが多いシノドン・ダクティロン(Cynodon dactylon)やサイペラス・ロトゥンドゥス(Cyperus rotundus)などの多年生雑草を効果的に防除します。例えば、アルゼンチンの製品ラベルには現在、耐性を持つソルガム・ハレペンセ(Sorghum halepense)のバイオタイプに関する警告が記載されており、耐性管理や併用戦略については技術アドバイザーに相談するよう推奨されています。
規制上の制限と段階的な使用禁止
欧州連合(EU)および地方自治体による規制措置により、公共の場所、水域周辺、および有機認証を受けた生産システムにおけるグリホサートの使用が制限され、長期的な需要が縮小しています。欧州食品安全機関(EFSA)は2023年にグリホサートに関する包括的なリスク評価とピアレビューを実施し、重大な懸念事項は特定されなかったもの、データ上の不足は依然として残っているとの結論を出しました。この科学的評価にもかかわらず、政治的圧力や予防原則の解釈により、いくつかの加盟国では部分的な使用禁止措置が講じられたり、非化学的な代替手段を優先する総合的害虫管理計画の策定が義務付けられたりしています。こうした規制により、欧州における対象市場規模は縮小し、規制上の不確実性が生じ、グリホサートの生産能力への長期的な投資を阻害しています。こうした変化し続ける規制枠組みに準拠するためには、メーカーは複数の製品製剤やラベルのバリエーションを維持する必要があり、これにより管理コストが増加し、サプライチェーンの物流が複雑化しています。
セグメント分析
2025年、穀物・シリアルはグリホサート系除草剤市場において44.0%のシェアを占めました。この圧倒的なシェアは、グリホサート耐性品種が広く使用され、播種前のバーンダウン処理が一般的な慣行となっている北米と南米における大豆やトウモロコシの栽培に起因しています。豆類および油糧種子は、レンズ豆、ひよこ豆、キャノーラなどの作物における収穫前の乾燥処理へのグリホサートの使用に牽引され、注目すべき第2位のシェアを占めました。この手法は、成熟の同期化を促進し、収穫時の水分含有量を低減させます。果物および野菜は、市場における割合が比較的小さいセグメントとなっています。これは、多くの高付加価値作物が、グリホサートの使用を制限する有機栽培や総合的害虫駆除(IPM)システムの下で栽培されているためです。一部の果樹園では、樹冠下の雑草防除にグリホサートが利用されています。
綿花、サトウキビ、プランテーション作物を含む商業用作物は、2031年までCAGR6.8%で成長すると予測されています。この成長は、綿花の繊維品質を向上させ、サトウキビの収穫スケジュールを効率化する乾燥処理プロトコルの導入によって牽引されています。アルゼンチンでは、規制の枠組みが、グリホサート耐性綿花品種の認可や、国家農業食品衛生品質局(SENASA)による残留基準の遵守徹底を通じて、この拡大を支援しており、生産者や輸出業者に法的保証を提供しています。牧草地や林業などのその他の作物、および鉄道や道路の維持管理といった非農業用途は、市場の安定したシェアを占めていますが、その成長ペースは比較的緩やかです。これらのセグメントにおける需要は、インフラ維持管理予算や公共部門の調達サイクルによって左右されます。
地域別分析
2025年のグリホサート系除草剤市場において、北米が30%のシェアを占める背景には、不耕起栽培による大豆およびトウモロコシの栽培システムが広く普及していることがあります。同地域の生産者の80%以上が、バーンダウン処理および生育中の作物への散布に除草剤を頼っています。カナダでは、プレーリー地帯の小麦やキャノーラの栽培においても同様の慣行が見られます。一方、メキシコでは、トウモロコシ栽培の機械化への移行が、着実な需要の増加に寄与しています。訴訟は市場にとって重大なリスクとなっています。バイエル社が市場から撤退した場合、係争中の訴訟が国内供給に影響を及ぼす可能性があるためです。これに対処するため、ジョージア州で制定されたような州レベルの責任免除措置が、生産の継続を確保することを目的としています。米国は依然として単一国としては最大の市場であり、不耕起農法を奨励する炭素クレジット制度に支えられています。これらの制度により、作付け前のグリホサート散布が維持されていますが、雑草の耐性が高まるにつれて、より高い投与量やタンクミックスによる組み合わせが必要となっています。
アジア太平洋地域は、2031年までにCAGR6.90%という、地域別で最も速い成長率を示すと予測されています。中国では、農薬の使用量が約2億4,000万~2億5,000万メートルトンで安定しており、グリホサートは依然として上位10位の有効成分の一つに数えられています。インドの農薬バリューチェーンは拡大しており、農家が費用対効果の高い雑草防除方法を採用するにつれて、ジェネリックグリホサートの使用量が増加しています。インドネシア、ベトナム、タイなどの国々では、二毛作を支援するため、播種前の除草(バーンダウン)がますます普及しています。オーストラリアでは、広大な穀物農場において、投入資材の散布を最適化する精密ガイダンスシステムに支えられ、成熟しつつも安定した需要が見られます。インドの規制環境は依然として慎重な姿勢を維持しており、グリホサートの登録に関する定期的な見直しが行われているほか、環境保護団体が地下水汚染について懸念を表明している地域では、州レベルでの規制が設けられています。
南米はグリホサート消費量で第2位を占めており、その主な要因は、2025年にブラジルで3億2,230万メートルトンの穀物収穫が見込まれており、これが除草剤の使用量を押し上げていることです。同地域では3,500万ヘクタール以上にわたり不耕起栽培が行われており、作付け前のイネ科雑草防除にグリホサートが不可欠となっています。アルゼンチンでは、通貨の課題により価格への敏感さが高まっていますが、グリホサートへの依存度は低下していません。シンジェンタ社がパウリニアに建設した6,500万米ドルの施設など、地域における技術的進歩は、高湿度下でも効果を維持するための熱帯気候向け製剤の開発に焦点を当てており、長期的な市場成長を支えています。ブラジルのセラード地域では、牧草地やサバンナが大豆農園へと転換され続けており、これが作付け前のバーンダウン処理や発芽後の雑草防除におけるグリホサートの需要を徐々に押し上げています。ブラジルとアルゼンチンの両国では、特にアマランサスやソルガム・ハレペンセといった種において、雑草の耐性が増大しています。このため、農学者は、残効性除草剤と機械的防除方法を組み合わせた統合雑草管理プログラムを提唱しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 遺伝子組み換え(GM)除草剤耐性作物の商品化
- 効果的な雑草防除ソリューションに対する需要の高まり
- 農地の拡大と集約化
- 生産能力の統合により、長期的な価格が安定します
- カーボンクレジットに裏打ちされた再生型不耕起栽培の作付面積
- CRISPR(Clustered Regularly Interspaced Short Palindromic Repeats)に基づく複合形質パイプライン
- 市場抑制要因
- 規制上の制限および段階的な禁止措置
- 主要な作付地域における雑草の耐性の加速
- ブランド品サプライヤーにおける訴訟に起因する撤退リスク
- ベンチャー資金がバイオ除草剤スタートアップへとシフト
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 作物タイプ別
- 穀物・穀類
- 豆類および油糧種子
- 果物・野菜
- 商業用作物
- その他の作物
- バイオテクノロジーの導入別
- 遺伝子組み換え作物
- 非遺伝子組み換え作物
- 製剤別
- 液体
- 乾燥
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Bayer AG
- Zhejiang Xinan Chemical Industrial Group Co., Ltd
- BASF SE
- Syngenta Group Co., Ltd.
- UPL Limited
- Corteva, Inc.
- FMC Corporation
- Nufarm Limited
- Albaugh LLC
- Zhejiang Jiangshan Agrochemical & Chemical Co., Ltd.
- Jiangsu Yangnong Chemical Group Co., Ltd.(Sinochem Holdings Corporation Ltd.)
- ADAMA Ltd.
- Bharat Rasayan Limited
- Jiangsu Good-Harvest Weien Agrochemical Co., Ltd.
- Anhui Huaxing Chemical Industry Co., Ltd.
第7章 市場機会と将来の展望



