


プロフェッショナルクラウドサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Professional Cloud Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 149 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120813
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、プロフェッショナル・クラウドサービス市場の規模は2026年に310億7,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR8.74%で推移し、2031年には472億3,000万米ドルに達すると見込まれています。
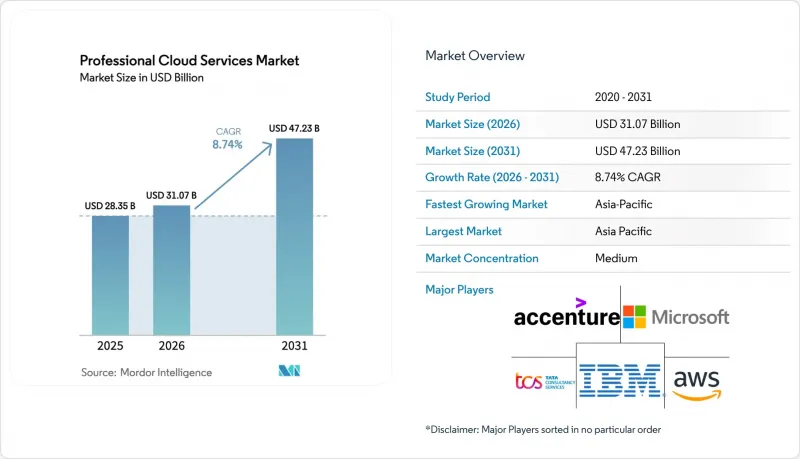
本レポートは、導入形態(パブリック、プライベート、ハイブリッド)、サービスモデル(SaaS(Software as a Service)、PaaS(Platform as a Service)など)、エンドユーザー業界(政府・公共部門、銀行・金融サービス・保険など)、組織規模(大企業、中小企業)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のプロフェッショナル・クラウドサービス市場の動向と洞察
ハイパースケーラーの価格性能比の向上により、クラウド移行が加速
カスタムシリコンにより、トランザクションあたりの演算コストが約3分の1に削減され、企業はバッチワークロードさえもパブリックリージョンに移行するよう促されています。AWS Graviton4、Azure Maia 100、Google Cloud TPU v5はいずれも2024年から2025年にかけてリリースされ、パフォーマンスを向上させると同時に、月間総請求額を削減し、移行の投資回収期間を3年から18ヶ月未満に短縮しています。価格の透明性と投資回収期間の短縮により、製造や物流など、従来クラウドの導入が遅れていたコストに敏感な業種において、プロフェッショナルなクラウドサービス市場が拡大しています。
生成AIワークロードの急増が専門的なクラウドノウハウを必要としています
大規模言語モデルのトレーニングおよび推論には、高帯域幅のネットワーク、低遅延のストレージ、そして弾力性のあるクラスターが必要ですが、これらはほとんどの企業データセンターでは提供できません。OpenAIのGPT-4は2024年に約2万5,000台のGPUを消費し、AnthropicのClaude 3は2025年にマルチモーダル入力を追加しました。これにより、企業はベクトルデータベース、プロンプトエンジニアリングツール、マネージドモデルホスティングをバンドルしたターンキープラットフォームへの移行を加速させています。これらのスタックを統合・運用できるインテグレーターは、高額なコンサルティング料金を請求しており、プロフェッショナルクラウドサービス市場の勢いをさらに後押ししています。
高度なクラウド専門分野における人材不足
2025年には、クラウドFinOpsエンジニアへの需要が前年比85%増加した一方で、供給はわずか22%の伸びにとどまり、構造的なスキルギャップが生じ、北米ではマルチクラウドアーキテクトの給与が20万米ドルを超える水準にまで高騰しました。人材確保に苦戦する企業は外部コンサルタントに大きく依存しており、その結果、プロフェッショナルクラウドサービス市場全体でコストが増加し、プロジェクトのスケジュールが長期化しています。
セグメント分析
2025年の収益のうち、ハイブリッド展開が43%を占めており、これは企業が既存の設備投資を維持しつつ、パブリッククラウドの拡張性を活用したいという意向を裏付けています。一方、パブリッククラウドは、コストの透明性や変動型料金体系が新規導入企業を惹きつけることから、プロフェッショナル・クラウドサービス市場内で最も高いCAGR9.02%で拡大する見込みです。プライベートクラウドは、銀行や政府機関など規制の厳しい分野で依然として支持されていますが、ハイパースケーラーが提供する分離テナントオプションにより、そのシェアは徐々に縮小しています。
Kubernetesは、ワークロードの移植性を高めることで、導入モデル間の格差を解消しつつあります。2025年、クラウドネイティブコンピューティング財団(CNCF)の報告によると、企業の78%が本番環境でKubernetesを運用しており、これにより企業はコストやパフォーマンスの観点から、プライベートクラウドとパブリッククラウドの間でアプリケーションを移行するようになっています。この移植性により、インフラストラクチャはコモディティ化が進み、競合はマネージドデータベースやAIプラットフォームといった付加価値の高いサービスへと移行しています。これらは現在、プロフェッショナルクラウドサービス市場において決定的な要素となっています。
2025年時点で、インフラストラクチャ・アズ・ア・サービス(IaaS)は市場シェアの35%を占めていました。これは、計算負荷の高いワークロードには依然としてきめ細かな制御が必要であるためです。ソフトウェア・アズ・ア・サービス(SaaS)は、ベンダーが業界のワークフローを事前統合されたスイートにパッケージ化し、導入期間を数ヶ月から数週間に短縮しているため、CAGR9.31%で最も急速な成長が見込まれています。Salesforce、Microsoft Dynamics、Oracle Fusionは現在、生成AI機能を組み込んでおり、顧客が基盤となるインフラを管理することなく成果を提供しています。
AIの台頭により、サービスモデルの境界線が再定義されつつあります。トレーニングにはIaaSレベルのGPUクラスターが必要ですが、デプロイメントにおいては、事前トレーニング済みのモデルをバンドルしたSaaSサービスが好まれます。OpenAIの「ChatGPT Enterprise」は、ターンキー型の対話型AIを提供しつつ、インフラストラクチャに関する課題をハイパースケーラーに委ねることで、この二面性を如実に示しています。プロフェッショナル向けクラウドサービス市場が成熟するにつれ、スタックの深さと垂直統合型機能を兼ね備えたベンダーが、持続的な成長に向けて最も有利な立場にあると言えます。
地域別分析
アジア太平洋地域は2025年にプロフェッショナル・クラウドサービス市場シェアの28.3%を占め、2031年までCAGR8.93%で拡大すると予測されています。インド、インドネシア、ベトナムにおけるデジタルトランスフォーメーションの推進に加え、中国が国内のハイパースケーラーの優位性を確立しようとする動きが相まって、同地域での需要は拡大しています。インドの「デジタル・インディア」イニシアチブでは、パブリッククラウドの調達に100億米ドルが割り当てられており、これが導入の基盤となり、民間企業にも波及しています。
北米は依然として主要市場ですが、企業が新しいワークロードを移行するよりも既存環境の最適化に注力しているため、成長は鈍化しています。米国では、FedRAMPプログラムの厳格な認証スケジュールにより、認可プロバイダーの数が制限され、連邦政府部門での拡大が鈍化しています。カナダの「個人情報保護および電子文書法(PIPEDA)」は、企業を国内のデータセンターへと誘導していますが、国境を越えたコラボレーションツールについては、依然としてハイパースケーラーの拠点展開が活用されています。
Gaia-Xや各国のデータローカライゼーション政策に牽引される欧州の「ソブリン・クラウド」への取り組みは、地域市場の分断を招いています。AWSは現地のコンプライアンス要件に対応するため、2025年に「European Sovereign Cloud」を導入しましたが、フランスやドイツの戦略は国内プロバイダーを優先しており、コストの上昇やサービス範囲の狭小化を招いています。一方、英国はより現実的な姿勢を取り、セキュリティ基準を満たすことを条件にハイパースケーラーの参入を認めています。
中東およびアフリカでは、公共部門を優先する方向性が示されています。サウジアラビアの「ビジョン2030」では、デジタルインフラに64億米ドルが割り当てられ、ハイパースケーラーの拠点が同王国に進出するパートナーシップが促進されています。アラブ首長国連邦(UAE)と南アフリカは、機密性の高いワークロードを国内のデータセンターに誘導するデータ保護法を施行しています。アフリカ全域において、ナイジェリアの2024年クラウドガイドラインは、政府が率先して模範を示す意思を示しています。
南米の展望はまちまちです。ブラジルの通貨安やアルゼンチンの3桁に及ぶインフレにより、ドル建てサービスのコストが上昇し、短期的な導入が鈍化しています。それにもかかわらず、電子商取引の拡大やフィンテックの革新が、同地域におけるプロフェッショナル・クラウドサービスの市場浸透率の漸進的な向上を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイパースケーラーのコストパフォーマンスの向上により、クラウド移行が加速しています
- 生成AIのワークロード急増により、専門的なクラウドの知見が求められています
- 成果ベースの「サービス・アズ・ア・ソフトウェア(SaaS)」契約への移行
- 欧州およびアジア太平洋地域におけるソブリン・クラウドの義務化
- 低遅延アプリケーション向けのエッジ・トゥ・クラウド統合
- クラウドFinOpsツールが支出の透明性と導入を促進する
- 市場抑制要因
- 高度なクラウド専門分野における人材不足
- エグレスおよびクラウド間転送コストの高騰
- 地域ごとにばらつきのあるコンプライアンスの枠組み
- インフレを背景とした中小企業セグメントにおける営業費用の精査
- マクロ経済要因が市場に与える影響
- 業界価値/ バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 導入形態別
- パブリック
- プライベート
- ハイブリッド
- サービスモデル別
- Software as a Service(SaaS)
- Platform as a Service(PaaS)
- Infrastructure as a Service(IaaS)
- エンドユーザー産業別
- 政府・公共部門
- ヘルスケア
- 銀行・金融・サービス・保険(BFSI)
- 小売
- IT・通信
- メディア・エンターテイメント
- その他のエンドユーザー産業
- 組織規模別
- 大企業
- 中小企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture plc
- Amazon Web Services, Inc.
- Microsoft Corporation
- IBM Corporation
- Alphabet Inc.(Google Cloud)
- Deloitte Touche Tohmatsu Limited
- Tata Consultancy Services Limited
- Infosys Limited
- Capgemini SE
- Wipro Limited
- HCL Technologies Limited
- Cognizant Technology Solutions Corporation
- Rackspace Technology, Inc.
- Oracle Corporation
- Alibaba Group Holding Limited(Alibaba Cloud)
- Salesforce, Inc.
- SAP SE
- NTT DATA Corporation
- Huawei Technologies Co., Ltd.
- Google Professional Services, LLC
第7章 市場機会と将来の展望



