


獣医用抗感染薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Veterinary Anti-infectives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120811
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、獣医用抗感染症薬市場の規模は2025年に87億4,000万米ドルと評価され、2026年の91億9,000万米ドルから2031年までに118億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.24%となる見込みです。
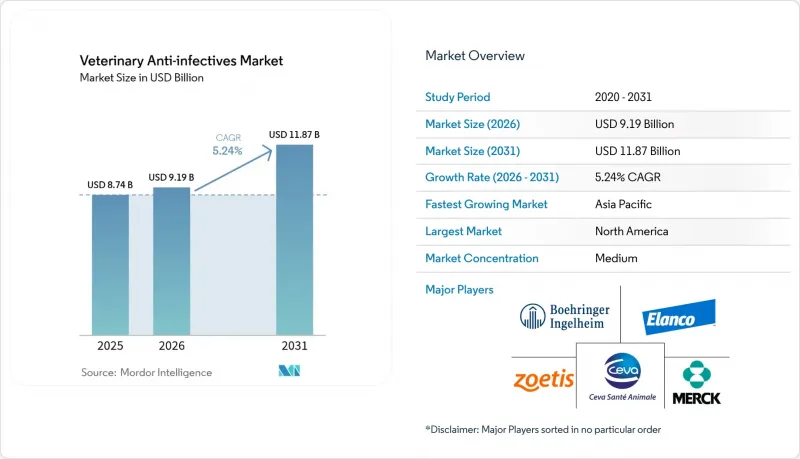
本レポートは、動物種別(牛、家禽など)、製品タイプ(抗菌薬、抗ウイルス薬など)、投与経路別(経口、非経口など)、流通チャネル別(動物病院、動物診療所など)、および地域別(北米、欧州、アジア太平洋など)にセグメント化されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界の獣医用抗感染症薬市場の動向と洞察
人獣共通感染症および食中毒の発生率の上昇
家禽におけるH5N1の頻繁な発生や、米国の乳牛群での最近の検出事例により、種間感染のリスクに対する認識が高まり、エランコ社とメドジーン社による緊急ワクチン開発の共同プロジェクトが推進されています。監視報告書によると、新興感染症の75%が人獣共通感染症であることが示されており、これを受けて獣医学当局は監視予算を増額し、迅速診断法の承認を優先的に進めています。ゾエティスは、参考検査室と同等の品質の結果を提供するAI搭載の院内用血液検査分析装置を導入し、治療方針の決定を迅速化し、データに基づいた抗菌薬適正使用を支援しています。その結果、獣医用抗感染症薬市場全体において、広域スペクトルおよび長時間作用型の薬剤に対する需要が高まっています。また、各国政府は、ヒトと動物の疫学データを統合する「ワン・ヘルス」イニシアチブに資金を提供しており、抗感染症薬の備蓄に向けた持続的な調達体制が構築されています。バイオセキュリティへの投資が増加する中、生産能力の拡張が可能で、規制に関する知識が豊富なサプライヤーは、競争上の優位性を獲得しています。
コンパニオンアニマルの飼育率と支出の増加
2025年にはペットの飼育率が再び上昇しましたが、米国のペット飼養者の半数以上が、主に費用面の懸念から、少なくとも1つの医療サービスを先送りしました。この経済的な負担の格差により、1回の投与で2週間の効果があり、診療所への通院回数を減らすことができるセフォベシンなどの長時間作用型注射薬への関心が高まっています。企業系動物病院グループや保険会社は、診断と処方箋をセットにしたウェルネスプランのモデルを試験的に導入しており、これにより、獣医用抗感染症薬市場における高付加価値治療薬の予測可能な普及が後押しされています。ベーリンガーインゲルハイム社が2024年にサイバ・アニマル・ヘルス社を買収したことで、犬の慢性疾患に対する治療用ワクチンの製造を目的としたウイルス様粒子(VLP)プラットフォームが加わり、これは新規治療法に対する幅広い需要を反映しています。遠隔トリアージや電子処方箋サービスが急速に拡大しており、これまで十分な医療サービスを受けられなかった飼い主を正式なケアの経路に取り込み、抗感染症薬の処方基盤を拡大しています。デジタル薬局はこれらのサービスとシームレスに連携し、翌日配送や自動再処方リマインダーを提供することで、服薬遵守率の向上に寄与しています。
偽造動物用医薬品の蔓延
WHOの推計によると、世界的に押収される偽造医薬品の大部分は抗菌薬および抗マラリア薬であり、規制監督体制が不十分な地域では、特に獣医薬品流通経路が脆弱な状況にあります。研究によると、サハラ以南のアフリカにおける医薬品の5分の1が品質基準を満たしておらず、治療成果を脅かし、薬剤耐性を加速させています。非公式な農業・獣医用品店に依存する断片化されたサプライチェーンは、人気ブランド名を冠した偽造製品の流入を招いています。多国籍メーカーが開始したシリアル化およびブロックチェーンを活用した追跡・トレーサビリティのパイロット事業は、技術的な実現可能性を実証していますが、利益率の低い地方市場にとっては依然としてコストが高すぎます。ECOWASをはじめとする地域経済ブロックは、無許可の輸入を阻止するために登録手続きの調和に着手していますが、執行能力は依然として不十分です。こうした偽造医薬品の蔓延は、ブランド価値を低下させ、管理を複雑化させ、動物用抗感染薬市場における価値の成長を阻害しています。
セグメント分析
2025年、獣医用抗感染症薬市場において、乳牛および肉牛の飼育事業者が乳房炎や呼吸器疾患の制御のために抗菌薬に依存したことから、牛が39.22%のシェアを占め、市場内で最も大きな収益を生み出しました。大規模な牛群飼育事業者が、投与量を抑制しつつ1回あたりの価値を高める精密投与ツールを採用するにつれ、牛用治療薬の獣医用抗感染薬市場規模は着実に拡大すると予測されています。一方、家禽部門は、中国、インド、ブラジルにおけるブロイラー生産能力の拡大に後押しされ、2031年までCAGR6.22%で、他のすべての種を上回る成長率を示すと見込まれています。輸出業者がより厳格な残留基準を遵守するにつれ、休薬期間が短い家禽専用の製剤が普及しつつあります。豚の生産者は、離乳後下痢やアフリカ豚熱の脅威に引き続き直面しており、これが抗生物質と免疫調節飼料添加物の両方の需要を支えています。コンパニオンアニマル市場は、飼い主が利便性の高い製剤を優先するため、依然としてプレミアムなニッチ市場となっていますが、低所得層ではコストへの敏感さが購入決定に影響を与えています。
各セグメントの展望は、デジタル監視によってますます形作られつつあり、牛の肥育場では、クラウドダッシュボードに接続されたRFID耳タグが導入され、無症状の病気を獣医師に警告する仕組みが整備されています。これらのシステムにより、疾病サイクルの早期段階で使用される高効力の注射剤への購入が促進され、治療成果を向上させると同時に治療期間を短縮しています。家禽統合生産業者は、リアルタイムの群れデータに基づいて投与量を調整する給水ライン投薬制御装置に投資しており、pH値が変動する環境向けに設計された可溶性粉末への需要を高めています。水産養殖は、売上高はまだ小規模ではありますが、大西洋サケの生産者が海虱(カイリ)やビブリオ菌感染症対策としてファージによる生物的防除やナノカプセル化された抗生物質を試験的に導入していることから、戦略的な新分野として台頭しています。養殖対象種の多様化により、適正使用の圧力によって個々の使用パターンが変化しても、獣医用抗感染薬市場の回復力は確保されています。
抗菌薬は、複数の種で承認されているB-ラクタム系、テトラサイクリン系、マクロライド系など幅広い製品群に支えられ、2025年の獣医用抗感染症薬市場規模において28.95%のシェアを維持しました。現在、ステワードシップの取り組みでは、特定の病原体を標的とした狭域スペクトル薬や複合製剤が推奨されており、主要ブランドの間で製剤の見直しが進められています。抗ウイルス薬は、H5N1、豚生殖呼吸器症候群、およびコイヘルペスウイルスの発生により予防措置の不備が露呈したことを受け、8.05%という最も高いCAGRで推移すると予測されています。研究開発パイプラインには、治療期間の短縮と耐性発現リスクの低減が期待されるヌクレオシドアナログやウイルス様粒子ワクチンが注目されています。抗真菌薬は、売上規模は小さいもの、ペットにおけるマラセチアやアスペルギルス感染症の発生率上昇に対応しており、「オティセレン」や「モメタマックス・シングル」といった単回投与型の耳用ゲルは、服薬順守が容易であることから採用が進んでいます。抗原虫薬は、コクシジウム症やバベシア症と闘う流行地域において依然として重要性を維持しており、トルトラズリルを配合した製剤の進行中の臨床試験は、多標的療法への移行を浮き彫りにしています。
新薬開発のパイプラインは、投与法の改善に重点が置かれています。長時間作用型の注射用懸濁液は、最長2週間にわたり安定した血漿中濃度を維持し、服薬遵守率を高めると同時に、再受診の回数を減らします。水中で安定するマイクロペレットは、家禽やエビの養殖池内で均一に分散するため、底質への沈殿による無駄を削減します。また、各社は豚向けの徐放性抗ウイルスペプチド用生分解性インプラントマトリックスも研究しており、予防と治療の橋渡し役を果たしています。これらの進歩が相まって、獣医用抗感染薬市場は、確立された薬剤クラスと、種特有の疾病負担に対応する画期的な治療法とのバランスの取れた構成を維持しています。
地域別分析
北米は、先進的な獣医療インフラと1頭あたりの支出額の高さを背景に、2024年も最大の売上高を維持しました。FDAによる処方箋限定化の改革により、趣味で家畜を飼育する農家による抗生物質の購入は抑制されましたが、その一方で、ステワードシップが厳しく監視される環境下で獣医師が治療の正当性を立証するのに役立つ診断薬や、より精緻な投与ツールへの需要が刺激されました。カナダの獣医薬局(VDD)は米国の規制と密接に連携しており、国境を越えた貿易を円滑にし、新規分子のラベル記載範囲の統一的な拡大を促進しています。メキシコは統合されたサプライチェーンの恩恵を受けていますが、法執行能力にばらつきがあるため、多国籍企業はブランドの信頼性を守るために、研修や品質保証の取り組みを重視しています。
欧州は世界でも最も厳格な抗菌薬使用規制を掲げており、ESVAC監視ネットワークを通じて12年間で獣医用抗生物質の売上を50%削減することに成功しました。現在、販売業者は使用量をEUの中央データベースに報告しており、この透明性確保の取り組みは、購買やサプライヤーとの交渉に影響を与えています。カテゴリーBの上限規制により、販売は第一選択薬へとシフトしており、企業は新規申請書類を提出する際に、抗菌薬適正使用に関する説得力のある論拠を提示するよう求められています。ブレグジット後、英国は革新的な動物用医薬品に対する迅速審査手続きを導入し、市場投入を加速させつつも、耐性発生を防ぐための事後薬物監視体制を維持しています。
アジア太平洋地域は、中国とインドにおけるタンパク質需要の拡大およびペット市場の成熟に後押しされ、CAGR7.05%で最も急速に成長している市場です。乳業およびブロイラー部門の近代化を目的とした政府プログラムでは、バイオセキュリティが優先されており、高品質な注射用セフチオフルおよびフロルフェニコールの受注が増加しています。同時に、中国における製薬工場の排水に対する環境規制の強化により、API(原薬)の輸出が定期的に制限され、テトラサイクリン系およびマクロライド系の地域供給に変動が生じています。日本の農林水産省は、2026年より農場単位での抗生物質使用量の年次報告を義務付けており、この先例はASEAN諸国でも同様の規制導入を促し、獣医用抗感染症薬市場をさらに発展させる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 人獣共通感染症および食中毒の増加
- ペットの飼育頭数と消費支出の増加
- 集約型畜産システムの拡大
- 新規抗菌剤の分類および製剤に関する開発パイプライン
- 的確な投与を可能にする精密畜産用ツール
- 水産養殖規制が次世代の抗感染症剤の開発を後押し
- 市場抑制要因
- 偽造動物用医薬品の横行
- 獣医療サービスの費用の高騰
- AMRによる使用量上限の設定が、予防的処方の量を減少させている
- 環境規制の強化によるAPI供給ショック
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 動物タイプ別
- 牛
- 家禽
- 豚
- 猫
- 犬
- その他の動物
- 製品タイプ別
- 抗菌剤
- 抗ウイルス薬
- 抗真菌薬
- 原虫駆除薬およびその他
- 投与方法別
- 経口
- 非経口
- 外用
- その他
- 流通チャネル別
- 動物病院
- 動物診療所
- 薬局・ドラッグストア
- オンラインチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Zoetis Inc.
- Boehringer Ingelheim GmbH
- Merck & Co., Inc.
- Elanco Animal Health Inc.
- Ceva Sante Animale
- Virbac SA
- Vetoquinol SA
- Phibro Animal Health Corp.
- Dechra Pharmaceuticals PLC
- Huvepharma EOOD
- Bimeda Holdings PLC
- Norbrook Laboratories Ltd.
- HIPRA SA
- Kyoritsu Seiyaku Corp.
- Orion Animal Health
- Ourofino Saude Animal
- Zydus Animal Health
第7章 市場機会と将来の展望



