


マネージドモビリティサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Managed Mobility Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120803
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、マネージドモビリティサービスの市場規模は、2025年の76億1,000万米ドルから2026年には95億米ドルへと拡大し、2026年から2031年にかけてCAGR24.86%で推移し、2031年には288億4,000万米ドルに達すると予測されています。
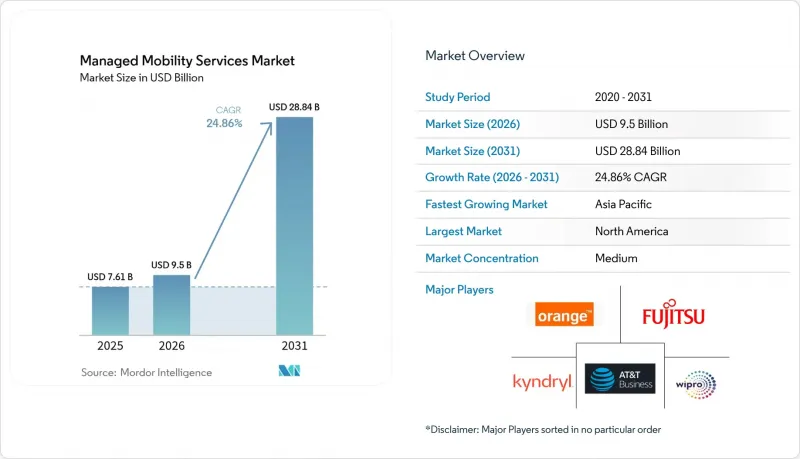
本レポートは、機能別(モバイルデバイス管理、モバイルアプリケーション管理など)、導入モデル別(クラウド型およびオンプレミス型)、組織規模別(大企業および中小企業)、エンドユーザー業界別(IT・通信、BFSI、ヘルスケアなど)、および地域別に分類されています。市場予測は金額(米ドル)で示されています。
世界のマネージドモビリティサービス市場の動向と洞察
BYODの普及とハイブリッドワークの定着
現在、企業の従業員の80%が個人所有のデバイスから社内データにアクセスしているため、企業はかつてないほど多様なエンドポイントを管理せざるを得ず、この状況は社内ITチームの負担を実用的な限界を超えて押し広げています。管理されていないスマートフォンやタブレットで機密ファイルが扱われるとサイバーリスクが高まるため、企業はユーザーの自由を制限することなくポリシーの統一を図れる外部の専門家を求めています。マネージドモビリティサービス市場のベンダーは、転送中および保存中のデータを保護するコンテナ化やリアルタイムの脅威検知技術によって、このニーズに応えています。生産性の向上がデバイスの多様性による影響を相殺する知識集約型産業において、需要が最も急速に高まっています。セキュリティ、ユーザー体験、規制コンプライアンスを融合させることができるサービスプロバイダーは、ハイブリッドワークの方針が定着するにつれ、大規模な複数年契約を獲得する見込みです。
TCO削減のためのITおよびモビリティライフサイクルのアウトソーシング
予算の配分が資本支出から運営費へと移行したため、予測可能なサブスクリプションモデルが魅力的になっています。比較調査によると、ライフサイクル業務を、自動化と規模の経済を活かしたマルチテナント型プロバイダーに移管することで、デバイス1台あたりのサポートコストが30%削減されることが示されています。アウトソーシングにより、過重な業務に追われているITチームは戦略的なデジタルプログラムに注力できるようになり、経営陣には利用状況、コンプライアンス、支出に関する統一されたダッシュボードが提供されます。そのため、モビリティの専門家を擁していない中堅企業の間で、マネージドモビリティサービス市場は急速に成長しています。ベンダーは、測定可能なコスト削減、迅速な導入、そして社内での対応を上回るSLAに基づく品質指標を実証できた場合に、契約を獲得しています。
運用管理の喪失やコスト可視性の欠如という懸念
経営幹部は、予算の責任の所在やリアルタイムのパフォーマンスデータが不透明に見える場合、主要なモビリティ機能を第三者に委ねることに躊躇します。契約交渉の過程で、変動料金、カスタムレポートの追加料金、あるいはベンダーロックイン条項が明らかになると、懸念はさらに高まります。現在、プロバイダー側は、詳細なダッシュボード、柔軟な解約オプション、ベンチマーク価格を提示することで、信頼の再構築を図っています。透明性の高いガバナンス体制や共同管理モデルにより、リスク回避的な組織であっても、マネージドモビリティサービス市場の勢いを維持することが可能となっています。
セグメント分析
2025年、モバイルデバイス管理はマネージドモビリティサービス市場シェアの61.98%を占めました。これは、企業が当初、スマートフォン、タブレット、および耐環境型エンドポイント全体にわたる統一的なポリシー適用、資産追跡、およびリモートワイプ機能を優先したためです。ファームウェアの更新や暗号化状況に対する包括的な管理により、デバイス層はコンプライアンス監査やインシデント対応にとって不可欠な基盤となりました。しかし、組織がセキュリティ対策をデータ層へと精緻化していくにつれ、このセグメントの拡大率は、より俊敏なアプリケーション中心のオプションに遅れをとっています。
モバイルアプリケーション管理は、コンテナ化により、BYOD端末上で企業用と個人用のコンテキストを分離し、端末全体への干渉を伴う制御を必要としないため、機能別カテゴリーの中で最も高い26.64%のCAGRで推移すると予測されています。医療機関では、臨床医が個人のスマートフォンを使用できるようにしつつ、患者記録を保護するためにアプリレベルの管理を採用しており、金融機関では、モバイルバンキングアドバイザー向けにセキュアなアプリラッパーを導入しています。この変化により、ベンダーは、顧客が複数の契約を結ぶ必要がないよう、デバイス、アプリ、コンテンツの各モジュールをバンドルするよう促されています。このような融合により、マネージドモビリティサービス市場は、進化するエンドポイントの脅威や従業員の期待に柔軟に対応し続けることができます。
クラウドソリューションは2025年にマネージドモビリティサービス市場規模の68.15%を占めており、企業が弾力的な容量、統一されたポリシーの適用、および迅速な機能展開を求める中、CAGR26.92%でその勢いを維持する見込みです。マルチテナントアーキテクチャは、パッチ配布、分析処理、コンプライアンス報告において、オンプレミス環境では実現できない規模の経済をもたらします。また、CIOたちは、設備投資を必要とせずに稼働時間の保証を満たす、ハイパースケールデータセンターを通じて提供される地理的な冗長性も高く評価しています。
データ居住要件やエアギャップ運用が求められる防衛、公共部門、および規制の厳しい公益事業分野では、オンプレミス展開が依然として続いています。こうした業界内においても、中核となるIDストアはオンプレミスに残しつつ、デバイスのテレメトリやAI分析はクラウド上で処理されるハイブリッドモデルが登場しています。そのため、サービスプロバイダーは、環境間でワークロードをシームレスに移動させるコネクタを備えた柔軟なアーキテクチャに投資しています。このアプローチにより、主権に関する規制が変化しても対象となる顧客層を広く維持でき、統合されたエンドポイント監視への現実的な道筋として、マネージドモビリティサービス市場を強化しています。
地域別分析
北米は2025年においても39.35%のシェアを維持しました。これは、早期からのBYOD(個人所有端末の業務利用)の受け入れ、クラウド導入の成熟、および厳格なプライバシー規制が相まって、フル機能を備えたマネージドプログラムへの投資を後押ししたためです。企業は、モバイル脅威防御、セキュアな接続、および分析機能を統一された契約に組み込むことが常態化しており、これにより平均契約額が上昇しています。また、政府機関がFedRAMPやCJISの要件を満たしつつサービス提供の近代化を進めるにつれ、公共部門の需要も高まっており、これらすべてがマネージドモビリティサービス市場の地域別収益規模を拡大させています。
アジア太平洋地域は、産業のデジタル化、政府によるスマートシティ構想、そして多面的な電子商取引エコシステムに支えられ、世界最速となるCAGR26.21%で成長する見込みです。中国の国内クラウド大手企業は、モビリティサービスを5Gプライベートネットワークとバンドルして提供しており、一方、インドのITサービスインテグレーターは、リモートサポートを熱望する地元の中小企業に対して、世界のベストプラクティスを展開しています。ASEAN諸国は、堅牢なエンドポイントセキュリティに依存する観光分野の国境検査、物流回廊、および金融包摂プログラムの効率化を図るため、労働力のモビリティに投資しています。こうした多様な導入事例は、地域における専門知識を深め、マネージドモビリティサービス市場に新たな資本を呼び込んでいます。
欧州では、GDPRの施行、デジタルID制度、および主権要件に準拠したクラウドへの需要により、着実な成長が見られます。企業は、EU域内でテレメトリをホストし、ISO 27001への準拠を証明できるプロバイダーを優先するよう調達方針を調整しています。予算サイクルは依然として慎重な姿勢が維持されていますが、契約の継続的な更新により、予測可能な勢いが維持されています。南米、中東・アフリカでは、モバイルブロードバンドの普及率が上昇し、多国籍企業が関連会社全体で標準化されたポリシーを展開するにつれ、新たな需要が見られます。地域の通信事業者による能力構築が、マネージドモビリティサービス市場の規模をさらに拡大させています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- BYODの普及とハイブリッドワークの定着
- TCO削減に向けたITおよびモビリティのライフサイクルにおけるアウトソーシング
- クラウドの急速な普及により、拡張性のあるMMS配信が可能になっています
- エンドポイント全体にわたる統一的なセキュリティとコンプライアンスの必要性
- eSIM/iSIMおよびリモートSIM-OTAが、ゼロタッチの世界のフリートを推進しています
- AIを活用した予測支援により、デバイスのダウンタイムを大幅に削減
- 市場抑制要因
- 業務管理能力およびコストの可視性の喪失という認識
- レガシーインフラとの統合における複雑さ
- カスタマイズや手厚いサポートによるSLA違約金の上昇
- 熟練したモビリティ専門家の不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 機能別
- モバイルデバイス管理
- モバイルアプリケーション管理
- モバイルセキュリティ管理
- サポート・メンテナンス
- 展開モデル別
- クラウドベース
- オンプレミス
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- IT・通信
- BFSI
- ヘルスケア
- 製造業
- 小売・Eコマース
- 教育
- 政府・公共部門
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度分析
- 戦略的動き(M&A、提携、新製品発売)
- 市場シェア分析
- 企業プロファイル
- AT&T Inc.
- Fujitsu Limited
- Kyndryl Holdings, Inc.
- Wipro Limited
- Orange S.A.
- Telefonica S.A.
- Samsung Electronics Co., Ltd.
- Hewlett Packard Enterprise Company
- Vodafone Group Plc
- Microsoft Corporation
- Tech Mahindra Limited
- Accenture plc
- International Business Machines Corporation
- Deutsche Telekom AG
- Verizon Communications Inc.
- Tata Consultancy Services Limited
- Infosys Limited
- DXC Technology Company
- Calero-MDSL, LLC
- Tangoe, Inc.
- SOTI Inc.
- Stratix Corporation
- Brightfin, LLC
- DMI(Digital Management, LLC)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


