


エポキシコーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Epoxy Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120799
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、エポキシコーティング市場の規模は、2025年の382億4,000万米ドルから2026年には395億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR3.31%で推移し、2031年には464億9,000万米ドルに達すると予測されています。
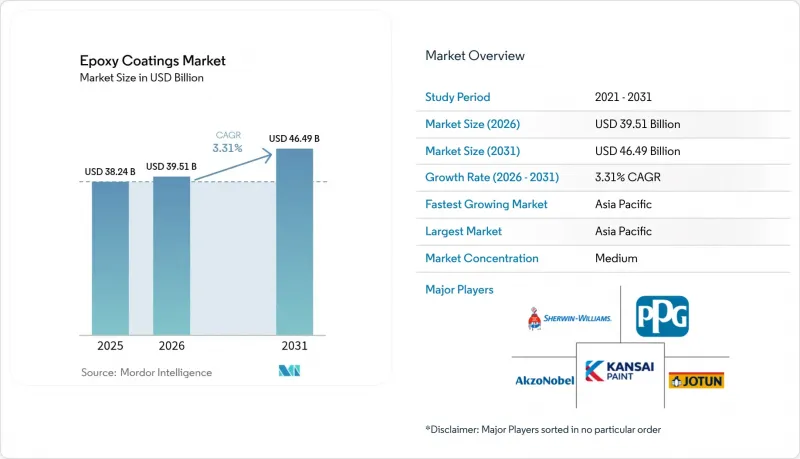
本レポートは、技術別(水性、溶剤系、粉体)、エンドユーザー産業別(建築・建設、自動車、輸送、産業、その他)、および地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで示されています。
世界のエポキシコーティング市場の動向と洞察
工業用保護コーティングにおける水性エポキシの浸透が進んでいます
現在、2液型水性システムは、乾燥膜厚の均一性を±5µm以内に実現しており、溶剤系製品と同等の性能を発揮しつつ、VOCを80%削減することで、REACH規制の420 g/Lという上限値を満たしています。プロピレンカーボネート系共溶媒を使用することで、CARB規制に違反することなく20分の開放時間を確保でき、米国全土での展開が可能となっています。石油化学および廃水処理企業は、引火点がゼロである特性を高く評価しており、これにより保険料を最大15%削減できます。ドイツでは、2025年に水性タンクライニングの施工量が28%増加しました。2024年末に溶剤系システムとの価格parityが達成されたことで、主流化に向けた最後の障壁が取り除かれました。
アジア太平洋およびアフリカにおける建設セクターの拡大
インドでは、鉄筋へのエポキシプライマーの使用が指定されている高速道路、地下鉄、空港の建設に1兆3,000億米ドルが投じられています。ASEANは2025年に2,400億米ドルの外国直接投資(FDI)を誘致し、その42%は耐薬品性床材を必要とする工場やデータセンターへの投資に充てられました。サウジアラビアの5,000億米ドル規模のNEOMプロジェクトでは、高塩分地域向けに船舶用グレードの塗料が採用されています。アフリカ開発銀行は、同大陸のインフラ不足額を年間1,000億米ドルと推計しており、その大部分には耐食性エポキシシステムが必要となる見込みです。南アフリカの港湾でも、沿岸部の湿気の中で鋼材の寿命を延ばすエポキシコーティングによる改修が進められています。
BPAおよびエピクロロヒドリンの価格変動がコスト構造を乱す
中国産エポキシ樹脂の輸入に対する暫定的なアンチダンピング関税が課されたことを受け、2025年、欧州におけるビスフェノールAの価格は22%上昇しました。米国では、メキシコ湾岸の生産者が天然ガス価格の高騰を受けて生産量を削減したため、エピクロロヒドリン価格が18%急騰しました。インドのベンダーは、関税のかからない原料を活用し、中東での入札において欧州のサプライヤーより12%安い価格を提示しました。現在、ほとんどの配合メーカーは柔軟性を犠牲にしてでも、スポット契約ではなく四半期ごとの契約を好むようになっています。その結果、原材料費は完成品コストの62%にまで上昇し、中堅企業の利益率を圧迫しています。
セグメント分析
水性配合製品は、2025年の売上高の41.81%を占め、2031年までCAGR4.38%で拡大しています。これは、保護用塗料におけるREACH規制のVOC上限値が420 g/L、建築用塗料が250 g/Lと定められているためです。溶剤系塗料は、10°C以下でも硬化が速く、塩分汚染された鋼材にも耐性があるため、オフショアや冬季の工事で必要とされています。粉体塗料はEUのマイクロプラスチック規制の影響を受けており、これが自動車メーカーを低VOCの液体塗料へと向かわせています。UV硬化システムは1%未満とニッチな市場にとどまっていますが、プリント基板に対して3秒での硬化を実現しており、将来的な成長が見込まれます。
水性塗料は、2024年後半以降、規模の経済が顕在化したことでコスト面での対等性を達成しており、ISO 4624に基づく付着力が3.5 MPa以上を達成し、溶剤系塗料と同等の性能を示しています。しかし、表面塩分濃度が50 mg/m2に達し、水性塗料の許容限界を超える海洋用タンクにおいては、依然として溶剤系エポキシ塗料が主流となっています。粉末樹脂のサプライヤー各社は、帯電防止剤を配合した超低発塵処方を試験中ですが、0.40米ドル/kgのコスト増と、QUV-A試験2,000時間後の光沢低下10%を受け入れています。UV硬化型グレードは、インライン加工により基板の処理能力が120ユニット/hに向上し、エネルギー消費を大幅に削減できることから、エレクトロニクス分野で普及が進んでいます。
地域別分析
アジア太平洋地域は2025年の売上高の46.55%を占めており、インドのインフラ整備の推進やASEAN諸国の工場への2,400億米ドルの外国直接投資(FDI)を原動力として、2031年までCAGR3.68%で成長すると予想されています。インドのエポキシ塗料市場規模は、国内企業が第2級都市における販売網の密度を活用していることから、最も急速に拡大しています。中国市場は、ISOクラス5に準拠した床を必要とする半導体クリーンルームによって支えられています。LGエナジーソリューション社のバッテリー用コーティング生産能力の拡大が、韓国市場を牽引しています。
北米市場の成長は、凍結・融解への耐性を確保するためにエポキシ系デッキシーラーの使用を義務付ける、1,100億米ドル規模の米国インフラ法によって支えられています。地域売上高の78%を米国が占め、次いでカナダが14%を占めています。カナダでは、トロントにおける250億カナダドルの交通網拡張計画において、防湿層を備えたトンネル内壁材が採用されています。メキシコは、エポキシ床材を指定する航空宇宙および自動車工場への350億米ドルのニアショアリング投資の恩恵を受けています。
欧州は大きな売上高を占めましたが、VOC(揮発性有機化合物)規制の上限により、製品ラインごとに800万~1,500万ユーロの配合変更費用が必要となり、利益率の圧迫に直面しています。ドイツは、自動車用LED生産ラインにより硬化サイクルを12分に短縮したことが功を奏し、地域売上高の28%を占めて首位となりました。英国は18%でこれに続き、耐食性鋼材コーティングを必要とする440億ポンド規模の鉄道改良事業に後押しされました。フランス、イタリア、および北欧地域は、エポキシによる保護を必要とする大規模な地下鉄、クルーズ船、洋上風力発電プロジェクトにより、この地域を締めくくっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 工業用保護塗料分野における水性エポキシ塗料の浸透が進んでいます
- アジア太平洋地域およびアフリカにおける建設セクターの拡大
- 食品・飲料工場における工業用床材の改修
- Rapid-Cure UV/LED硬化型エポキシ技術によるスループットの向上
- EV用バッテリー筐体およびモーターハウジングには、耐薬品性のあるコーティングが必要です
- 市場抑制要因
- BPAおよびエピクロロヒドリンの価格変動がコスト構造を乱しています
- PFASおよびマイクロプラスチックに関する規制が、粉末エポキシ樹脂の採用を脅かしています
- 高度な塗装ラインにおける熟練したロボット操作者の不足
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- 水性
- 溶剤系
- 粉末系
- エンドユーザー産業別
- 建築・建設
- 自動車
- 輸送
- 産業
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AkzoNobel N.V.
- Asian Paints
- Axalta Coating Systems LLC
- BASF
- Berger Paints India
- Diamond Vogel
- DuluxGroup Ltd
- Hempel A/S
- Jotun
- Kansai Paint Co., Ltd.
- Koster Bauchemie AG
- Nippon Paint Holdings Co., Ltd.
- Pidilite Industries Limited
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- The Euclid Chemical Company
- The Sherwin-Williams Company
- Tikkurila
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


