


4Kディスプレイ解像度:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
4K Display Resolution - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120783
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、4Kディスプレイ解像度の市場規模は2025年に2,172億3,000万米ドルと評価され、2026年の2,465億2,000万米ドルから2031年までに4,639億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは13.48%となる見込みです。
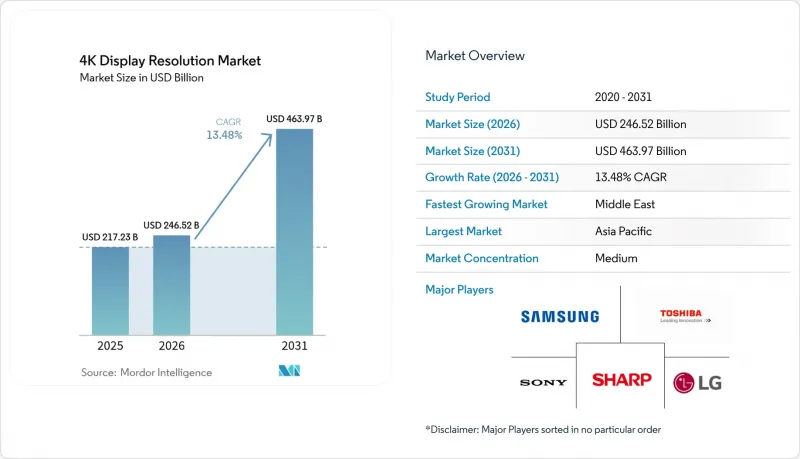
本レポートは、製品タイプ(スマートテレビ、モニター、スマートフォン、タブレットなど)、パネル技術(LCD、OLED、Mini-LED、Micro-LED)、画面サイズ(32インチ未満、32~49インチ、50~65インチ、66~84インチ、85インチ以上)、エンドユーザー分野(民生用電子機器、ゲームおよびeスポーツ会場、ビジネスおよび教育、その他)、ならびに地域ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の4Kディスプレイ解像度市場の動向と洞察
北米におけるOTT主導の4Kストリーミングの急速な普及
2024年、ストリーミングプラットフォームは新規コンテンツの60%以上を4Kで配信し、家庭での機器更新において、4K対応ディスプレイへの需要をさらに強めました。最大46 Gbit/sのデータ転送速度をサポートするWi-Fi 7による帯域幅の向上により、4Kの普及を制限していた従来のボトルネックが解消されました。日本が2027年までに5万基の基地局設置を目標とするミリ波の展開は、さらなる容量増をもたらし、国境を越えたコンテンツプロバイダーに恩恵をもたらします。その結果、テレビやモニターの買い替えサイクルがさらに短縮され、ストリーミングサービス各社はHDR性能や広色域を軸に機能ロードマップを策定しています。パネル製品の発売を大ヒットコンテンツの公開時期と連動させるブランドは、主要な販売四半期に先立ち、アーリーアダプターの関心を集めています。
中国および韓国におけるパネル補助金と生産能力の拡大
政府のインセンティブにより、新しいLCDおよびQD-OLED生産ラインの資本コストが削減され、BOEテクノロジーやサムスンディスプレイといった企業は工場を高い稼働率で稼働させることが可能になりました。サムスンディスプレイは、2025年にQD-OLEDモニターパネルの出荷量を50%増の143万台に引き上げる計画であり、これによりOEMパートナー各社はプレミアム製品ラインナップを刷新する余地がさらに広がります。こうした投資から生まれる規模の経済により、50~65インチの主流サイズ帯における競争力のある価格設定が支えられている一方、Mini-LEDバックライトでは歩留まり向上によるコスト削減が進み、ミッドレンジモデルでの採用が拡大しています。補助金による生産量の急増はすでに世界のサプライチェーンに波及しており、下流の組立メーカーの部品原価を押し下げています。
2024~25年のHDMI 2.1チップセットの供給不足
主要ファウンダリにおけるウエハー投入数の制約により、HDMI 2.1リタイマーおよびスイッチICの供給が限られており、フラッグシップ級のゲーミングモニターやハイエンドテレビの大量出荷が遅れています。Himax Technologiesは、2024年の売上高の82.9%がディスプレイドライバICによるものであると報告しており、限られた部品プールへの依存度が浮き彫りになっています。各ベンダーは、希少なチップセットを粗利益率の高いモデルに振り向けたため、ミッドレンジのSKUで一時的な品切れが発生しました。また、この供給不足により、MSIの新しいQD-OLEDモニターに見られるように、DisplayPort 2.1の採用が加速しており、供給が正常化した後も、インターフェースの多様化が長期的に進む可能性を示唆しています。
セグメント分析
ゲーミングモニターは、2026年から2031年にかけてCAGR13.84%が見込まれており、4Kディスプレイ解像度市場の中で最も急速な成長軌道を描いています。サムスンは2024年に世界シェア21.0%を維持したほか、OLEDサブセグメントにおける34.6%のシェアは、新興のQD-OLED分野における先駆者としての優位性を裏付けるものでした。このセグメントは、eスポーツへのスポンサーシップによる認知度向上、頻繁なモデル刷新、そして安定した4K/144Hzのゲームプレイを実現したNVIDIA GeForce RTX 4090などの高性能GPUとの相乗効果によって成長しています。モニター各社は、ピーク輝度の向上、OLED層の積層、DisplayPort 2.1入力の採用などにより仕様を向上させ、プレミアムSKUの差別化を図っています。熱心な購入者が応答速度、HDRコントラスト、色域を重視するため、収益性は一般向けテレビよりも高い水準を維持しています。
スマートテレビは、豊富な4Kストリーミングコンテンツライブラリと部品原価(BOM)の低下に支えられ、2025年には売上高シェア67.30%を維持し、主導的な地位を保ちました。ハイブリッドワークの拠点として、広い視野角と高い画素密度が求められるようになったことから、企業向けビデオウォールやデジタルサイネージスクリーンの重要性が高まりました。医療用ディスプレイは高利益率のニッチ市場を形成しており、ソニーのLMD-32M1MDのような4K手術用モニターは、手術室向けのVESA HDR1000規格に準拠しています。ネイティブ4K対応のスマートフォンやタブレットは、消費電力がモバイルの利点を相殺してしまうため、クリエイター向けの用途に限定されています。全体として、より豊かなエンターテインメントや職場でのコラボレーションに対する消費者の需要が、4Kディスプレイ解像度市場における多分野にわたる成長の勢いを支えています。
OLEDパネルはCAGR16.25%で拡大すると予測されており、これは4Kディスプレイ解像度市場において最も急速な成長ペースとなります。サムスンディスプレイが2025年に143万枚のQD-OLEDモニターパネルを出荷する計画は、フラッグシップテレビを超えて利用範囲を拡大させる生産能力の拡大を象徴しています。優れたコントラスト、ピクセル単位の調光、そしてタンデムOLEDスタックの導入がゲーミングモニターにも普及しつつあり、平均販売価格(ASP)の上昇を後押ししています。LGの2025年発売予定の「G5」テレビは、165Hzのネイティブリフレッシュレートとマイクロレンズアレイ光学システムを搭載しており、OLEDの研究開発が引き続き活発に行われていることを示しています。
LCD技術は、膨大な設備導入実績、成熟したサプライチェーン、そしてミッドレンジモデルにおけるコスト競争力により、2025年も70.40%のシェアを維持しました。Mini-LEDバックライトは、ローカルディミングと高輝度を実現し、より低コストでOLEDとの性能格差を埋めています。ソニーのHDR1000認定外科用モニターは、専門分野におけるMini-LEDの影響力を示しています。Micro-LEDは、製造歩留まりが向上するまでは、ハイセンスの136インチの展示モデルが示すように、超大型フォーマットに限定されたままです。複数のパネルタイプが共存することで、ゲーム、サイネージ、医療など、各用途において、拡大を続ける4Kディスプレイ解像度市場の中で、コスト、輝度、耐久性の最適なバランスが確保されます。
地域別分析
アジア太平洋地域は2025年の売上高の45.60%を占め、4Kディスプレイ解像度市場における最大の地域としての地位を確固たるものにしました。中国の補助金政策により生産能力の急速な拡大が可能となった一方、韓国のOLED分野におけるリーダーシップは、世界的に高利益率のパネルを供給しました。日本が2027年までに5万基のミリ波基地局を設置するという目標は、4Kストリーミングの普及を支える地域ネットワークの基盤を強化するものです。インドおよび東南アジアでは、平均販売価格(ASP)の下落が可処分所得の増加と相まって、新たな普及段階に入り、未開拓の巨大な需要が解き放たれました。
中東では、2026年から2031年にかけて13.62%という最も高いCAGRで推移すると予測されています。GCC(湾岸協力理事会)加盟国の企業は、ハイブリッドコラボレーションを強化するために4Kビデオウォールを導入し、微細ピクセルピッチのLEDアセンブリに対する需要を押し上げました。ソニー・中東・アフリカは著しい売上増を報告しており、2025年中に「INZONE M9」4Kモニターを発売する予定です。これは、同地域におけるプレミアムディスプレイへの需要の高さを反映しています。オンラインチャネルはすでに同地域のテレビ販売の20%を占めており、各ブランドはeコマースの物流体制の最適化を進めています。
北米では、OTTコンテンツの急速な普及と堅調なゲーミングモニターの買い替えサイクルを背景に、成熟した設置ベースが依然として拡大しました。医療機関では4K診断室への導入が進み、価格競争の影響を受けにくい収益性の高いサブセグメントが拡大しました。欧州では相反する二つの動向が見られました。テクノロジーに精通した消費者が大型のOLEDテレビを積極的に取り入れる一方で、より厳格なエコデザイン基準により、65インチを超えるパネルのコンプライアンスコストが上昇し、サプライヤーはエネルギー効率の高いMini-LED設計へと移行する傾向にあります。ラテンアメリカとアフリカは依然として新興市場として注目されています。サハラ以南のアフリカの一部地域では、4K放送の周波数帯域が限られているため成長は抑制されていますが、ブロードバンドの普及率上昇は将来的な成長の可能性を示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 北米におけるOTT主導による4Kストリーミングの急速な普及
- 中国および韓国におけるパネル補助金と生産能力の拡大
- 欧州におけるeスポーツ分野での4K/144 Hzゲーミングモニターへの需要
- 米国および日本における4K手術用・診断用ディスプレイの導入状況
- ハイブリッドワーク向けのLEDビデオウォールが、湾岸協力会議(GCC)加盟国における企業向け導入を牽引しています
- 台湾製50~65インチパネルにおけるMini-LEDの歩留まりに起因する価格下落
- 市場抑制要因
- 2024~2025年のHDMI 2.1チップセットの供給不足
- EUのエコデザイン規制により、65インチ以上のテレビのコンプライアンスコストが増加しています
- サハラ以南のアフリカにおける4K放送用周波数帯域の不足
- 日本および韓国におけるプレミアム8Kのカニバリゼーション
- 業界エコシステム分析
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- スマートテレビ
- モニター
- スマートフォン
- タブレット
- ノートパソコン
- デジタルサイネージ/ビデオウォール
- プロジェクションスクリーン
- ヘッドマウントディスプレイ(HMD)
- 医療用ディスプレイ
- その他
- パネル技術別
- LCD(IPS/VA/TN)
- OLED
- Mini-LED
- Micro-LED
- その他
- スクリーンサイズ別
- 32インチ未満
- 32~49インチ
- 50~65インチ
- 66~84インチ
- 84インチ以上
- エンドユーザー産業別
- 家庭用電子機器(家庭)
- ゲーム・eスポーツ会場
- ビジネス・教育
- 小売・広告
- メディア・エンターテインメント制作
- ヘルスケア
- 航空宇宙・防衛
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国(デンマーク、スウェーデン、ノルウェー、フィンランド)
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- 湾岸協力会議(GCC)加盟国
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動きと動向
- 市場シェア分析
- 企業プロファイル
- Samsung Electronics Co. Ltd
- LG Display Co. Ltd
- BOE Technology Group Co. Ltd
- TCL Technology(CSOT)
- Sony Group Corporation
- Toshiba Corporation
- Panasonic Holdings Corporation
- Sharp Corporation
- Hisense Group
- Koninklijke Philips N.V.
- Innolux Corporation
- AU Optronics Corp.
- Dell Technologies Inc.
- ASUSTeK Computer Inc.
- Acer Inc.
- Vizio Inc.
- Skyworth Group Ltd
- Barco NV
- Eizo Corporation
- ViewSonic Corporation
- BenQ Corporation
第7章 市場機会と将来の展望



