


内視鏡機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Endoscopy Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120778
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、内視鏡機器の市場規模は、2025年の401億米ドル、2026年の427億3,000万米ドルから、2031年までに587億1,000万米ドルへと拡大し、2026年から2031年までのCAGRは6.56%となる見込みです。
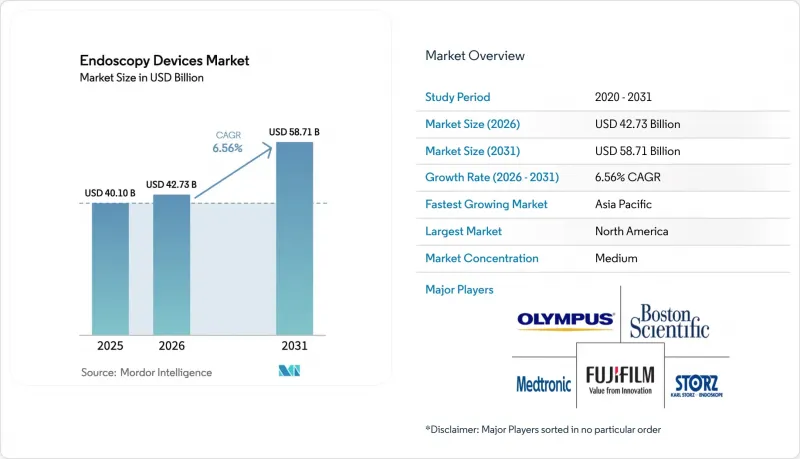
本レポートは、デバイスタイプ(内視鏡[硬性内視鏡など]、内視鏡手術用デバイス[アクセスデバイスなど]など)、用途(消化器系、その他)、使用形態(再処理済み/再利用可能デバイス、その他)、エンドユーザー(病院、大学附属病院、その他)、および地域(北米、欧州、その他)に基づいて分類されています。市場予測は金額(米ドル)で示されています。
世界の内視鏡機器市場の動向と洞察
世界の消化器がんおよび大腸がんの罹患率上昇が、スクリーニング需要を牽引
米国における20~49歳の成人における大腸がんの症例数は、2020年から2024年の間に9%増加し、これにより保険者はスクリーニングの対象年齢層を若年層へと拡大するよう促されています。そのため、内視鏡機器の更新サイクルはより迅速化が求められており、検査件数の多い医療機関では、インターバルがんの30%を占める平坦または陥没性の病変をより鮮明に可視化できる高解像度(HD)大腸内視鏡を導入しています。日本と韓国は、義務化された検診の効果を如実に示しています。1人当たりの内視鏡利用率は欧米の医療システムに比べて3~4倍高く、中国やインドで新たに導入されつつある検診プログラムがもたらす検査件数の増加を予見させています。世界保健機関(WHO)の2024年版がん見通しでは、2040年までに世界のがん発症率が47%増加すると予測されており、その中でも消化器系のがんが絶対数で最大の増加を示すと指摘されています。規制当局も品質基準を厳格化しており、改訂されたISO 13485監査では、医療機器の性能が文書化されたがん検出率と直接結び付けられるようになり、新規ベンダーの参入障壁が高まっています。
外科各専門分野における低侵襲手術への広範な移行
現在、米国における選択的腹部手術の72%が低侵襲術法によるもので、2020年の64%から増加しています。2024年には、GLP-1アゴニストの供給不足により、患者が薬物療法から手術による体重管理へと移行したことを受け、内視鏡下スリーブ胃形成術の実施件数が38%急増しました。整形外科の関節鏡検査も同様の傾向を示しており、2024年には米国における半月板修復術の85%が関節鏡下で行われました。2024年に承認されたインテュイティブ・サージカル社の「Ion」などのロボット気管支鏡プラットフォームは、2cm未満の肺結節において89%の診断精度を達成し、軟性内視鏡技術とロボット技術がますます融合していることを浮き彫りにしました。この広範な施術の転換により、内視鏡機器市場は消化器内科の枠をはるかに超えて拡大しており、硬性内視鏡の精度と軟性内視鏡の到達範囲を融合させたハイブリッド可視化システムにとって、未開拓の市場機会が開かれています。
高度な内視鏡システムの高額な初期投資およびライフサイクル維持コスト
AIソフトウェアを搭載した完全統合型の4Kタワーは、18万~25万米ドルで、標準解像度の装置よりも約60%高価であり、利益率が低い地域病院や外来手術センター(ASC)にとっては障壁となっています。FDAおよびCDCのプロトコルで義務付けられている自動内視鏡再処理装置(AER)は、1台あたり40,000~7万5,000米ドルの費用がかかり、高水準消毒剤の使用には内視鏡1回あたりのサイクルにつき12~18米ドルの追加費用が発生します。メンテナンス、点検、再処理費用を含めた再利用可能型大腸内視鏡の年間総所有コストは、平均で2,800米ドルとなります。使い捨て内視鏡は再処理コストを削減できますが、1症例あたり200~400米ドルの費用が発生するため、その導入は検査件数が少ない施設や感染リスクの高い環境に限定されます。新興市場では予算が依然として逼迫しており、インドの一般的な公立病院では、内視鏡機器に年間2万5,000米ドルを割り当てていますが、これは中級クラスの軟性内視鏡1台分しか賄えません。資本費、メンテナンス費、消耗品費を1回あたりの検査費用に組み込んだリースモデルは欧州で増加傾向にありますが、導入済みのシステムの5%未満しか占めていません。
セグメント分析
画像診断機器市場は、2026年から2031年にかけてCAGR8.25%で拡大し、すべての医療機器カテゴリーの中で最も高い成長率を示しました。このセグメントの勢いは、オリンパスの「EVIS X1」や富士フイルムの「ELUXEO 8000」といった4K対応かつAI対応のタワー型システムに対する病院側の需要を反映しています。これらはいずれも2024年に承認され、腺腫の見逃し率を最大14パーセントポイント低減させます。内視鏡は2025年の売上高の38.55%を占め、消化器科および呼吸器科では軟性内視鏡が主流となっています。メドトロニック社の「PillCam」を筆頭とするカプセル内視鏡は、小腸の画像診断やクローン病の経過観察において独自の地位を確立しました。インテュイティブ社の「Ion」気管支鏡に代表されるロボット対応型可視化システムは、柔軟なリーチとロボットならではの精度を融合させ、末梢肺生検における89%の診断率を支えています。
スネアや鉗子などの手動器具は、アジアのサプライヤーによる価格圧力によりコモディティ化が進んでいますが、高利益率のデジタル画像診断システムがその圧迫を相殺しています。カール・ストルツ社の「IMAGE1 S 4K」システムは、神経温存前立腺全摘出術をサポートし、超高解像度による臨床的効果を実証しています。その結果、内視鏡デバイス市場において、可視化技術が増分収益の最大の割合を占めました。ハイブリッド型の4K/HD製品ポートフォリオは、プレミアムなハードウェアに対する償還が依然として不十分な、予算に敏感な地域に対応しており、買い替え需要の拡大を後押ししています。
2025年には、米国だけで年間1,900万件以上の大腸内視鏡検査が行われたことを受け、消化器内視鏡市場が55.53%という圧倒的なシェアを占めました。しかし、ロボットプラットフォームが外科医の疲労を軽減し、単孔式虫垂切除術や胆嚢摘出術を可能にしたことで、腹腔鏡検査は2031年までの年間平均成長率(CAGR)8.85%という最も急速な成長を記録しました。2024年に経口適用が承認されたインテュイティブ・サージカル社の「da Vinci SP」は、ロボット技術という枠組みの下で、硬性内視鏡と軟性内視鏡の融合が進んでいることを示しています。呼吸器分野も加速しています。米国予防医療サービス作業部会(USPSTF)の2024年ガイドラインにより、肺がん検診の対象範囲が拡大され、640万人の対象者が追加されたことで、ロボット気管支鏡システムの導入が促進されています。
耳鼻咽喉科、泌尿器科、婦人科の手術では、高解像度(HD)画像技術の向上による恩恵が引き続き得られている一方、神経内視鏡分野では、単一穿孔法による水頭症の治療が注目を集めています。整形外科分野は成熟した市場ではありますが、靭帯再建をガイドする拡張現実(AR)オーバーレイ技術を通じて革新が進んでおり、この機能はスミス・アンド・ネフュー社が2024年に4K関節鏡手術システムで商品化したものです。臨床適応範囲の広さは、最終的には内視鏡機器市場の総潜在規模を拡大させ、特定の専門分野における需要の鈍化から収益源を保護することにつながります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界的に増加する消化器がんおよび大腸がんの罹患率が、スクリーニング需要を牽引しています
- 外科各専門分野における低侵襲手術への広範な移行
- 内視鏡画像診断における継続的な革新が、臨床成果の向上に寄与しています
- 予防内視鏡検査を支援する有利な保険償還制度および公衆衛生プログラム
- 診断的介入を必要とする複数の慢性疾患を抱える高齢化人口
- 外来手術センターの拡大が、外来内視鏡検査件数の増加を後押ししています
- 市場抑制要因
- 感染対策における継続的な課題と、規制当局による監視の強化
- 熟練した内視鏡医およびサポートスタッフの世界の不足
- 長期化・厳格化が進む規制当局の承認手続きが、製品の発売を遅らせています
- 高度な内視鏡システムの高額な導入費用およびライフサイクル維持コスト
- サプライチェーン分析
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- デバイスタイプ別
- 内視鏡
- 硬性内視鏡
- 軟性内視鏡
- カプセル内視鏡
- ロボット支援内視鏡
- 内視鏡手術用デバイス
- 洗浄・吸引システム
- アクセスデバイス
- 創傷保護具
- 送気装置
- 手動器具
- 可視化装置
- 内視鏡用カメラ
- SD可視化システム
- HD/4K可視化システム
- 内視鏡
- 用途別
- 消化器内視鏡検査
- 腹腔鏡手術
- 呼吸器学/気管支鏡検査
- ENT/耳鼻咽喉科
- 泌尿器科
- 婦人科
- 循環器科
- 神経学
- 整形外科/ 関節鏡検査
- ユーザビリティ別
- 再処理済み/再利用可能なデバイス
- シングルユース/使い捨てデバイス
- エンドユーザー別
- 病院および大学病院
- 外来手術センター
- 専門クリニック
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Olympus Corporation
- Boston Scientific Corporation
- Medtronic PLC
- Fujifilm Holdings Corporation
- Karl Storz SE & Co. KG
- Stryker Corporation
- Johnson & Johnson(Ethicon Endo-Surgery)
- Hoya Corporation(Pentax Medical)
- CONMED Corporation
- Richard Wolf GmbH
- Cook Group Incorporated
- Smith & Nephew PLC
- Intuitive Surgical Inc.
- Ambu A/S
- Arthrex Inc.
- B. Braun Melsungen AG
- Ackermann Instrumente GmbH
- Steris PLC
- Interscope Inc.
第7章 市場機会と将来の展望



