


海軍戦闘システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Naval Combat Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120724
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の海軍戦闘システム市場の規模は570億8,000万米ドルと推定されており、2025年の536億5,000万米ドルから拡大し、2031年には778億3,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは6.40%となる見込みです。
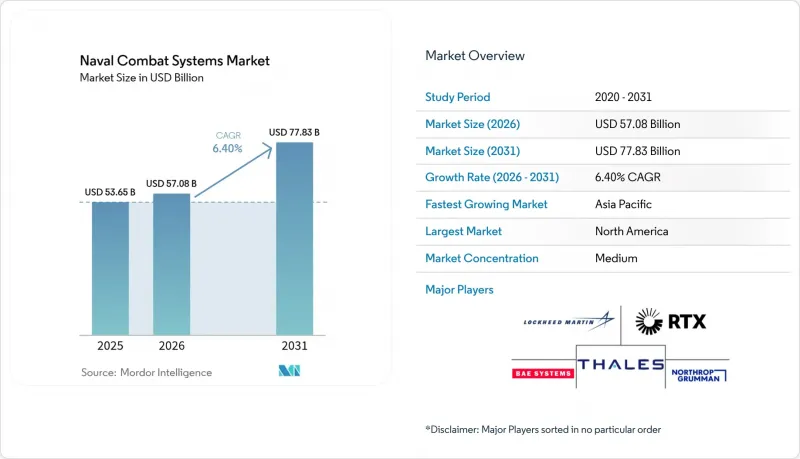
本レポートは、タイプ別(兵器システム、電子戦、C4ISR、指向性エネルギー兵器、統合戦闘システム、無人海上システムなど)、プラットフォーム別(空母、駆逐艦、フリゲート、コルベット、潜水艦、沿岸戦闘艦など)、および地域別(北米、欧州など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の海軍戦闘システム市場の動向と洞察
主要海軍における艦隊近代化プログラム
世界の艦隊更新の取り組みは、船体の更新サイクルから、プラグアンドプレイ型の戦闘システムスイートを必要とする能力中心の調達へと移行しつつあります。「グレイ・フラッグ2024」演習では、同盟国の軍艦が数時間ではなく数分で標的データを共有できる共同ソフトウェア・ベースラインの有効性が実証されました。オーストラリアが2034年までに水上戦力を2倍以上に増強するという公約は、フリゲート艦中心の構成から、高度なセンサー融合を必要とする分散型編成への転換を推進しています。ドイツの「2035年青写真」は、モジュール式のミッション・パッケージを重視しており、将来の艦体は最初の戦闘システム搭載期間を超えて運用されることになることを裏付けています。日本がオーストラリアと次世代フリゲート艦を共同開発していることは、パートナー国が研究開発資源を共有し、就役を加速させる方法を示しています。これらの取り組みが相まって、海軍戦闘システム市場への安定した資金供給をもたらし、数十年にわたる維持管理需要を確保しています。
高まるインド太平洋地域の地政学的緊張
中国による空母「福建」の配備は、アジア太平洋地域全体で調達リードタイムを短縮させ、各国海軍に予定より早い時期の装備配備を迫っています。南シナ海における多国間パトロールは、作戦上の連携が、単なる計画上のアップグレードではなく、リアルタイムでの能力共有を必要としていることを示しています。域内諸国が分散型作戦に備えるにつれ、水陸両用能力が急増しており、統合された防空・攻撃パッケージへの需要が高まっています。RIMPACにおける日本の2隻の空母による任務は、出撃頻度の増加を浮き彫りにしており、長期展開における戦闘システムの耐久性が試されています。防衛産業協力に関する新たな二国間フォーラムは、技術移転を制度化し、海軍戦闘システム市場の拡大に寄与しています。
予算上限が水上戦闘艦の調達を遅らせている
厳しい予算上限により、「コンステレーション」級フリゲートの就役が2年遅れており、同盟国との共同生産枠に波及し、サプライヤーのキャッシュフローに負担をかけています。フランスの計画担当者は、現行艦隊の維持と「ホライゾン」級駆逐艦の更新資金確保との間で、厳しいトレードオフに直面しています。キャンベラの大規模な造船計画は、国内造船所の生産能力と輸入サブシステムのバランスを取らなければならず、スケジュールのずれが生じるリスクがあります。予算の遅れが生じると、造船所は熟練労働力の確保に苦慮し、その結果、トン当たりのコストが上昇するとともに、海軍戦闘システム市場を支える戦闘システムの購入が先送りされます。
セグメント分析
指向性エネルギー兵器は、9.44%のCAGRが予測され、最も急速な成長軌道を描くと見込まれています。これは、バーク級駆逐艦でのHELIOS実証実験が成功し、海上におけるビーム制御の安定性が実証されたことが後押しとなっています。2025年においても、兵器システムは海軍戦闘システム市場シェアの45.02%を占め続けており、これは運動エネルギーによる攻撃に対する持続的な需要を反映している一方で、エネルギー兵器への転換傾向も示唆しています。電子戦システムは、紛争の初期段階において電磁波による妨害が支配的であることから、複数年にわたる資金調達の増加を確保しました。C4ISRパッケージも同様の流れに乗っており、宇宙、空中、水上のセンサーを連携させる「全領域統合」の共同ドクトリンによって推進されています。統合戦闘ソフトウェアがすべてのパッケージの基盤となっており、海軍は哨戒の合間にアップデートを展開できるほか、アジャイルなパイプラインを拡大できる主要メーカーにとって、海軍戦闘システム市場における規模の優位性を維持しています。無人海上システムのペイロードベイには、指向性エネルギー砲塔用に配線が事前に施されており、将来の高出力モジュールとの下位互換性が確保されています。訓練およびシミュレーションへの投資もこれに歩調を合わせており、J.F.テイラー社への5億6,300万米ドルの契約がその証左です。この契約がなければ、乗組員は複雑なマルチドメイン・キルチェーンの演習を行うことができませんでした。
地域別分析
北米は、2025年の売上高の37.44%を占め、海軍戦闘システム市場において最大の地域貢献者としての地位を維持しました。米国海軍の2025会計年度の総予算では、イージス、次世代ジャマー、および2024年に49隻が追加された長距離水上ドローンプログラムに対する数十億規模の資金枠が維持されました。HII社との30億米ドルの包括契約は、サブシステムサプライヤーに対する同地域の波及効果をさらに強めています。同時に、韓国の造船所との提携は、生産能力を同盟国に外部委託するハイブリッド生産モデルの導入を示唆しています。カナダのCSCフリゲートやメキシコのOPV近代化は顧客基盤を拡大していますが、金額的には依然として小規模です。この地域全体で、主要企業はゼロトラスト指針に準拠し、広範な海軍戦闘システム市場を保護するために、安全なDevSecOpsパイプラインを優先しています。
アジア太平洋地域は、2031年までのCAGRが6.58%と、最も急速に成長している地域です。福建省の海上試運転を契機に、日本、インド、韓国の艦隊更新が加速しました。現在、各国の艦艇には、連合任務における同盟国との相互運用性を確保するため、オープンアーキテクチャの戦闘システムが組み込まれています。オーストラリアが水上艦隊を倍増させる決定を下したことで、100億米ドル規模のビジネスチャンスが生まれ、日本造船各社は「最上」級を提案して積極的に受注を目指しています。ハドソン研究所の報告によると、日本はターンキー方式の戦闘艦を輸出することで米国の生産能力の不足を補う可能性があり、このシナリオは海軍戦闘システム市場を基盤としたサブシステムの受注を倍増させることになります。インドが5隻の艦艇向けにコンスバーグ社のロジスティクス・スイートを採用したことで、スカンジナビア系サプライヤーの事業範囲が拡大しています。
欧州では、政策主導による着実な成長が見られます。ベルリンの2035年海軍計画では、F126フリゲート向けのモジュール式戦闘システムに資金が充てられており、艦艇数の増強よりもソフトウェアの刷新が優先されています。パリはローマと共同で「ホライゾン」級駆逐艦の改修に資金を提供し、仏伊間のレーダーおよびミサイル連携体制を強化しています。ロンドンの「タイプ83」構想は、ソフトウェア中心のコアを掲げていますが、サイバー耐性強化の目標に対する進捗ペースの調整に苦慮しています。マドリードとオスロは、競争入札によるCMS改修を通じて、旧式の艦艇をアップグレードしています。欧州の予算総額は米国の支出を下回っていますが、共同研究開発や標準化されたインターフェースにより、堅調で輸出志向の海軍戦闘システム市場が維持されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 本調査の前提条件および市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 主要海軍における艦隊近代化計画
- インド太平洋地域における地政学的緊張の高まり
- 統合戦闘管理システムの急速な普及
- 海軍における電子戦(EW)およびC4ISRの需要拡大
- 分散型無人水上/水中艦隊への移行
- DevSecOpsに基づく「継続的アップグレード」アーキテクチャ
- 市場抑制要因
- 予算上限により水上戦闘艦の調達が遅延しています
- 兵器統合の認証サイクルの長期化
- ネットワーク中心型軍艦のサイバー脆弱性
- GaNレーダーチップのサプライチェーンにおけるボトルネック
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 兵器システム
- 電子戦(EW)
- C4ISR
- 指向性エネルギー兵器(DEW)
- 統合戦闘システム
- 無人海洋システム
- シミュレーションおよびトレーニングシステム
- 戦闘管理ソフトウェア
- プラットフォーム別
- 航空母艦
- 駆逐艦
- フリゲート艦
- コルベット
- 潜水艦
- 沿岸戦闘艦(LCS)
- 無人水上艇(USV)
- 無人潜水機(UUV)
- その他のプラットフォーム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- イスラエル
- その他の中東諸国
- アフリカ
- エジプト
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- BAE Systems plc
- Lockheed Martin Corporation
- RTX Corporation
- Thales Group
- General Dynamics Mission Systems(General Dynamics Corporation)
- Saab AB
- L3Harris Technologies, Inc.
- Northrop Grumman Corporation
- Elbit Systems Ltd.
- Terma A/S
- Kongsberg Gruppen ASA
- Huntington Ingalls Industries, Inc.
- Leonardo S.p.A
- ATLAS ELEKTRONIK GmbH
- MBDA
- Naval Group
- Israel Aerospace Industries Ltd.
- Hanwha Systems Co., Ltd.
- Mitsubishi Electric Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


