


米国の再生可能エネルギー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Renewable Energy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 95 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120717
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
米国の再生可能エネルギー市場規模は2025年に507.67ギガワットと評価され、2026年の545.16ギガワットから2031年までに778.78ギガワットに達すると予測されており、予測期間(2026年~2031年)において、CAGR7.38%で拡大すると予測されています。
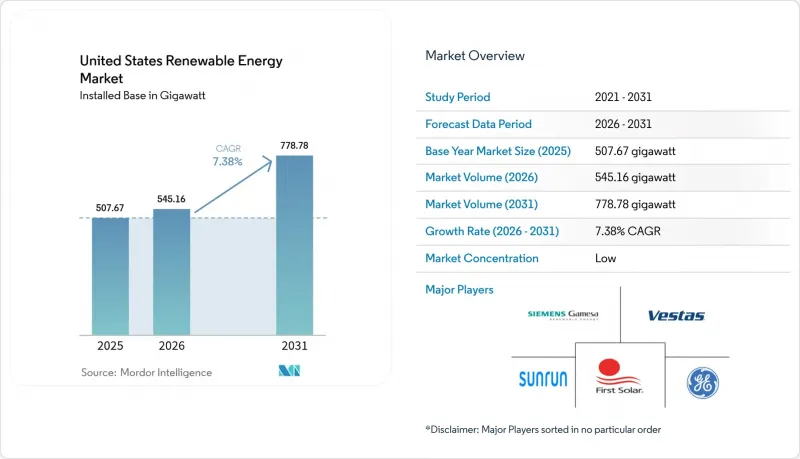
本レポートは、技術別(太陽光発電、風力発電、水力発電、バイオエネルギー、地熱発電、海洋エネルギー)およびエンドユーザー別(公益事業、商業・産業、住宅)に分類されています。市場規模および予測は、設置容量(GW)単位で示されています。
米国の再生可能エネルギー市場の動向と洞察
連邦政府による投資税額控除および生産税額控除の延長
太陽光発電に対する30%の投資税額控除および風力発電に対する1MWhあたり26米ドルの生産税額控除が2032年まで長期的に確保されたことで、米国の再生可能エネルギー市場は着実な拡大軌道を維持し、過去の好不況の繰り返しを回避しています。国内調達率に基づくボーナスにより、実質的な税額控除率が10パーセントポイント引き上げられ、すでに2024年の米国の太陽光パネル生産量を40%増加させる要因となっています。太陽電池に対して1ワットあたり最大0.07米ドル相当の多層的な製造税額控除は、プロジェクトの経済性をさらに向上させ、伝統的な工業州に新工場を定着させることで、米国の再生可能エネルギー市場がもたらす税収基盤の恩恵を拡大しています。
太陽光発電および風力発電のLCOEの急速な低下
2024年には、ユーティリティ規模の太陽光発電が1kWhあたり0.048米ドル、陸上風力が1kWhあたり0.033米ドルに達し、いずれも補助金を適用しない複合サイクルガス発電の価格を下回りました。大型タービン、高密度セル構造、サプライチェーンの最適化により資本コストが圧縮される一方、蓄電システムの導入により、変動する発電出力を調整可能な電力へと変換することが可能になります。企業購入者は、こうした価格低下を化石燃料価格の変動に対するヘッジと捉えており、これが米国の再生可能エネルギー市場のプロジェクトパイプラインに勢いを与え、投資家にとって予測可能な収益源を生み出しています。
送電のボトルネックと系統連系待ち
2024年までに系統連系申請の未処理分は2.6 TWに達し、2020年の水準の4倍となり、プロジェクトの実施が4~5年遅れることとなりました。FERC指令2023によりクラスター調査の規則や商業的実現可能性の審査が課されていますが、未処理の申請のほとんどは、依然として1 MWあたり100万米ドルを超えるネットワークのアップグレードを必要としています。風力資源が豊富なグレートプレーンズ地域では、負荷中心地への送電経路が整備されていないため開発が阻まれており、その結果、米国の再生可能エネルギー市場における短期的な新規導入量が抑制されています。
セグメント分析
太陽光発電技術は、2025年の米国再生可能エネルギー市場シェアの40.80%を占め、2031年までCAGR12.05%で最も急速な成長が見込まれています。蓄電池との組み合わせにより、新規のユーティリティ規模太陽光発電設備の85%に蓄電システムが導入されており、日中の発電量をピーク需要対応能力に変換し、収益の確実性を高めています。アグリボルタイクスは、作物生産と太陽光発電を融合させたもので、土地の制約を緩和しつつ、農家の収益性を向上させます。風力発電は依然として多くのポートフォリオの中核をなしており、タワーの高さやローターの大型化により、発電可能な地域が拡大しています。洋上風力発電は、連邦政府によるリース入札や州政府による公募(総計15 GW)を通じて勢いを増しています。水力発電と地熱エネルギーは信頼性の高い発電容量を提供しますが、資源の制約や初期費用の高さにより、その普及は相対的に遅れています。技術構成の決定においては、現在、キロワット時価格に加え、系統サービス価値も考慮されるようになり、米国の再生可能エネルギー市場における投資ロジックが再構築されています。
米国の再生可能エネルギー市場規模のうち、太陽光だけで2031年までに326.4 GWに達すると予想される一方、陸上風力は地域ごとの送電網の整備が進む中で253.1 GWまで拡大すると見込まれています。強化型地熱システムや海洋エネルギーなどの新興資源は、現時点では小規模な導入実績にとどまっていますが、パイロットプロジェクトからは、コストが最適化されれば拡張性があることが示されています。全体として、技術の多様化は、主要州で再生可能エネルギーの普及率が50%を超えるにつれ、天候に起因する発電量の変動を緩和し、信頼性を高めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 連邦投資税額控除および生産税額控除の延長
- 太陽光発電および風力発電のLCOEの急速な低下
- 企業のネットゼロおよびRE100調達目標
- 「インフレ抑制法」に伴う製造業の回復基調
- 再生可能エネルギーの導入率向上を可能にする送電網強化技術
- 市場抑制要因
- 送電のボトルネックと系統連系待ち
- タービンおよびパネル向け商品価格の変動
- 大規模発電プロジェクトに対する地域社会の反対
- サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース
- PESTLE分析
第5章 市場規模と成長予測
- 技術別
- 太陽エネルギー(太陽光発電および集光型太陽熱発電)
- 風力発電(陸上および洋上)
- 水力発電(小規模、大規模、PSH)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力・波力)
- エンドユーザー別
- ユーティリティ
- 商業・産業用
- 住宅
第6章 競合情勢
- 市場集中度
- 戦略的動き(M&A、合弁事業、資金調達、電力購入契約(PPA))
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- NextEra Energy, Inc.
- Invenergy LLC
- Orsted US Offshore Wind
- General Electric Company
- Vestas Wind Systems A/S
- First Solar, Inc.
- Canadian Solar Inc.
- Sunrun Inc.
- Enphase Energy, Inc.
- Siemens Gamesa Renewable Energy S.A.
- Brookfield Renewable Partners L.P.
- Pattern Energy Group LP
- AES Clean Energy
- Dominion Energy, Inc.
- Duke Energy Renewables
- EDF Renewables North America
- EDP Renewables North America LLC
- Clearway Energy Group LLC
- Mitsubishi Power Americas, Inc.
- Trina Solar Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 95 Pages
- 納期
- 2~3営業日


