


ヘルスケア向けクラウド型データ分析:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Global Healthcare Cloud Based Analytics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 116 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120695
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
ヘルスケア向けクラウド型データ分析市場の規模は、2025年の129億1,000万米ドルから2026年には147億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR14.32%で推移し、2031年には288億4,000万米ドルに達すると予測されています。
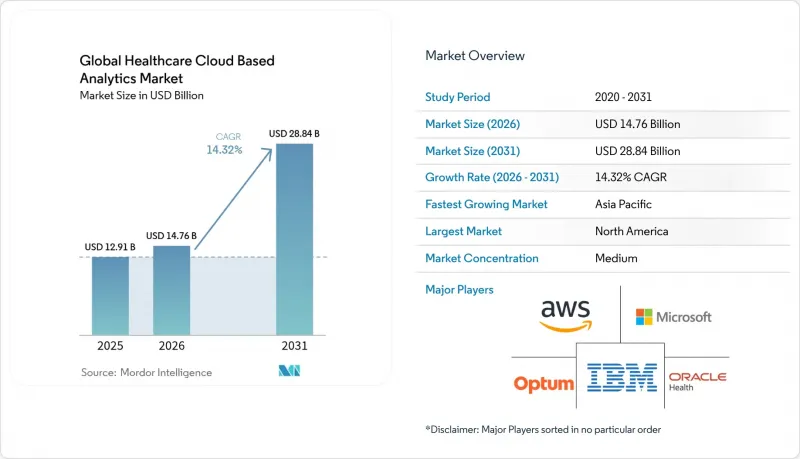
本レポートは、技術タイプ(予測分析、処方分析など)、用途(臨床データ、管理データなど)、構成要素(ハードウェアなど)、導入モデル(パブリック、プライベートなど)、エンドユーザー(医療提供者、保険者など)、および地域(北米、欧州など)ごとに分類されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界のヘルスケア向けクラウド型データ分析市場の動向とインサイト
デジタル医療記録によるデータの爆発的増加
現在、米国のほぼすべての病院(96%)と、外来診療医の4分の3以上(78%)が、認定を受けた電子カルテ(EHR)システムを導入しています。構造化、半構造化、非構造化情報の洪水は、従来のサーバーを圧倒している一方で、テキスト、画像、波形、ストリーミングテレメトリを分析するクラウドホスト型分析エンジンへの需要を後押ししています。自然言語処理により医師の所見が実用的なデータに変換される一方、機械学習パイプラインは、再入院の防止や人員配置の最適化に役立つパターンを明らかにします。ゲノムプロファイル、ウェアラブル端末の測定値、社会的決定要因を統合することで、医療提供者は、精密医療や地域社会全体を対象とした介入の基盤となる、詳細な患者像を構築しています。
価値に基づく医療報酬への移行
メディケア・メディケイドサービスセンター(CMS)によると、2030年までにすべてのメディケア受給者が価値ベースのモデルに基づく医療を受けることになっており、これは量よりも質を重視する転換です。したがって、医療提供者は、コストを回避するために、リアルタイムのコホート可視化、リスクスコアリング、および予測アラートを必要としています。先進的な支払い制度に参加している組織は、分析に基づくタイムリーな介入により、すでに年間支出を2,800万米ドル削減しており、クラウドの拡張性がもたらす財政的なメリットが浮き彫りになっています。欧州でアカウンタブル・ケアへの参加が広がる中、公的・民間を問わず、継続的なパフォーマンスの追跡が不可欠となっています。
根強いデータプライバシーおよびサイバーセキュリティの脅威
2024年、医療業界では677件の重大な情報漏洩が発生し、1億8,240万人が影響を受けました。これには、1億件の患者記録が流出したランサムウェア事件も含まれています。情報漏洩による平均コストは977万米ドルに達し、医療提供者は暗号化、ゼロトラストアーキテクチャ、24時間365日の監視に多額の投資を迫られています。多くの組織では依然として社内の専門知識が不足しており、これにより調達サイクルが長期化し、医療分野のクラウドベース分析市場の勢いをわずかに鈍らせています。
セグメント分析
2025年、ヘルスケア向けクラウド型データ分析市場において、予測ツールが40.35%を占めました。これは、再入院、敗血症の発症、および人員配置のニーズを事前に把握したいという医療提供者の強い要望を浮き彫りにしています。これらのソリューションは、経時的な電子カルテ(EHR)記録、リアルタイムのバイタルサイン、社会経済的指標を取り込み、品質スコアを向上させ、コストを削減する予防的なケアパスを起動します。統合ダッシュボードは、多職種チームに高リスクの患者を通知し、救急医療の利用を削減します。
処方型(Prescriptive)エンジンは、まだ発展途上ではありますが、2031年までCAGR15.62%という最も速いペースで拡大しています。これらのプラットフォームは、投薬計画や手術室の処理能力に関する「もし~なら」というシナリオをシミュレーションし、最適な介入策を推奨します。意思決定の最適化は、価値ベースの契約の下で継続的な利益率の改善を求める医療システムに支持されており、処方型モジュールは次の成長のフロンティアとして位置づけられています。
臨床分析は、2025年の医療向けクラウドベース分析市場シェアの45.08%を占めました。これは、ベッドサイドでの意思決定支援、画像診断のトリアージ、薬物相互作用の分析が、患者に目に見える利益をもたらすためです。ディープラーニングアルゴリズムは、放射線診断の所要時間を短縮し、微細な病変を検出する一方、抗菌薬適正使用に関するリアルタイムのダッシュボードは、薬剤耐性の動向を抑制します。
CAGR16.88%で拡大している人口健康管理プラットフォームは、保険請求データ、薬局データ、社会的ニーズのデータを集約し、リスクを層別化して地域社会への介入を調整します。定額払いモデルが普及するにつれ、保険者や医療提供者は、コホートレベルの指標を活用してケアのギャップを特定しています。数百万人の被保険者を対象に数千もの変数を処理する際、クラウドの拡張性は不可欠であることが証明されています。
地域別分析
北米は、ほぼ全施設での電子健康記録(EHR)の普及、慢性疾患管理コードに対する手厚い償還、および相互運用性に向けた連邦政府の積極的な推進に支えられ、売上高で首位を維持しています。分析ワークロード全体をハイパースケーラーに移行した医療システムでは、最大95%のコスト削減と、経過記録を自動的に作成するAIパイロットプロジェクトの加速が報告されています。サイバーインシデントは依然として常に存在する脅威であり、ゼロトラスト・フレームワークへの広範な投資を促すとともに、医療向けクラウドベース分析市場のベンダー選定基準にも影響を与えています。
欧州では、「欧州ヘルスデータスペース(EHDS)」が国境を越えた医療記録のポータビリティと調査目的での再利用を義務付けていることから、堅調な2桁の成長を記録しています。ドイツのC5やフランスのHDSといった各国固有の規制により、データレジデンシーを確保するプライベートクラウドやハイブリッド戦略が促進されています。各国の保健省は、人材不足の解消に向けてデジタルトランスフォーメーションの助成金を配分しており、これによりクラウドベンダーと公的機関との連携が緊密化しています。統合医療地域では、フェデレーテッドラーニングモデルを活用し、生画像を外部に送信することなく共同のがん検診アルゴリズムを実行することで、プライバシー監視機関の要件を満たしつつ、分析能力を拡大しています。
アジア太平洋地域は、中国のインターネット医療ブームや東南アジアの急成長する遠隔医療セクターに後押しされ、最も急速な発展を遂げています。日本、韓国、シンガポールの政府プログラムでは、高齢化や医療従事者の不足に対処するため、病院のクラウド移行や臨床AIのパイロット事業に対して助成金を提供しています。専門医の数が限られている国々では、画像検査データを遠隔地の放射線科医に転送する遠隔読影ソリューションを導入し、診断のアクセスを改善しています。地域のテクノロジー大手による投資の勢いは、現地のワークフローや言語のニュアンスに合わせた分析ソリューションを提供する、活気あるパートナーシップのエコシステムを育んでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- デジタル健康記録によるデータの爆発的増加
- 価値に基づく医療への移行と診療報酬
- クラウドインフラのコスト効率と弾力性
- 医療情報の相互運用性基準に関する政府の義務付け
- 遠隔医療の拡大により、継続的な患者データの流れが生み出されています
- FHIRおよびオープンAPIエコシステムの導入により、プロバイダー横断的な分析が可能になります
- 市場抑制要因
- 根強いデータプライバシーおよびサイバーセキュリティ上の脅威
- レガシーインフラと統合の複雑さ
- クラウドネイティブの医療データ人材の不足
- 台頭するデータ主権とカーボンフットプリント規制
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術タイプ別
- 予測分析
- 処方的分析
- 記述分析
- 用途別
- 臨床分析
- 管理・財務分析
- 人口健康・調査分析
- 実世界データ(Real-World Evidence)と医薬品安全性監視(Pharmacovigilance)
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- エンドユーザー別
- ヘルスケアプロバイダー
- 支払者
- ライフサイエンスおよびCRO
- 公衆衛生機関
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Oracle(Cerner)
- Optum
- IBM(Merative)
- Microsoft
- Amazon Web Services
- Google Cloud Platform
- Allscripts(Veradigm)
- SAS Institute
- CitiusTech
- Health Catalyst
- Philips Healthcare
- HP Enterprise
- Snowflake Inc.
- MedeAnalytics
- Verisk Health
- McKesson
- Inovalon
- Flatiron Health
- IQVIA Analytics
- Arcadia IO
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 116 Pages
- 納期
- 2~3営業日