


予防接種:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Preventive Vaccines - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 195 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120692
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、予防用ワクチン市場の規模は2026年に795億2,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR5.46%で拡大し、2031年には1,037億3,000万米ドルに達すると見込まれています。
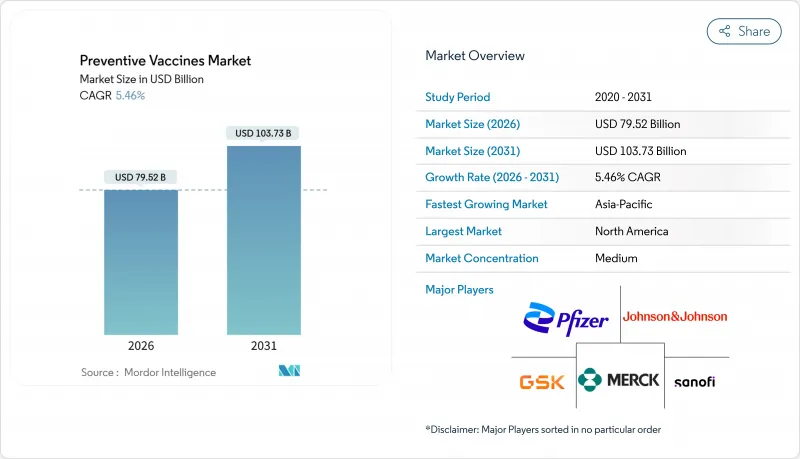
本レポートは、ワクチンの種類(生ワクチン/弱毒化ワクチン、不活化ワクチンなど)、疾患の種類(肺炎球菌、ポリオウイルス、肝炎、インフルエンザ、麻疹、おたふく風邪、風疹(MMR)など)、年齢層(小児、青年など)、エンドユーザー(政府の予防接種プログラムなど)、および地域(北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の予防ワクチン市場の動向と洞察
感染症の蔓延拡大
2024年から2025年にかけて、東南アジアおよびサハラ以南のアフリカ全域で麻疹の症例数が15%増加し、過去10年間の減少傾向が逆転しました。これにより、モジュール式充填・仕上げラインを保有するサプライヤーに優遇措置が講じられる60日間の緊急調達措置が発動されました。都市化や気候変動に伴う病原体の感染経路の拡大により、臨床医は肺炎球菌などの病原体に対する予防対策を優先せざるを得なくなっています。2024年から2025年のシーズンにおいて、米国における乳児のRSVによる入院患者数は22%増加しました。これにより、妊婦へのワクチン接種が推奨されることとなり、年間370万人の出生児が予防接種の対象に加わることになります。その結果、基礎需要が急増し、予防ワクチン市場が長期的な成長基盤としてさらに強固なものとなっています。
政府による予防接種への資金提供と義務化
政策立案者が感染症流行によるコストを認識するにつれ、ワクチン接種に関する世界の公的予算は、2023年の141億米ドルから2025年には183億米ドルへと増加しました。米国の「子供のためのワクチン(VFC)」プログラムは、対象範囲を19~26歳の無保険の成人まで拡大し、HPVおよび髄膜炎菌ワクチンの対象者が420万人増加しました。インドの全国規模の肺炎球菌ワクチン入札(4億2,000万米ドル相当)は、セラム・インスティテュートとバーラト・バイオテックに均等に分割され、国内供給を優先する姿勢が浮き彫りになりました。欧州では、学校や職場における接種義務化が強化され、免除の抜け穴が塞がれ、基礎的な接種率が押し上げられています。
有害事象のリスクとワクチン接種への躊躇が急増
欧州医薬品庁(EMA)の記録によると、2025年の1億回接種あたり1,847件の重篤な有害事象が報告されましたが、これは2023年とほぼ同水準でした。しかし、ソーシャルメディアでの拡散により、一時的に接種率が低下しました。広く報じられた心筋炎の症例により、米国のワクチンへの信頼度は9ポイント低下しましたが、リスク・ベネフィットに関する最新データが、100万回分の接種あたり心筋炎の発症はわずか12.6件であるのに対し、COVID-19感染100万件あたり450件の入院を回避できることを示したため、8ヶ月以内に信頼度は回復しました。WHOの「ワクチン・セーフティ・ネット」は、5,000万人のユーザーに到達した3,200件の誤情報投稿を特定し、プラットフォームとの間でリアルタイムのファクトチェックに関する協定を結ぶ必要が生じました。
セグメント分析
2025年、生ワクチンおよび弱毒化ワクチンは、MMRおよび水痘の予防接種スケジュールに支えられ、予防ワクチン市場シェアの26.55%を維持しました。サブユニットおよび組換えプラットフォームは、規制当局が逆変異リスクを排除し、物流を簡素化する製法を好むことから、CAGR 6.25%で拡大すると予測されています。ファイザー社の20価ワクチン「プレブナー20」は、血清型のカバー範囲を拡大したことで、2024年6月の発売から12ヶ月以内に、米国の成人市場で38%のシェアを確保しました。不活化ポリオワクチンおよびA型肝炎ワクチンは、1回当たりのコストが調達を左右する大規模予防接種キャンペーンにおいて、引き続き支配的な地位を占めています。トキソイド製剤は、産科医療や外傷予防に関連して、ブースター接種に対する安定した需要を維持しています。
mRNAワクチンの勢いは、COVID-19にとどまらず、インフルエンザやRSVの適応症にも広がっています。モデルナ社は2025年1月、mRNAベースのインフルエンザ・COVID-19混合ワクチンの第III相試験を開始し、年2回の接種を1回に統合する2027年の発売を目指しています。BioNTech社のマラリアワクチン候補は、2025年にタンザニアとモザンビークで第IIb相試験に入り、同社の脂質ナノ粒子プラットフォームを再利用することで、通常の開発期間を3~4年短縮しました。ウイルスベクターやウイルス様粒子(VLP)を用いたワクチンは、コストに敏感な市場において、エボラ出血熱の「リング戦略」やHPVワクチン接種キャンペーンなど、ニッチな役割を果たしています。
2025年、インフルエンザは疾病関連売上高の20.53%を占め、毎年の製剤改良や雇用主による接種プログラムによって支えられました。麻疹・おたふくかぜ・風疹(MMR)ワクチンは、パンデミック期に生じた接種率の格差が流行を招いたことから、2031年までCAGR6.85%で成長すると予測されています。WHOの集計によると、2024年の麻疹患者数は12万件で、前年比40%増となりました。肺炎球菌ワクチンは、病院内で流行している耐性株に対応するため、適応年齢が拡大されたことで恩恵を受けています。
COVID-19のブースター接種は2025年に風土病としての地位に移行し、高齢者に対する年1回の接種が推奨されるようになりました。これにより、ファイザー社とモデルナ社は2025年第4四半期だけで62億米ドルの収益を上げています。HPVワクチンの接種率は、有効性を維持しつつコストを60%削減するGaviの単回接種ガイドラインのおかげで、低・中所得国(LMICs)で加速しています。高齢者および妊婦向けのRSVワクチンは、2023年半ばまでは存在しなかったカテゴリーであり、最も急速に成長している分野となっています。
地域別分析
北米は2025年に予防ワクチン市場シェアの39.13%を占めました。これは、一人当たりの支出額の高さに加え、変異株の承認期間を6ヶ月に短縮したFDAの「プロジェクト・ネクストジェン」などの迅速な承認枠組みに支えられたものです。メディケアによる費用分担の撤廃により、対象となる高齢者の数は1,200万人増加し、カナダが2025年にRSVに関する指針を統一したことで、北米大陸全体で統一された需要曲線が形成されました。
アジア太平洋地域は、2031年までにCAGR7.51%を記録すると予測されており、これは世界最速の伸び率となります。インドにおける4億2,000万米ドルの肺炎球菌ワクチン入札が、Bharat Biotech社とSerum Institute社に分割されたことは、生産能力の現地化を象徴する事例です。中国の規制当局は2025年、シノファーム社の4価インフルエンザワクチンやカンシノ社の吸入型COVID-19ブースターを含む14種類の新規ワクチンを承認しました。これは、同国の「第14次五カ年計画」におけるイノベーション目標に沿ったものです。日本は2024年にHPVワクチンの推奨対象を男子にも拡大し、一方、オーストラリアは2025年にGSK社のRSVワクチンを迅速承認し、アジア太平洋地域の高所得国間での足並みを揃えました。
欧州では、EMAによる規制の調和と共同調達に依存しており、これにより交渉力が強化されています。フランスとドイツは2025年、保育園への入園にMMRワクチンの接種を義務付け、これにより需要が120万回分増加しました。アフリカ28カ国にまたがるデジタル登録制度により、モバイルを活用した啓発活動を通じて、2024年から2025年にかけてワクチン未接種の児童数が19%減少しました。南米における勢いは、ブラジルの国家プログラムと、単位コストを最大35%削減するPAHOの入札に集中しています。一方、アルゼンチンは2025年に乳児向けの髄膜炎菌B型ワクチンを追加し、2,800万米ドルの調達ルートを開拓しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 感染症の蔓延の拡大
- 政府による予防接種への資金提供および義務化
- mRNAおよびモジュール型ワクチンプラットフォームにおける画期的な進展
- ライフコース(成人および高齢者)を対象とした予防接種プログラムの拡大
- 低・中所得国におけるマイクロターゲティングを可能にするデジタル予防接種登録システム
- コールドチェーンへの依存度を低減する耐熱性製剤
- 市場抑制要因
- 有害事象のリスクとワクチン接種への躊躇の急増
- 高い研究開発費およびコンプライアンスコスト
- 世界のガラスバイアルおよび充填・仕上げ工程におけるボトルネック
- 中所得国における入札型調達によるマージンの圧迫
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ワクチンタイプ別
- 生ワクチン/ 弱毒化ワクチン
- 不活化ワクチン
- サブユニット/組換えワクチン
- トキソイドワクチン
- mRNAワクチン
- その他のワクチン種類
- 疾患タイプ別
- 肺炎球菌
- ポリオウイルス
- 肝炎(A型、B型、E型)
- インフルエンザ
- 麻疹・おたふくかぜ・風疹(MMR)
- COVID-19
- ヒトパピローマウイルス(HPV)
- 呼吸器合胞体ウイルス(RSV)
- その他の疾患タイプ
- 年齢層別
- 小児(0~18歳)
- 青少年(12~18歳)
- 成人(19~59歳)
- 高齢者(60歳以上)
- エンドユーザー別
- 政府による予防接種プログラム
- 病院および専門クリニック
- 小売薬局および地域薬局
- オンライン/テレファーマシーチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AstraZeneca PLC
- Bavarian Nordic A/S
- Bharat Biotech International Ltd.
- BioNTech SE
- CSL Limited(Seqirus)
- Daiichi Sankyo Company Limited
- Emergent BioSolutions Inc.
- GSK plc
- Johnson & Johnson Services, Inc.
- Merck & Co., Inc.
- Moderna, Inc.
- Novavax Inc.
- Pfizer Inc.
- Sanofi
- Serum Institute of India Pvt. Ltd.
- Sinopharm Group Co. Ltd.
- Sinovac Biotech Ltd.
- Takeda Pharmaceutical Co. Ltd.
- Valneva SE
- Walvax Biotechnology Co. Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 195 Pages
- 納期
- 2~3営業日


