


グリース:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Grease - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120669
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、グリース市場の規模は2025年に26億8,000万リットルと評価され、2026年の27億7,000万リットルから2031年までに32億8,000万リットルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは3.45%となる見込みです。
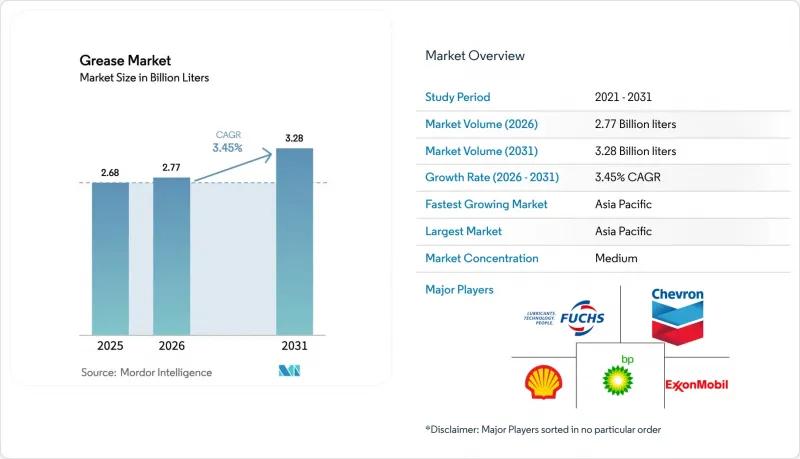
本レポートは、増粘剤(リチウム系、カルシウム系など)、製品タイプ(鉱物油、合成油など)、性能グレード(高温用など)、エンドユーザー産業(発電、重機など)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は、販売量(リットル)ベースで提示されています。
世界のグリース市場の動向と洞察
加工ラインにおける衛生的な食品グレード潤滑剤の採用
規制当局による検査において、潤滑剤の選定が予防的管理措置として扱われるようになったため、NSF H1認証を取得したアルミニウム複合系およびカルシウムスルホン酸系グリースへの需要が高まっています。乳製品、醸造、レディミール製品を扱う加工工場では、リコール発生時の潜在的なコストを総所有コスト(TCO)分析に織り込んでおり、15~25%の価格プレミアムも許容範囲内となっています。これらのグレードは、150°C以上でも酸化安定性を維持し、スチーム洗浄による流出に耐えるため、金属石鹸由来の味が食品に移るのを防ぎます。欧州および北米におけるISO 21469監査により、多国籍ブランドが世界の衛生基準を統一する中で、導入が加速しています。食品グレードのグリース、技術サポート、および関連文書をパッケージで提供するベンダーは、監査対応を急ぐ加工業者から優先サプライヤーとしての地位を獲得しています。
EV(電気自動車)のパワートレイン用ベアリングにおけるリチウム複合系およびカルシウムスルホン酸塩系グリースへの移行
電気自動車のモーターは10,000~15,000 rpmで回転し、従来のリチウム石鹸系グリースでは対応できない電気伝導性や混合転動条件を課します。イオン液体添加剤を配合したカルシウムスルホン酸塩およびリチウム複合系グリースは、摩擦損失を最大45%低減し、ローターの温度を下げ、航続距離を延長します。中国のバッテリーパック組立ラインでは、炭酸リチウムへのさらなる曝露を避けるため、カルシウム系グリースが指定されています。これは、2022年から2024年にかけての同原料の価格急変を受けて標準化された予防策です。自動車メーカー各社は、これらの化学組成のグリースについて複数年契約を締結しており、原材料価格の変動から部品表(BOM)を保護しています。-40°Cから+180°Cの範囲で安定した特性を維持するポリウレア配合は、水による流出に強いため、ホイールベアリングやCVジョイントの用途で普及が進んでいます。
バッテリー業界の競合による炭酸リチウムのコスト変動
中国の新たな塩水プロジェクトがEVの普及ペースを上回ったことで、スポット価格は2022年の8万米ドル/tから2024年には10,000~1万2,000米ドル/tまで下落しました。高コストの契約を結んでいたグリース調合メーカーは、利益率が200~300ベーシスポイント縮小し、調達リードタイムが8週間から16週間に延長されました。この衝撃を受け、バッテリー業界との連動性がないスルホン酸カルシウムやポリウレア系増粘剤への多角化が進みました。調達チームは現在、リスクを抑制するために複数の供給元を確保していますが、この経験はリチウム石鹸の経済構造における脆弱性を浮き彫りにしています。2024年末には価格は安定しましたが、サプライヤーとの契約には依然としてリスクプレミアムが組み込まれています。
セグメント分析
リチウム系グリースは、数十年にわたるOEMの承認がその地位を確固たるものにしているため、2025年においてもグリース市場シェアの66.89%を維持しました。しかし、カルシウムスルホン酸塩系グリースは、260°Cを超えるドロップポイント、優れた耐水性、そして優れた4ボール摩耗試験結果を提供するため、CAGR8.22%でシェアを拡大しています。船舶、鉱業、製鉄所の運営事業者は、グリースの洗い流しや高負荷時の故障を回避するために、これらのグリースを採用しています。2024年にシェブロン社が発売した「Rykon」は、リチウム複合グリースを上回る負荷耐力を備え、この分野をターゲットとしており、さらなる代替を促進しています。アルミニウム複合グレードは、250°Cでの安定性が20~30%の価格プレミアムを相殺する、キルンベアリングなどのニッチな高温用途を占めています。ポリウレア系化学製品は、-40°Cから+180°Cの温度サイクルにおける耐酸化性により、EV用ホイールベアリングやタービンヨー駆動装置向けの最適なソリューションとして進展しています。ベントナイトやシリカゲルなどの特殊増粘剤は、NSF H1規格に準拠したクリーンルーム用途を支えており、サプライヤーの製品ポートフォリオを強化しています。
カルシウムおよびポリウレアの採用は、炭酸リチウムの価格変動リスクを回避するための調達戦略の多様化を反映しています。バイヤーは、リチウム複合体とカルシウム系製品を組み合わせたデュアルソーシング体制を構築しており、2031年にかけて市場シェアの推移に変化をもたらしています。風力タービンにおけるポリウレアの使用は、メンテナンス間隔の延長にも寄与し、ダウンタイムの削減とライフサイクルコストの低減を実現しています。これらの動向が相まって、グリース市場におけるカルシウムスルホン酸塩およびポリウレアのシェアが拡大する一方で、リチウム系製品の優位性は着実に低下しています。
2025年の販売量において、鉱物油系グリースは依然として75.19%を占めていますが、性能要件が従来の限界を上回るにつれ、合成系グリースの市場はCAGR4.51%で拡大しています。ポリアルファオレフィンおよびエステル系ベースは、粘度指数が140を超え、1,000時間以上にわたって酸化に耐えるため、風力タービンの再潤滑サイクルを12ヶ月に延長することが可能です。エクソンモービルがフランスとオランダで2025年に実施するグループIIおよびグループIIIの再精製プロジェクトにより、合成潤滑油の原料コストが10~15%削減され、鉱物油製品との従来の価格差が縮小します。バイオベースのグリースはニッチな市場ではありますが、ISO 12924に基づき水生毒性の低さが義務付けられている林業や海洋分野において、使用が義務付けられています。このセグメントの勢いは、設備のダウンタイムが重大な問題となる場合、総所有コスト(TCO)の観点から、単価の高さを上回るメリットがあることを示しています。
鉱物油グレードは、コスト感度が重視される自動車のシャーシ潤滑や一般産業用途において、引き続き主流を占めています。しかし、合成油の価格が下落し、OEMによるオイル交換間隔が延長されるにつれて、合成油への代替が進んでいます。バイオベース製品は、50~70%の価格プレミアムと使用温度範囲の狭さから、導入曲線が最も急勾配となっていますが、規制によるインセンティブやペナルティにより、そのシェアは拡大しつつあります。全体として、合成油の拡大分野が、グリース市場規模における合成油のシェアを年々押し上げています。
地域別分析
アジア太平洋地域は2025年に世界総量の49.75%を占め、CAGR4.39%を記録すると予測されています。中国の自動車生産台数は年間3,000万台を超え、BYDの組立ラインでは現在、リチウムの変動による影響を低減するため、冷却モジュールにスルホン酸カルシウム系グリースが採用されています。インドの国家インフラ計画は、稼働率が80%を超える掘削機やクレーンのフリートにおける極圧グリースの消費を牽引しています。日本と韓国は自動車輸出をEVプラットフォームへ移行しており、ベアリングの摩擦を45%低減するポリウレアおよびリチウム複合ソリューションを採用しています。シェル社のインドネシアにある1万2,000トンの工場と、生産能力が3倍に拡大したタイの拠点は、地域の供給安定性を強化しており、ASEANの産業成長に対する長期的な信頼を反映しています。
北米では、ニアショアリングの恩恵を受け、2024年にメキシコの自動車生産台数が400万台を突破し、現地でのグリース調達を促進しています。米国はシェール掘削および食品グレード製品の採用を牽引しており、一方、テキサス州やグレートプレーンズ地域の陸上風力発電回廊では、合成潤滑油の需要が拡大しています。メキシコ湾にあるシェブロン社のアンカー油田では、深海での負荷に耐えるよう設計された海洋用グレードの潤滑油が使用されています。カナダの鉱山事業では、氷点下の環境に対応する北極対応グリースが求められており、ポリウレアや合成PAO化学物質が活用されています。
欧州の状況はまちまちです。2025年にはドイツの自動車生産は鈍化しましたが、北海やバルト海における洋上風力発電の建設は加速しています。北欧諸国では、流動点-50°Cの極地用グリースが求められている一方、トルコでは復興需要の急増により極圧グリースの需要が高まっています。PFASおよび窒化ホウ素に関するEUのREACH規制は、製品ポートフォリオの再編と研究開発費の増加をもたらしていますが、規制に準拠したサプライヤーには競争上の優位性をもたらしています。
南米はブラジルが中核となっており、同国ではペトロブラスのプレソルトプロジェクトが船舶用グリースの需要を牽引しています。アルゼンチンのリチウム鉱山地帯では、破砕設備やコンベアラインにおける極圧グリースの消費量が増加しています。中東およびアフリカでは、それぞれ「サウジ・ビジョン2030」と南アフリカの鉱業投資を背景に、建設機械および発電設備の保有台数が拡大しています。フックス社が南アフリカで生産能力を40%増強したことは、サハラ以南の成長に対する同社の確信を示すものです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 加工ラインにおける衛生的な食品グレード潤滑剤の導入
- EV用e-パワートレイン用ベアリングの潤滑剤が、リチウム複合系およびカルシウムスルホン酸系グリースへと移行しています
- 沖合の深海掘削により、耐水性のある船舶用グリースの需要が拡大しています
- 建設機械ブームが極圧グリースの需要を牽引
- 発電分野における堅調な投資
- 市場抑制要因
- 電池業界における競合に起因する炭酸リチウムのコスト変動
- PFASおよび窒化ホウ素添加剤に対するEUのREACH規制の強化
- 自動潤滑システムの普及率の低さ
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 増粘剤別
- リチウム系
- カルシウム系
- アルミニウム系
- ポリウレア
- その他の増粘剤
- 製品タイプ別
- 鉱物油
- 合成油
- バイオベースオイル
- パフォーマンスグレード別
- 高温用グリース
- 低温用および極寒用グリース
- 極圧・高負荷用グリース
- エンドユーザー産業別
- 自動車およびその他の輸送機器
- 発電(風力、水力、火力)
- 重機
- 食品・飲料
- 冶金・金属加工
- 化学品製造
- その他の産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- マレーシア
- タイ
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Ampol Limited
- Axel Christiernsson AB
- BECHEM Lubrication Technology LLC
- BP p.l.c.
- Chevron Corporation
- China Petrochemical Corporation
- DuPont
- ENEOS Corporation
- ETS Oil & Gas Ltd.
- Exxon Mobil Corporation
- FUCHS
- Gazprom
- Gulf Oil International Ltd
- Idemitsu Kosan Co.,Ltd.
- Kluber Lubrication SE
- LUKOIL
- Morris Lubricants
- Orlen Oil
- Penrite Oi
- Petromin
- Petronas Lubricants International
- Shell Plc
- SKF
- TotalEnergies
- Valvoline Global Operations
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


