


インテリジェント・モーター・コントロール・センター(IMCC):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Intelligent Motor Control Centers (IMCC) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120656
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
インテリジェント・モーター・コントロール・センター(IMCC)の市場規模は、2025年の61億6,000万米ドルから2026年には65億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.02%で推移し、2031年までに92億5,000万米ドルに達すると予測されています。
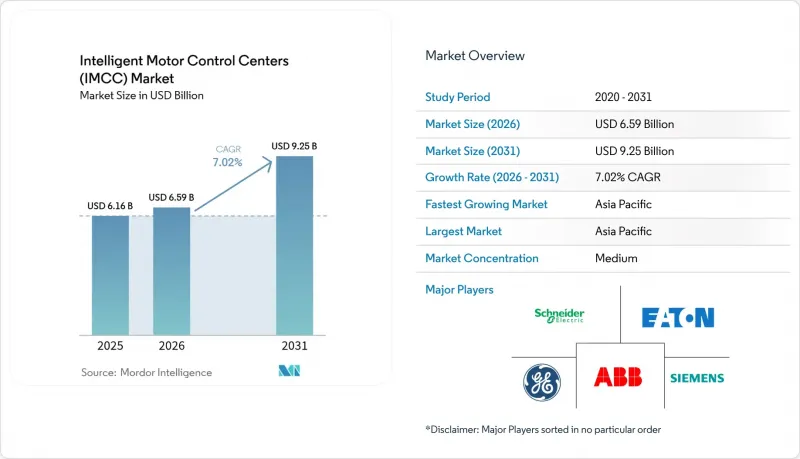
本レポートは、動作電圧(低電圧、中電圧、高電圧)、構成部品(バスバー、遮断器、リレー、VFD、ソフトスターター、その他)、インテリジェンスレベル(インテリジェント型および従来型)、エンドユーザー(自動車、化学、食品・飲料、鉱業、パルプ・製紙、その他)、および地域(北米、南米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)で表示されています。
世界のインテリジェント・モーター・コントロール・センター(IMCC)市場の動向と洞察
産業オートメーションおよびインダストリー4.0の取り組みの拡大
工場現場のデジタル化により、インテリジェントMCCは、リアルタイムのテレメトリデータを集約し、OPC UAデータストリームをクラウドヒストリアンに直接配信するエッジノードとしての役割を担うようになり、遠隔地のSCADAサーバーへの往復遅延を解消しています。シーメンスの報告によると、2024年までに3,200以上のプラントがTIA PortalベースのMCC構成を採用し、その結果、試運転にかかる労力が30%削減されました。ABB社は、従来の低電圧盤をスマート資産へと変革する「Edgenius」レトロフィット・モジュールを展開しました。これはIEC 61131-3プログラミングに対応しており、完全な交換と比較して25~30%のコスト削減を実現しています。政策的なインセンティブがこの動向を後押ししています。中国の「中国製造2025」計画では、国有の石油化学コンビナートにおけるインテリジェントモーターへのアップグレードに450億人民元(62億米ドル)を割り当てました。モジュール式でソフトウェア定義の制御により、オペレーターは生産セルを迅速に再構成できるようになりました。これは、製品の種類が増え、ライフサイクルがますます短くなる中で、極めて重要な利点です。これに対応し、機器サプライヤーは、工場がIEC 62443の監査要件を満たせるよう、新製品ラインにサイバーセキュリティ機能を組み込んでいます。
エネルギー効率規制がスマートモーター制御の導入を後押し
規制当局は現在、非効率性に価格を課すことで、事実上、従来のスターターに課税し、VSD(可変速ドライブ)ベースの方式を優遇しています。EUのエコデザイン規制2019/1781では、2023年7月より0.75 kWを超えるほとんどのモーターについて、直結始動(DOL)スターターの使用が禁止され、計測機能を組み込んだ統合型MCC(モーター制御センター)への投資が促進されています。シュナイダーエレクトリックは2024年に欧州の1,800カ所の施設を調査し、インテリジェントMCCへの改修を実施した結果、12~18%の電力削減を達成し、投資回収期間を24ヶ月未満に短縮しました。2024年12月、米国エネルギー省は、ソフトスターターや可変速ドライブ(VSD)の利用を促進する、より厳格な低電圧モーター規制を採択しました。インドのエネルギー効率局は2024年3月、インテリジェントモーターシステムに対して、加速償却と物品・サービス税(GST)の減免を組み合わせた「5つ星制度」を導入しました。これらの枠組みは、従来の制御盤では満たすことが困難なコンプライアンスの最低基準を設け、ライフサイクルコストの面でもインテリジェントな製品への移行を後押ししています。
高額な初期投資と隠れた設置コスト
部品価格が下落しているにもかかわらず、インテリジェントMCCは依然として従来のパネルに比べて25~40%高い初期投資を必要とし、ネットワークスイッチ、ファイアウォール、ソフトウェアのサブスクリプション費用を含めると、ターンキーコストは2倍になる可能性があります。一般的な400 kWの低電圧スマートパネルの価格は45,000~6万米ドルですが、これに対し、基本的なコンタクタ式ユニットの価格は18,000~2万5,000米ドルであり、さらにイーサネット配線やSCADA統合に15,000~2万米ドルが追加で必要となります。年間5,000~1万米ドルのクラウド分析費用が運営費を押し上げ、義務付けられているサイバーセキュリティ監査により、拠点ごとに10,000~1万5,000米ドルの追加費用が発生する可能性があります。そのため、多くの中小企業は、特に人件費が安く、エネルギー料金も低い市場において、アップグレードを先送りしています。資金調達の制約も重要な要因です。小規模な企業は借入コストが高く、投資回収期間が短いため、全面的なスマート化よりも段階的な改修が選ばれがちです。
セグメント分析
中電圧のインテリジェントソリューションは、鉱山用運搬トラックの充電、大規模なポンプ場、LNG液化における電化プロジェクトに牽引され、2031年までCAGR8.96%で拡大すると予測されています。アングロ・アメリカン社のケラベコ鉱山では、コンベアおよび粉砕モーターを管理するために18基の中電圧パネルを導入し、その結果、初年度にダウンタイムを12%削減することに成功しました。低電圧ユニットは、主に個別製造や商業ビルでの広範な利用により、2025年においても63.98%のシェアを維持し、スマートモーター制御センター市場を依然として支配し続けています。11 kVを超える高電圧モデルは、揚水発電やオフショアプラットフォームなどの用途に適したニッチ市場にとどまっています。
中電圧セグメントは脱炭素化の潮流にも合致しています。バッテリー式電気運搬トラックには3~5 MWの充電器が必要であり、その負荷の急増をリアルタイムで調整する必要があります。インテリジェントMCCは、現場の電力システムの安定性を損なうことなく充電サイクルを調整します。BHP社は、この機能のおかげで電気トラックの車両群を24時間365日稼働させることが可能になったと評価しています。低電圧パネルは、コンパクトな設置面積を重視するモジュール式改修や分散型製造の動向に後押しされ、引き続き6~7%の堅調な成長を記録しています。
電力会社がダイナミック料金制度やデマンドレスポンスプログラムを展開する中、VSD(可変速ドライブ)は2031年までにCAGR9.62%で最も急速な拡大を記録すると予想されています。シュナイダーエレクトリックの「Altivar Process」ドライブにより、廃水処理事業者はポンプの稼働をオフピーク時間帯にシフトさせることができ、1施設あたり年間最大10万米ドルのコスト削減を実現しています。バスバーは成熟した市場ではありますが、MCC(インテリジェント・モーター・コントロール・センター)の構築において広く採用されていることから、2025年には同市場の24.05%のシェアを占めました。
通信ゲートウェイ、電力品質フィルター、電力計の成長は、インテリジェント化を可能にするハードウェアへの移行を裏付けています。ソフトスターターは、可変速ドライブ(VSD)では過剰な仕様となる場面で注目を集めており、コストの40%でエネルギー効率の60~70%を実現しており、農業協同組合や地方自治体の水道局にとって魅力的な比率となっています。
地域別分析
アジア太平洋地域は、2025年に売上高シェア38.12%でインテリジェント・モーター・コントロール・センター(IMCC)市場を牽引し、2031年までCAGR8.21%で成長すると予測されています。中国の国家電網は2024年、需要応答型MCCを含む産業用配電網のアップグレードに5,200億人民元(720億米ドル)を投じました。インドの「生産連動型インセンティブ(PLI)」制度は、当初からインテリジェントパネルを仕様として組み込む新規工場の開発を促進しており、一方、ラーセン・アンド・トゥブロ(Larsen &Toubro)などの現地サプライヤーは、欧米の同業者よりも迅速に納品しています。
北米は2025年に30%弱のシェアを占めており、リショアリングの取り組みや「インフレ抑制法」により自動化ラインへの資本が流入するにつれ、CAGR6~7%で成長すると予想されています。米国エネルギー省(DOE)の効率化規則の改定や、米国サイバーセキュリティ・インフラセキュリティ庁(CISA)のサイバーセキュリティ勧告は、インテリジェントスターターの導入を後押ししています。欧州は2025年に22~24%のシェアを占め、CAGRは5~6%と比較的緩やかな伸びにとどまりますが、厳格なエネルギーおよびサイバーセキュリティ指令により、既存設備の改修活動は安定しています。中東およびアフリカは合わせて2025年の売上高の8~10%を占めます。サウジアラビアおよびUAEにおける石油化学分野のメガプロジェクトにより、中電圧ソリューションの市場はCAGR7~8%で拡大すると予測されています。アフリカの4~5%という成長率は、資本へのアクセスが限られていることや、低コストの従来型パネルが好まれる傾向を反映しています。ブラジルやアルゼンチンを筆頭とする南米では、WEGなどの現地ベンダーの支援を受け、鉱業およびリチウム採掘プロジェクトにおいて、CAGRが6~7%を記録すると予想されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 産業オートメーションの普及とインダストリー4.0の取り組み
- エネルギー効率規制がスマートモーター制御の導入を後押ししています
- 優れた診断能力と予知保全能力
- 仮想試運転およびライフサイクル最適化のためのデジタルツインの統合
- 重要インフラにおけるサイバーセキュリティ対策が施されたモーター制御センターへの需要の高まり
- 老朽化したブラウンフィールドプラントを対象としたモジュール式改修ソリューション
- 市場抑制要因
- 多額の初期設備投資と隠れた設置費用
- 低コストの従来型モーター制御の代替手段の入手可能性
- サイバーセキュリティ人材の不足が、コネクテッドMCCの導入を妨げている
- 通信規格の分断が相互運用性を複雑にしている
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 動作電圧別
- 低電圧インテリジェントMCC
- 中電圧インテリジェントMCC
- 高電圧インテリジェントMCC
- コンポーネント別
- バスバー
- 遮断器およびヒューズ
- 過負荷リレー
- 可変速ドライブ
- ソフトスターター
- その他
- 情報レベル別
- インテリジェントMCC
- 従来のMCC
- エンドユーザー産業別
- 自動車
- 化学・石油化学
- 食品・飲料
- 鉱業・金属
- パルプ・紙
- 発電
- 石油・ガス
- 水・廃水処理
- セメント製造
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Eaton Corporation plc
- General Electric Company
- Rockwell Automation Inc.
- Mitsubishi Electric Corporation
- Fuji Electric Co., Ltd.
- WEG S.A.
- Larsen and Toubro Limited
- Technical Control Systems Limited
- Powell Industries Inc.
- Marine Electricals(India)Limited
- Gemco Controls Limited
- Vidhyut Control India Private Limited
- Hyosung Heavy Industries Corporation
- LS Electric Co., Ltd.
- Toshiba Corporation
- Hyundai Electric and Energy Systems Co., Ltd.
- Rittal GmbH and Co. KG
- Schweitzer Engineering Laboratories Inc.
- Tesco Controls Inc.
- Sun-Tech Engineers
- Rolla Limited
- Ingeteam S.A.
- Emerson Electric Co.
第7章 市場機会と将来の展望



