


ポリ塩化ビニル(PVC):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Polyvinyl Chloride (PVC) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120648
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ポリ塩化ビニル(PVC)の市場規模は、2025年の5,382万トンから2026年には5,589万トンへと拡大し、2026年から2031年にかけてCAGR 3.85%で推移し、2031年には6,751万トンに達すると予測されています。
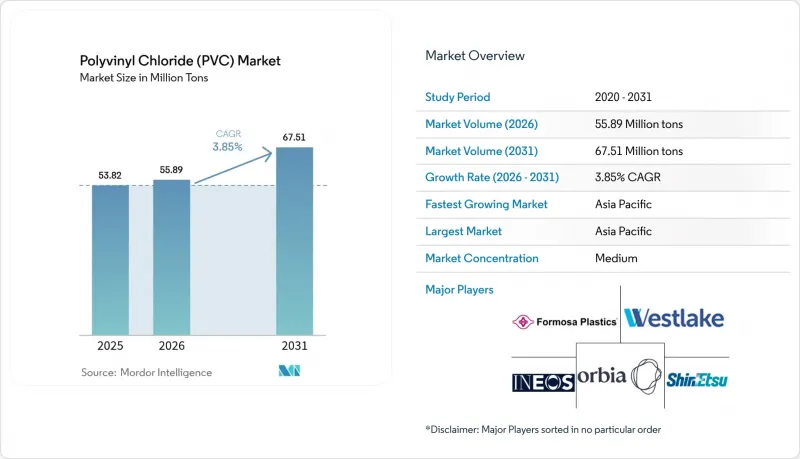
本レポートでは、業界を製品タイプ(硬質PVC、軟質PVCなど)、製造プロセス(サスペンション法PVC、エマルジョン法PVCなど)、安定剤タイプ(カルシウム系安定剤、鉛系安定剤など)、用途(パイプ・継手、ボトルなど)、エンドユーザー産業(建築・建設、包装など)、および地域(アジア太平洋、北米など)ごとに分類しています。
世界のポリ塩化ビニル(PVC)市場の動向と洞察
SPACによる資金調達を受けたメガシティにおける都市インフラの急速な拡大
アジアのメガシティにおける洪水対策および上水道網への継続的な投資により、従来の住宅用パイプ径とは異なる、2mを超える大口径PVCパイプの採用が促進されています。インドやインドネシアのプロジェクトでは、PVCパイプに組み込まれた音響式漏水検知技術により、水道事業者が無収益水の損失に対処しつつ、資産の耐用年数を延長できることが示されています。また、各国政府は気候変動への耐性を高めるための資金提供を、耐用年数の長い材料に結び付けており、これがダクタイル鋳鉄やコンクリートよりもPVCを優遇する要因となっています。その結果、より高い圧力や過酷な地盤条件に対応可能なプレミアムグレードの製品は、汎用パイプよりも高い利益率を確保しています。湾岸協力会議(GCC)加盟国における同様のインフラ投資計画は、今後10年間にわたり中東地域への需要の波及を示唆しています。
使い捨て医療機器の急増がDEHPフリーのPVCコンパウンドを後押し
2030年にカリフォルニア州で施行される予定のDEHP禁止措置を受け、北米のコンバーター各社は、血液バッグ、点滴セット、腹膜透析用チューブ向けの標準的な選択肢として、DOTP可塑化PVCの採用を進めています。例えば、Teknor Apex社は、生殖毒性の懸念がなく、柔軟性の目標値を満たす低抽出性APEX医療用コンパウンドを商品化しました。同時に、EUがDEHP禁止措置を2030年半ばまで延期したことで、すでにフタル酸エステル不使用の配合で再認定を取得しているサプライヤーには、先駆者としての優位性がもたらされています。コンプライアンスコストの増加分は病院の調達予算によって容易に吸収されるため、特殊PVCグレードをコモディティ化のサイクルから守るプレミアムなニッチ市場が形成されています。
EUのREACHおよびインドのBISに基づく鉛系安定剤の禁止措置の加速
EU規則923/2023では、2026年1月よりPVC製品の鉛総含有量を0.1 wt%に制限しています。インド規格局(BIS)も同様の基準を採用しています。カルシウム・亜鉛系安定剤への配合変更は環境面では好ましいもの、加工許容範囲を狭め、絶縁耐力を低下させる可能性があり、特に電線・ケーブル用グレードにおいて課題となります。特許取得済みの相乗効果を持つ添加剤パッケージを有する企業は価格面で優位性を確保していますが、研究開発の規模が不十分な中小の押出成形メーカーは、製品認定の遅れに直面しています。価格に敏感な市場ではコスト転嫁が依然として困難であり、利益率を圧迫し、業界再編を促進しています。
セグメント分析
2025年、硬質PVCはポリ塩化ビニル市場シェアの61.40%を占め、その基盤は建築用プロファイル、窓枠、インフラ用パイプとなっています。生産量の優位性は、標準化された金型、豊富な原材料の入手可能性、およびコスト効率の高い大量生産に支えられています。一方、CPVCはシェアが1桁にとどまるもの、ホテル、病院、データセンターにおける冷温水用飲料水システム向けの優れた耐熱性により、2031年までに4.55%という最も高いCAGRを示しています。CPVCの性能面での優位性により、2桁の価格差が生まれ、ポリ塩化ビニル市場のコモディティ価格の変動から生産者を保護しています。柔軟性のあるPVCは、医療用バッグ、自動車内装、民生用ホースなどで引き続き使用されており、DOTPおよびクエン酸系可塑剤の技術進歩により、規制上の懸念が解消され、これらの用途が維持されています。低煙・無ハロゲンPVCのバリエーションは、防火基準が厳格化されている都市鉄道や公共施設の配線分野において、さらなる成長の機会を切り開いています。
注目すべき波及効果として、CPVCブレンドが挙げられます。これは、パイプ・イン・パイプ工法において、純粋なCPVCの全コストを負担することなく、耐熱性を段階的に向上させるものです。メーカー各社は、こうしたハイブリッド製品を活用して製品ポートフォリオを拡大し、標準的な温度限界を超えるプロジェクトを獲得しています。一方、硬質PVCのサプライヤーは、CPVCの台頭に対抗するため、発泡コアや耐衝撃性改質スキンを備えた共押出パイプを販売し、軽量化と樹脂消費量の削減を図っています。こうした革新が相まって、特殊なニッチ市場で高価格設定が求められる中でも、ポリ塩化ビニル市場全体での競合が維持されています。
サスペンション重合は、2025年の生産量の74.30%を占めており、比類のない規模の経済と添加剤との幅広い相容性を反映しています。建設用樹脂の大部分は、年間300 ktを超える生産能力を持つサスペンション重合ラインから生産されており、ポリ塩化ビニル市場全体におけるコストリーダーシップを可能にしています。一方、エマルジョンPVCは、その基盤は小規模であるもの、高精細なカレンダー加工フィルムや医療用チューブを可能にする微細な粒子形態を強みとして、CAGR 4.38%で成長すると予測されています。エマルジョンプラントは本質的に規模が小さく柔軟性が高いため、透明な採血フィルムやEV(電気自動車)内装用合成皮革など、利益率の高いニッチ市場へのグレード切り替えを迅速に行うことが可能です。
サプライヤー各社は、プロセスの汎用性を差別化の手段として活用しています。統合型メーカーは、サスペンション法とエマルジョン法の両方の設備を運営し、供給契約と技術サービスをパッケージ化することで、汎用用途と特殊用途の間を行き来するコンバーターを確実に確保しています。バルク重合は規模こそ限定的ですが、抽出物を最小限に抑える必要がある半導体クリーンルームのパネル材など、超高純度を要する分野で活用されています。規制やエンドユーザーの要求がますます厳格化する中、プロセスの多様化は収益源を保護し、ポリ塩化ビニル(PVC)市場における価格変動を緩和する役割を果たしています。
地域別分析
アジア太平洋地域は、2025年においてもポリ塩化ビニル(PVC)市場で59.40%という圧倒的なシェアを維持しており、2031年までCAGR4.21%で成長すると予測されています。中国がPVCの輸入関税を5.5%に引き上げる決定を下したことは、年間3,000万トンの国内名目生産能力を活用することに政策の重点を置きつつ、サスペンション法およびペースト法生産ラインの技術的アップグレードを促進する姿勢を裏付けています。インドの「ジャル・ジーヴァン・ミッション」は、農村部の飲料水ネットワークに過去最高の資金を投入しており、大口径PVCパイプの需要と漏水検知インフラの整備を支えています。2029年からの米国産エタン輸入により可能となるタイの原料多様化は、東南アジアの加工業者にとってコスト競争力を確保するものです。これと並行して、地域の生産者はビニルリサイクルプラントに投資しており、輸出基準を満たす建築資材向けに認証済みの使用済み樹脂を生産しています。
北米では、インフラ更新への支出と、増加するEV組立への投資とのバランスが取られています。信越化学工業のルイジアナ州における12億5,000万米ドル規模のボトルネック解消プロジェクトおよびフォルモサのバトンルージュ拡張により、2025年から2027年にかけて、サスペンション法の新規生産能力が年間80万トン以上増加します。環境許可の取得は依然として厳格であり、事業者には塩水採掘と塩化ビニルモノマーの排出削減技術を統合することが求められています。各州の規制によりDEHPが段階的に廃止される中、米国のコンパウンダー各社はフタル酸エステル不使用製品の提供を加速させており、それによってトン当たりの付加価値を高め、景気変動の激しい建設市場の落ち込みを和らげています。
欧州は世界で最も厳しい添加剤規制に直面しており、これがカルシウム・亜鉛系安定剤の生産への資本投入を促す一方で、リサイクル可能な単一素材プロファイルに関する研究開発を加速させています。VinylPlusは2025年の自主的なリサイクル目標を5年前倒しで達成し、同地域のPVCプロファイルにおけるリサイクル材含有率を20%以上に引き上げました。一方、地域の生産者は電力価格が高騰すると生産量を削減して操業しており、欧州への契約履行を補うため、米国メキシコ湾岸の工場からPVCを輸出しています。OECD市場以外では、南米やアフリカがポリマーの自給自足を模索しています。ブラジルのサトウキビ由来エチレンプロジェクトは、PVCに向けた独自の低炭素ルートを示唆するものであり、一方、ナイジェリアは輸入依存度を低減するため、塩素アルカリ事業への投資を検討しています。政治的・為替の変動は依然として障壁となっていますが、インフラの不足は、ポリ塩化ビニル市場にとって紛れもなく解決すべきニーズとなっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジア各地のSPAC主導型メガシティにおける都市インフラの急速な拡大
- 北米および欧州において、使い捨て医療機器の需要急増により、DEHPフリーのPVCコンパウンドが注目を集めています
- 浄水インフラに対する需要の高まり:
- 電気自動車の生産において、OEM各社が軽量で柔軟性のあるPVC製内装材への移行を進めています
- 米国およびEUの生産者による塩素・アルカリ生産能力の統合が、PVCの生産コストを押し下げています
- 市場抑制要因
- EUのREACH規制およびインドのBIS規格に基づく鉛系安定剤の使用禁止の動きが加速しています
- ブランドオーナーによるフタル酸エステル不使用の包装への取り組みが、従来の軟質PVCの需要を減少させています
- 原油価格の変動に伴うエチレン価格の変動が、利益率を圧迫しています
- バリューチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 硬質PVC
- 透明硬質PVC
- 不透明硬質PVC
- 軟質PVC
- 透明フレキシブルPVC
- 不透明なフレキシブルPVC
- 低発煙性PVC
- 塩素化ポリ塩化ビニル(CPVC)
- 硬質PVC
- 製造プロセス別
- サスペンション型PVC
- エマルジョンPVC
- バルク/マス重合PVC
- スタビライザーの種類別
- カルシウム系安定剤(Ca-Zn安定剤)
- 鉛系安定剤(Pb安定剤)
- スズおよび有機スズ系(Sn安定剤)
- バリウム系およびその他の安定剤タイプ(液体混合金属)
- 用途別
- パイプ・継手
- フィルム・シート
- 電線・ケーブル
- ボトル
- プロファイル、ホース、チューブ
- その他の用途
- エンドユーザー産業別
- 建築・建設
- 自動車・輸送産業
- 電気・電子機器
- 包装
- フットウェア
- ヘルスケア
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Aditya Birla Chemicals
- China National Bluestar(Group)Co, Ltd.
- Ercros, S.A.
- Formosa Plastics Corporation
- Hanwha Solutions
- INEOS
- Inner Mongolia Junzheng Energy & Chemical Group Co., Ltd.
- Kem One SAS
- LG Chem
- Occidental Petroleum Corporation
- Orbia
- Reliance Industries Limited
- SABIC
- Shaanxi Coal & Chemical Industry Group Co., Ltd.
- Shin-Etsu Chemical Co., Ltd.
- Tianye Group
- Westlake Corporation
- Xinjiang Zhongtai Chemical Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日