


石油精製触媒:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Refining Catalysts - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120636
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
石油精製触媒の市場規模は2025年に124万トンと評価され、2026年の127万トンから2031年までに145万トンに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは2.69%となる見込みです。
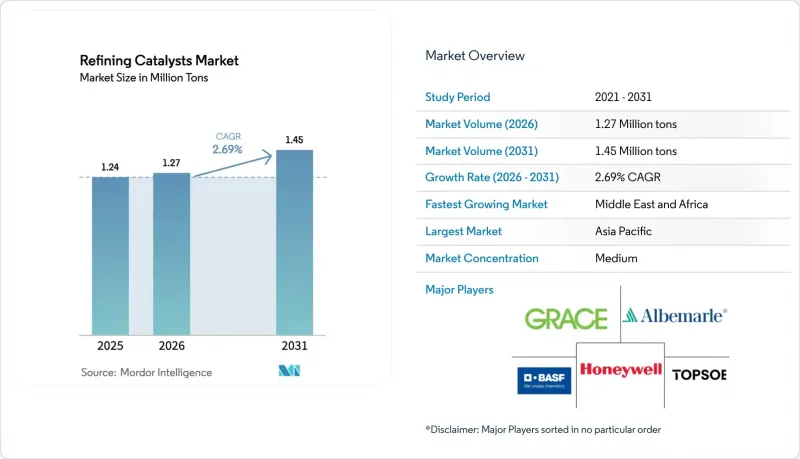
本レポートは、製品タイプ(CoMo、Nimo、アルミナ系貴金属、Niw、ゼオライト、その他)、プロセス(水素化処理、流動接触分解、残渣流動接触分解、水素化分解)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は、数量(トン)単位で提示されています。
世界の石油精製触媒市場の動向と洞察
世界の硫黄含有量規制の厳格化
2020年1月から施行されている国際海事機関(IMO)の船舶用燃料に対する0.50%の硫黄含有量上限規制は、現在、規制に準拠したバンカーブレンドを供給するために残渣流を水素化処理している沿岸の製油所に依然として影響を及ぼしています。2024年に施行される中国の全国的な「中国VI」ガソリンおよびディーゼル基準では、硫黄含有量が10 ppmに制限されており、これにより国有精製会社は、1日あたり約120万バレルの処理能力に相当する水素処理能力の増強を余儀なくされました。米国環境保護庁(EPA)のTier 3ガソリンプログラムも同様に10 ppmの上限を維持しており、適度な水素分圧下で高度な脱硫を実現する貴金属アルミナ触媒への需要を後押ししています。欧州の燃料品質指令も同様に10 ppmの基準を採用しており、大陸全体でNiMoおよびCoMoの需要を後押ししています。複数の規制期限が重なるにつれ、これらの規制が重なり合うことで、主に2026年にかけて、ベースCAGRが0.8パーセントポイント押し上げられる見込みです。
アジア太平洋および中東における製油所能力の拡張
中国、インド、サウジアラビア、クウェートにおけるグリーンフィールドおよびブラウンフィールドプロジェクトにより、2024年から2028年にかけて原油蒸留能力が1日あたり約300万バレル増加し、FCC、水素化処理、水素化分解装置向けに数トン規模の触媒充填量が必要となります。サウジアラムコと中国石油化工集団(シノペック)の福建省コンプレックスは、フル稼働時には年間推定1万2,000トンのゼオライト系FCC触媒を消費する見込みであり、一方、インドのパニパット、グジャラート、バラウニにおける拡張プロジェクトは、2027年まで現地の水素化処理用触媒需要を押し上げるでしょう。クウェートのアル・ズール製油所は、1日あたり61万5,000バレルの重質原油を処理しており、中間留分の収率を最大化するために、NiWおよびCoMo残渣水素化分解触媒に依存しています。これらの建設プロジェクトの合計により、予測CAGRが0.9ポイント押し上げられ、2026年から2028年にかけてこれらの新設備が定格処理能力に達するにつれてピークを迎えます。
コバルト、PGM、その他の重要金属の価格変動
2025年には、コンゴ民主共和国からの供給逼迫によりコバルト価格が18%上昇した一方、南アフリカの生産制限を背景に、プラチナとパラジウムは12%上昇しました。重量比で2~4%のコバルトを含むCoMo水素化処理触媒は、規制された燃料価格によりコスト転嫁が制限されるため、マージンの圧迫に直面しています。プラチナ含有改質触媒も同様の圧力に直面しています。パラジウム価格が10%上昇すると、完成触媒のコストは1キログラムあたり約50米ドル増加します。サプライヤーは、価格変動の影響を緩和するため、コバルトを含まないNiW系触媒の開発やリサイクルの加速に取り組んでいますが、実用化には2~3年かかる可能性があります。価格の変動により、ベースのCAGRは0.4パーセントポイント低下し、製油所が触媒の交換間隔を延長するため、その影響は2024年から2026年にかけて最も顕著になる見込みです。
セグメント分析
ゼオライトは2025年に石油精製触媒市場シェアの96.01%を占め、2031年まで年率2.72%の成長が見込まれています。この圧倒的な優位性は、石油精製触媒市場が、真空ガスオイルをガソリン、ディーゼル、軽質オレフィンに分解するFCC(流動接触分解)操業を中心に回っていることを浮き彫りにしています。希土類Yゼオライトは、ライザー温度500°C~550°Cの範囲において依然として主力製品であり、一方、ZSM-5添加剤はプロピレンの生産量を押し上げました。CoMo触媒は、主に高硫黄原料を処理するアジアおよび中東の水素化処理装置で利用されています。NiMo配合触媒は、航空燃料精製業者によるケロシン脱硫に好んで採用されています。アルミナ担持貴金属製品は、貴金属の揮発性により普及が制限されているため、改質用途においてニッチな役割を果たしています。NiW触媒は、重質原油産地における残渣の水添分解に一般的に使用されています。金属有機構造体(MOF)などの実験的な解決策も模索されています。クラリアント社が2025年に発売を予定している、微細孔とメソ孔を組み合わせた階層型ゼオライトは、この主要セグメントにおける漸進的なイノベーションを浮き彫りにしています。
電気自動車の普及による影響があるにもかかわらず、今後の交換サイクルは、ゼオライト配合剤に対する持続的な需要を裏付けています。石油化学統合を目的として設計されたアジア太平洋地域のFCCプラントでは、ZSM-5の使用量増加が求められている一方、中東の残渣水素分解プラントでは、金属耐性が強化されたNiW系が好まれているため、市場の多様化が進んでいます。パイロット試験段階にあるコバルトフリーのNiW配合は、将来的にはディーゼル水素処理装置におけるCoMo系からシェアを奪う可能性がありますが、2028年以前の商用化は見込めないため、予測期間の中盤までは安定した競争構図が続くと予想されます。
地域別分析
2025年、アジア太平洋地域は世界の石油精製触媒市場の52.03%を占めました。中国およびサウジアラムコの福建省コンビナートは、最終的に年間1万2,000トンのゼオライトを消費することになり、インドでの拡張計画は、アルベマール社との4,500万米ドルの契約に基づき、水素化分解需要を大幅に押し上げる見込みです。インドネシア、ベトナム、タイにおける東南アジアのプロジェクトは、2028年までに1日あたり約50万バレルの蒸留能力を追加し、水素化処理およびFCCの機会を拡大させます。
北米と欧州では、製油所の操業停止や、電気自動車の普及に伴うガソリン需要の減少に直面しています。2019年から2025年にかけて欧州でガソリン需要が6%減少することや、北米におけるプロピレンやディーゼル燃料への生産ライン再編は、触媒仕様の見直しをもたらすもの、需要量の増加にはつながりません。米国Tier 3規制により貴金属の需要は安定しており、カナダのオイルサンド・アップグレーダーは特殊なハイドロクラッキング需要を維持しています。しかし、これらの成熟した地域における石油精製触媒市場は、プラントの合理化が生産ラインのアップグレードを相殺しているため、横ばい状態が続いています。
南米では、2027年の稼働が予定されているアルゼンチンのラ・プラタ・ハイドロクラッカーが、年間600トンの需要を新たに生み出します。こうした増加分により、絶対量ではアジアが依然として優位を保つもの、成長率の面では同地域が主導的な地位を確固たるものにします。
中東およびアフリカでは、石油精製触媒の需要が大幅に増加しており、2026年から2031年にかけてCAGRは2.78%と最も高い伸びを示しています。サウジアラビアの「液体から化学品への転換」戦略や、クウェートのアル・ズール重質原油プラットフォームにより、残渣水素化分解用触媒に対する安定した需要が生まれています。アフリカでは、ナイジェリアの1日あたり65万バレルのダンゴテ製油所が長期的な成長の追い風となっています。同製油所が2026年にフル稼働すれば、年間およそ5,000トンのFCCおよび水素化処理触媒が必要となる見込みです。また、南アフリカのセクンダ製油所におけるガス転換設備の改修により、水素化処理の処理量は15%増加する見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の硫黄排出規制の厳格化
- アジア太平洋地域および中東における製油所能力の拡大
- 高オクタン価ガソリンおよび石油原料に対する需要の高まり
- バイオ飼料の混焼には、二重機能を持つ触媒が必要です
- AIを活用した触媒性能分析の導入
- 市場抑制要因
- コバルト、PGM(貴金属)およびその他の重要金属の価格変動
- EVの普及が長期的なガソリン需要を抑制している
- 原油から化学製品への複合プラントは、従来の設備を迂回しています
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- CoMo
- NiMo
- アルミナ系貴金属
- NiW
- ゼオライト
- その他の製品
- プロセス別
- 水素化処理
- ガソリン
- ケロシン
- ディーゼル
- 真空ガスオイル
- 触媒分解ガソリン
- 残留原料
- 流動接触分解(FCC)
- 残渣流体接触分解(RFCC)
- ハイドロクラッキング
- 水素化処理
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・順位分析
- 企業プロファイル
- Albemarle Corporation
- Axens
- BASF SE
- China Petrochemical Corporation
- Clariant
- CLG
- Evonik
- Exxon Mobil Corporation
- Honeywell International
- JGC C & C
- Johnson Matthey
- KNT Group
- Kuwait Catalyst Company
- Rezel Catalysts Corporation
- Shell plc
- Topsoe
- Umicore
- W. R. Grace & Co.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


