


ポリマーナノコンポジット:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Polymer Nanocomposite - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120599
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のポリマーナノコンポジット市場の規模は153億米ドルと推定されており、2025年の132億3,000万米ドルから拡大し、2031年には316億米ドルに達すると予測されています。
2026~2031年にかけてのCAGRは15.62%となる見込みです。
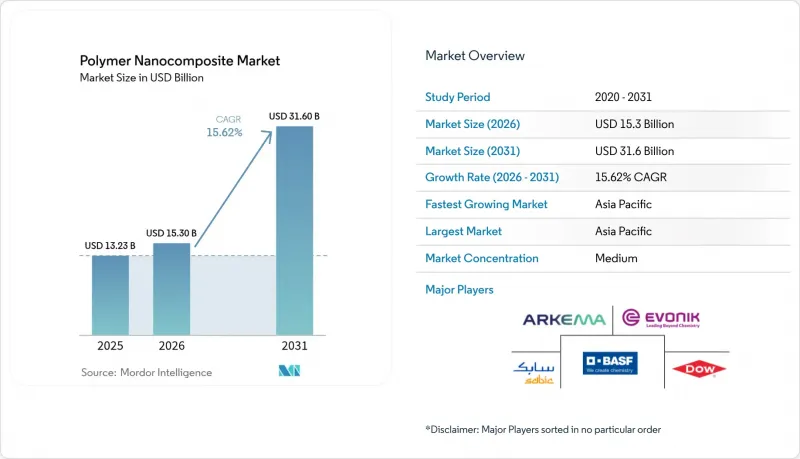
本レポートは、フィラータイプ別(カーボンナノチューブ、金属酸化物、ナノクレイ、その他)、ポリマーマトリックス別(熱可塑性、熱硬化性、バイオベースポリマー)、エンドユーザー産業別(自動車、包装、航空宇宙・防衛、その他)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のポリマーナノコンポジット市場の動向と洞察
食品・医薬品セグメントにおける高バリア性包装への需要の高まり
ポリマーナノコンポジットは、酸素透過率を0.1cc/m2/日以下に低減し、多層ラミネートと同等の性能を発揮しながら、フィルムの厚さを最大40%削減します。抗菌性の金属酸化物ナノ粒子により保存期間が延長されるため、食品加工業者は化学防腐剤からアクティブ包装形態へと移行しています。湿気に敏感な医薬品もこの恩恵を受けており、リサイクルを簡素化する単層ブリスター設計が可能になっています。ナノ材料のリスク評価に関するFDAのガイダンスにより承認サイクルが短縮され、生産ラインへの統合によりラミネートプロセスが不要となり、スループットと廃棄物比率が改善されています。
自動車・モビリティ用コンポジットにおける軽量化目標
炭素繊維強化熱可塑性ナノコンポジットは、鋼鉄に比べて40%の質量削減を実現し、自動繊維配置ラインに対応しているため、大量生産されるe-モビリティプログラムに適しています。リサイクル可能性によりライフサイクル全体の経済性が向上し、循環型経済の要件を満たします。質量削減に加え、ナノスケールの充填材は衝突時のエネルギー吸収を高め、NVHを低減するため、薄肉設計が可能になります。欧州のOEM各社は、2030年までに20~25%の軽量化を計画しており、これが樹脂と補強材への投資を促進しています。
高い複合化・分散化コスト
高アスペクト比の充填剤を均一に分散させるには、より強いせん断力を発生させる二軸スクリュー押出機が必要となり、標準ポリマーと比較して加工コストが200~400%増加します。ナノチューブの凝集を抑えるための機能化処理には、追加のプロセスやライセンシング料が発生します。ドライパウダーやマスターバッチ方式は設備投資(CAPEX)を抑えることができますが、サプライチェーンの複雑さを増大させます。コスト圧力により、規模の経済が実現するまでは、価格に敏感な包装資材や消費財セグメントへの浸透は限定的となると考えられます。
セグメント分析
ナノクレイは、低コストと確立されたフィルム押出技術の強みを活かし、2025年にはポリマーナノコンポジット市場で37.65%のシェアを占めました。バリア性能の向上により、保存期間を損なうことなく、スナック包装の厚みを5~7マイクロメートル薄くすることが可能になりました。カーボンナノチューブは、10^3S/mの導電性が価格の高さを相殺するプレミアムなニッチ市場を占めており、一方、金属酸化物フィラーは、UVカット、抗菌、難燃性のニーズに対応しています。「その他のフィラー」カテゴリーは、スケーラブルなグラフェンとナノダイヤモンドグレードがEMIシールドや熱伝導チャネルの可能性を広げることで、18.72%のCAGRを記録しています。これらの動向を総合すると、単一のフィラーが支配的になるのではなく、配合の多様性が拡大していくことが示唆されます。
地域別分析
2025年のアジア太平洋のポリマーナノコンポジット市場のシェア39.92%は、充実した製造エコシステムと積極的な政府プログラムを反映しています。中国におけるグラフェンナノチューブの生産規模の拡大がコスト曲線を押し下げる一方で、インドのアディティブ・マニュファクチャリング(積層造形)ロードマップは世界シェア5%を目標としており、下流の需要を刺激しています。日本は、持続可能性と高弾性率を両立させるセルロースナノファイバーのパイロットプロジェクトに資金を提供しており、家電や自動車のティア1サプライヤーを惹きつけています。
北米では、自動車の軽量化に関する法規制や航空宇宙セグメントの認証取得プロセスを活用しています。USMCA(米国・メキシコ・カナダ協定)の貿易枠組みにより、コンパウンドペレットの越境供給が円滑化され、メキシコで組み立てられながら米国で販売される車両プラットフォームの生産を支援しています。欧州では、厳格なEHS(環境・健康・安全)規制と循環型経済の目標が相まって、建築用パネルや鉄道車両の内装におけるハロゲンフリーナノコンポジットの採用が加速しています。中東・アフリカでは、グリーンビルディング規制や石油化学産業の多角化を通じて需要の拠点が開かれています。一方、南米の進展は、ブラジルの包装用コンバータや、まだ発展途上のEV部品生産ラインに左右されます。全体として、こうした地域による特徴が、予測期間におけるポリマーナノコンポジット市場のバランスの取れた拡大を確実なものとしています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 食品・医薬品セグメントにおける高バリア性包装への需要の高まり
- 自動車・モビリティ用コンポジットにおける軽量化目標
- 5G・パワーエレクトロニクスにおける熱管理のニーズ
- 難燃性かつハロゲンフリー材料に対する規制上の推進
- 電気自動車用バッテリー筐体材料
- 市場抑制要因
- 高い複合化・分散化コスト
- ナノ毒性・EHSコンプライアンスの不確実性
- グラフェン・CNTの供給におけるスケールアップの課題
- バリューチェーン分析
- 技術展望
- ポーターのファイブフォース
- 特許分析
第5章 市場規模と成長予測
- フィラータイプ別
- カーボンナノチューブ
- 金属酸化物
- ナノクレイ
- ナノファイバー
- その他のフィラータイプ
- ポリマーマトリックス別
- 熱可塑性
- 熱硬化性
- バイオベースポリマー
- エンドユーザー産業別
- 自動車
- 包装
- 航空宇宙・防衛
- 電気・電子機器
- エネルギー・蓄電
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- 3D Systems Inc.
- Altana
- Arkema
- AxiPolymer Inc.
- BASF
- Birla Carbon
- Dow
- DuPont
- Evonik Industries AG
- Foster, LLC
- Hybrid Plastics Inc.
- Inframat Corporation
- Mitsubishi Chemical Group Corporation
- Nanocyl SA
- Powdermet Inc.
- RTP Company
- SABIC
- ShayoNano Singapore Private Ltd.
- Solesence
- Sumitomo Chemical Co. Ltd.
- TORAY INDUSTRIES, INC.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


