


金融分析:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Financial Analytics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120578
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、金融分析市場の規模は2025年に124億9,000万米ドルと評価され、2026年の138億7,000万米ドルから2031年までに234億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは11.05%となる見込みです。
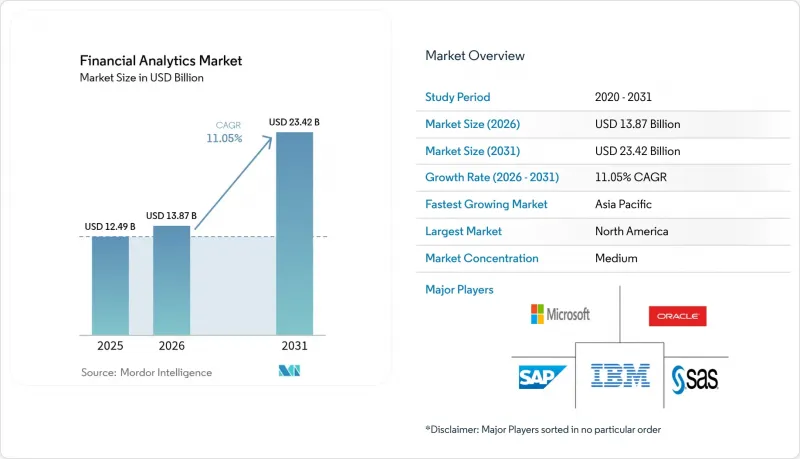
本レポートは、導入形態(オンプレミスおよびクラウド)、ソリューションの種類(データベース管理および計画・分析・レポート作成など)、用途(リスク管理、予算編成・予測、その他)、分析タイプ(記述的分析、その他)、組織規模(大企業および中小企業)、エンドユーザー業界(BFSI、ヘルスケア、その他)、および地域ごとに分類されています。
世界の金融分析市場の動向と洞察
「クラウドファースト」によるコアバンキング近代化の爆発的拡大
モノリシックなコアシステムからクラウドネイティブアーキテクチャへ移行した金融機関では、導入初年度において業務効率が45%向上し、最大40%のコスト削減を達成しています。この移行により、従来は保守に費やされていた予算が解放され、データをリアルタイムで分析エンジンにストリーミングするマイクロサービスの実現が可能となります。北米のティア1銀行はハイブリッド型への移行を進めている一方、インドやインドネシアの中堅金融機関は、パブリッククラウドのコアシステムへ直接移行しています。ベンダーのロードマップは現在、日中の取引量に応じて弾力的に拡張可能なコンテナ化された分析モジュールを中心に据えています。規制当局は、クラウドグリッドが災害復旧の迅速化とダウンタイムのほぼゼロ化を可能にするため、レジリエンスの利点を認めています。この勢いにより、金融分析市場における潜在需要が大幅に拡大しています。
金融スイートに組み込まれたAI/MLがTCOを削減
財務、融資、ポートフォリオ管理ツールにAIエンジンを組み込むことで、別途データサイエンススタックを用意する必要がなくなります。AIを組み込んだプラットフォームを導入した金融機関は、自動化された照合、極めて正確なキャッシュフロー予測、および誤検知アラートの削減により、年間平均190万米ドルのコスト削減を実現しています。最新のスイートには、ERPやCRMのパイプラインからデータを取得する予測モデルがあらかじめ設定されており、高度な分析人材を十分に確保できていない地方銀行においても、導入サイクルを短縮できます。AIを活用した運転資本最適化などのアプリケーションは、予測誤差を50%削減し、収益を生み出す商品へ再配分可能な流動性を生み出します。その結果、総所有コスト(TCO)が低減されることで、コストに敏感なセグメントにおける金融分析市場の浸透が加速します。
深刻化するサイバー侵害による賠償責任
銀行1行あたりのインシデント1件当たりの損失額は平均608万米ドルで、業界横断的な平均値を25%近く上回っています。攻撃の潜伏期間はしばしば5ヶ月を超え、認証情報や顧客記録の盗難を助長しています。2024年に米国の大手医療保険会社を襲ったランサムウェア攻撃は、たった1件のインシデントが2,200万米ドルの支払いを引き起こし得ることを示しました。取締役会は現在、アナリティクスのアップグレードからセキュリティ強化へと資本を振り向けており、システム更新サイクルが遅れています。サイバー保険の保険料も2桁の伸びを示しており、IT予算をさらに圧迫しています。したがって、ベンダーは、購入者の懸念を和らげ、金融分析市場の成長を維持するために、分析プラットフォーム内にゼロトラスト制御を組み込む必要があります。
セグメント分析
2025年、オンプレミス環境は金融分析市場のシェアの60.65%を維持し、データ居住地や遅延制御に対する同セクターの慎重な姿勢が浮き彫りとなりました。しかし、パブリッククラウドおよびプライベートクラウドへの導入はCAGR13.04%で進展しており、規制当局が共同責任の枠組みを正式に確立するにつれて、その差は縮まっていくでしょう。金融機関は、リアルタイムのリスク管理エンジンを移行する前に、予算策定用サンドボックスなどの非中核アプリケーションから段階的に移行することを検討しています。ベンダーが現地のコンプライアンス要件を満たすためにソブリンクラウドリージョンを構築するにつれ、クラウドプラットフォームに起因する金融分析市場の規模は著しく拡大すると予測されます。銀行各社はまた、コストやレイテンシーに応じてワークロードをオンプレミスとクラウドノードの間で柔軟に切り替えることができるコンテナオーケストレーションも導入しています。データ転出料金やベンダーロックインへの懸念は依然として残っていますが、マルチクラウド接続ツールやポータブルなライセンシング制度が、こうした制約を緩和し、クラウドのより広範な導入を後押ししています。
ワークロードが移行すると、運用モデルも変化します。ハードウェアチームに代わってサイト信頼性エンジニアが活躍し、従量課金制によりIT支出が取引量に見合うようになります。中小の金融機関は、従量課金モデルを活用し、以前はグローバル銀行に限定されていた機械学習ライブラリを利用できるようになります。クラウドプラットフォームには、テナント間のネットワークトラフィックを監視する脅威分析機能が統合され、サイバーレジリエンスが強化されます。スケーラブルなコンピューティングにより、多額の固定投資を必要とせずに、ポートフォリオリスクのモンテカルロシミュレーションが可能になります。その結果もたらされる俊敏性は、依然としてメインフレームに依存している既存企業にさらなる圧力をかけ、クラウドベースの金融分析市場ソリューションへの予算配分の加速を促します。
財務チームが決算サイクルの迅速化のために統合ダッシュボードを必要としたことから、分析およびレポート作成スイートは、2025年の市場において33.12%の収益シェアを占め、市場を牽引しました。多法人企業は、複雑なIFRSおよびGAAPの要件を満たすために「単一の真実(Single Version of Truth)」となる元帳を必要としているため、財務統合スイートは12.46%のCAGRを示しています。これらのモジュールは、為替換算や会社間取引の相殺を自動化し、手作業による仕訳入力を70%削減します。ベンダー各社は、グループ決算の過程で異常な差異を検知し、是正措置を提案するAI機能を組み込んでおり、これにより報告までの期間を数日短縮しています。規制当局が気候変動や税務の透明性に関する開示要件を強化するにつれ、連結決算に関連する財務分析市場の規模は大幅に拡大すると予測されています。
データベース管理および計画策定ツールは、分析エンジンが稼働するための基盤を形成しており、一方、リスクおよびコンプライアンスモジュールは、シナリオモデリングと規制分類体系を統合しています。ESGスコア分析や量子コンピューティング対応のデリバティブプラットフォームは、新興の「その他のソリューション」というニッチ市場を占めています。企業がエンドツーエンドの財務変革を追求する中、ベンダー各社は、勘定照合や開示管理といった関連機能を、より大規模なプラットフォームに統合しています。この融合の動向は、プロバイダー各社がフルスタックのカバレッジ提供を競い合う中でM&Aを促進し、財務分析市場における競合を激化させています。
地域別分析
2025年には、資本力のある銀行がAIコア、クラウドの耐障害性、統合コンプライアンス・ワークベンチに早期から投資した結果、北米が売上高シェア38.45%で首位を占めました。米国の規制当局はモデルリスク管理に関する明確なガイダンスを提供しており、金融機関は明確に定義された枠組み内で実験を行うことが可能となっています。カナダの銀行は、豊富な取引データをサードパーティの分析レイヤーにストリーミングするオープンバンキングAPIの先駆者となっています。ニューヨークやトロントの資本市場企業は、マイクロ秒単位でデリバティブの価格算定を行う低遅延グリッドを導入しています。ハイパースケールクラウドリージョンの存在により、データ主権をめぐる摩擦が軽減され、同地域全体における金融分析市場の優位性が維持されています。
アジア太平洋地域では、積極的なデジタル化、支援的な政策、そして金融サービスに対する中産階級の需要拡大を背景に、2031年までCAGR12.32%を記録すると予想されています。中国のメガバンクは数十億米ドル規模のクラウド予算を投じている一方、インドの公的セクター銀行は、クレジットスコアリングのための新たなデータセットを活用する口座集約ネットワークに参加しています。日本の金融大手は、金利変動のリスクを軽減するため、量子コンピューティングのコンソーシアムを模索しています。東南アジアのフィンテック企業は、銀行口座を持たない人々への融資へのアクセスを可能にし、リアルタイム分析のワークロードをエッジへ移行させています。同地域のAI関連支出は2028年までに1,100億米ドルに達すると予測されており、長期的な成長の勢いをさらに強めるものと見込まれます。
欧州は、先進的なESG報告基準と洗練されたホールセール市場により、依然として大きな存在感を維持しています。フランスの銀行は炭素会計を与信モデルに組み込んでおり、一方、ドイツの保険会社は気候リスクを反映した保険数理エンジンを導入しています。EUデータ法によりプライバシーコンプライアンスの重要性が高まり、セキュア・エンクレーブなどのプライバシー保護型分析技術の普及が進んでいます。一方、欧州中央銀行が決済インフラの保護を目的としてポスト量子暗号を調査したことを受け、量子技術への備えが注目を集めています。南米、中東・アフリカは現時点ではシェアが小さいもの、モバイルマネー、デジタルID、オープンバンキングの取り組みが成熟するにつれ、二桁の成長率を記録しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 「クラウドファースト」を掲げたコアバンキングの近代化が急拡大
- 金融スイートに組み込まれたAI/MLにより、TCOが削減されます
- リアルタイムのリスクおよび資本報告に向けた規制当局の取り組み
- 中小企業におけるデータ駆動型の財務計画・分析の急増
- ESGスコア連動型債券発行の分析
- VAR向けの量子対応モンテカルロ・エンジン
- 市場抑制要因
- サイバー侵害に伴う賠償責任の増大
- 高度な分析能力を持つ人材の不足
- クラウドのエグレス料金の上昇とベンダーロックイン
- アルゴリズムバイアスに関するコンプライアンス調査
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済動向が市場に与える影響の評価
第5章 市場規模と成長予測
- 展開モード別
- オンプレミス
- クラウド
- ソリューションタイプ別
- データベース管理および計画
- 分析とレポート作成
- 財務連結
- リスクおよびコンプライアンス
- その他のソリューション
- 用途別
- リスクマネジメント
- 予算編成と予測
- 収益管理
- 不正検知
- キャッシュフローおよび財務分析
- コンプライアンスと報告
- 資産およびポートフォリオ分析
- 分析タイプ別
- 記述分析
- 診断分析
- 予測分析
- 処方的分析
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- BFSI
- ヘルスケア
- 製造業
- 政府
- IT・通信
- 小売・Eコマース
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- FICO
- Hitachi Vantara
- SAS Institute
- IBM Corporation
- Microsoft Corporation
- Oracle Corporation
- SAP SE
- Teradata Corporation
- Salesforce(Tableau)
- Qlik Tech
- TIBCO Software
- Alteryx
- ThoughtSpot
- Domo
- MicroStrategy
- Sisense
- Anaplan
- Workday Adaptive Planning
- Moody's Analytics
- SandP Global Market Intelligence
- BlackLine
- Infor
- Wolters Kluwer
- Datarails
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日