


住宅用太陽エネルギー:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Residential Solar Energy - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120571
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、住宅用太陽エネルギー市場の規模は2025年に430ギガワットと評価され、2026年の530ギガワットから2031年までに1,450ギガワットに達すると予測されており、予測期間(2026~2031年)におけるCAGRは22.47%となる見込みです。
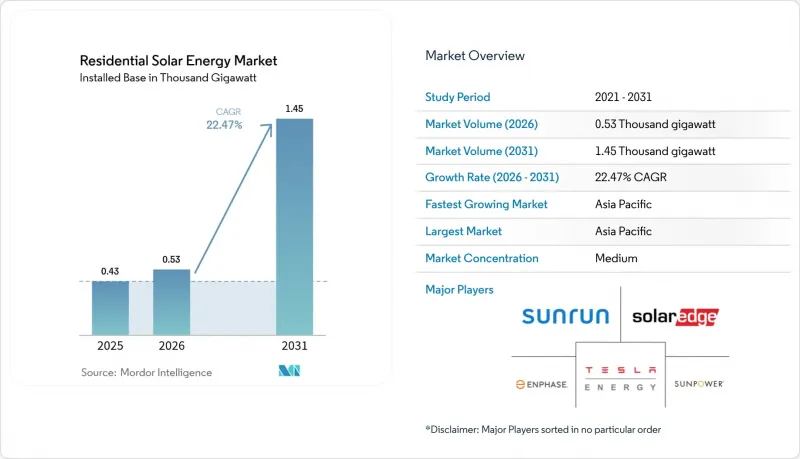
本レポートは、技術別(単結晶PERC、N型TOPCon・HJT、その他)、取り付けタイプ別(屋上設置型太陽光発電、建築一体型太陽光屋根瓦)、グリッドタイプ別(オングリッド、オフグリッド、ハイブリッド)、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)に分類されています。市場規模と予測は、設置容量(GW)ベースで提示されています。
世界の住宅用太陽エネルギー市場の動向と洞察
モジュール・BOSコストの低下
モジュール価格は2024年に1Wあたり0.20米ドルを下回り、規模の経済効果をもたらす中国の継続的な工場拡大に支えられ、2027年までに1Wあたり0.15米ドルへ向かう展望です。N型TOPCon生産ラインで現在26.5%の生産効率が実現可能となったことに加え、高出力モジュールによりアレイの設置面積が縮小し、取り付け金具や人件費の削減につながっています。インバータの単価は昨年さらに15%下落し、標準化された配線キットによりソフトコストも削減されました。これらの総合的な影響により、世界中の世帯の60%以上に適用される住宅電気料金を下回る水準で均等化発電原価(LCOE)が実現し、屋上太陽光発電は高級なオプションから、一般的な家庭用家電へと変化しつつあります。効率の向上は、屋根スペースの有効利用期間を延長することにもつながり、設置面積が限られている都市部の住宅にとっては極めて重要な利点となります。JinkoSolarの56GW規模の山西省工場は、大規模生産がいかに価格を引き下げ続けているかを如実に示しています。
「インフレ抑制法」型インセンティブの波の米国以外への波及
米国の30%の連邦投資税額控除は、世界中で同様のプログラムを促進するきっかけとなりました。欧州の「REPowerEU」は再生可能エネルギーに2,100億ユーロを割り当て、一方、ドイツは屋根上太陽光発電の普及を加速させるため、固定価格買取制度を再開し、太陽光発電機器に対する付加価値税を撤廃しました。日本では現在、蓄電池と組み合わせた太陽光発電システムに対し、1kWあたり7万円を支給しており、オーストラリアのビクトリア州では「Solar Homes」リベート制度により、1世帯あたり1,400豪ドルが支給されています。施策立案者たちは、設備コストの低下に合わせてこれらのインセンティブを段階的に縮小する仕組みを構築しており、補助金を市場原理による経済へと徐々に転換するという米国の青写真を参考にしています。こうした施策の波が世界的に同調することで、現在の設置台数が加速するとともに、コストパリティが達成された後の補助金に依存しない成長に向けた将来の余地も生まれています。インセンティブが普及するにつれ、設置業者は実績のある資金調達モデルやサプライチェーンモデルを携えて新たな地域に進出し、規模の経済効果を強化することで、それがさらなるコスト低減へと好循環を生み出しています。
金利環境の変動による顧客獲得コストの上昇
急速な金融引き締めにより、30年物の太陽光発電ローン金利は2022年の4.5%から2024年には7.8%へと上昇し、融資によるシステム導入における消費者への価値提案が損なわれました。これに対し、貸し手側は頭金の最低基準を引き上げ、与信基準を厳格化し、販売サイクルを長期化させるなどして対応した結果、顧客獲得コストは35%上昇しました。多くの初回購入者を含む、長期ローンに依存する市場セグメントでは、特に電気料金が比較的低い地域において、購入が先送りされました。大規模な設置業者は証券化を通じて低金利を確保していますが、中小の請負業者には同様の資金調達の幅がなく、競争の多様性が狭まっています。金利の変動が収まるまでは、現金販売やリースが一時的に再び魅力的となり、製品構成に変化が生じ、販売業者の運転資金に負担がかかります。
セグメント分析
2025年には単結晶PERCモジュールが住宅用太陽エネルギー市場のシェアの83.32%を占めていましたが、効率の向上により屋根当たりのエネルギー密度が高まることから、N型TOPConの出荷量は2031年までCAGR23.86%を記録すると予測されています。このシフトにより、設置面積を拡大することなく発電量を増やすことができる高価格帯製品用の住宅用太陽エネルギー市場の規模が拡大します。
メーカー各社は、ますますコモディティ化が進むPERC市場において利益率を守るため、TOPConへの転換を進めています。処理能力の向上とウエハー歩留まりの改善に支えられた単位コストの収斂により、TOPConはPERC並みの価格設定が可能となり、さらに1~2%ポイントの効率向上を実現することで、スペースに制約のある都市部の住宅において投資回収期間を大幅に短縮することが可能となります。JinkoSolarが達成したペロブスカイトタンデム方式における33.24%という過去最高効率の記録は、将来的な成長への道筋を浮き彫りにするとともに、TOPConを次世代セルアーキテクチャの主流プラットフォームとして確固たる地位に据えています。薄膜や多結晶といった代替技術がニッチな役割を担い続けている一方で、TOPConは現在、プレミアム層の基盤となり、モジュールメーカーの長期的な研究開発ロードマップを牽引しています。
地域別分析
北米は、洗練された資金調達手段と成熟した設置業者ネットワークに支えられ、2025年の世界の住宅用太陽エネルギー市場売上高の34.62%を占めました。昨年、総額30億米ドルを超える融資枠の確保は、屋上太陽光発電のキャッシュフローに対する機関投資家の信頼を示すものでした。連邦税額控除の廃止が迫り、ネットメータリング制度の改革が広がる中、家庭にとってはインセンティブが失効する前に設置を行うという戦略的な緊急性が高まっており、施策の不確実性にもかかわらず、短期的な設置量は維持される見込みです。
アジア太平洋は、28.65%という最も高いCAGRで推移すると予測されており、急速な都市化、電気料金の上昇、積極的な脱炭素化目標により、同地域の住宅用太陽エネルギー市場の規模が拡大する見込みです。中国は国内製造業における優位性を活かし、一線都市で高密度の太陽光パネルを設置している一方、インドでは接続規則が簡素化されたことで、これまで官僚主義によって阻まれてきた住宅セグメントが開放されています。日本は、地震に対する耐性を強化するため、蓄電システムと組み合わせた屋上設置を重視しており、停電時のバックアップ電源となるハイブリッドシステムに対して補助金を支給しています。
欧州の展望は引き続き堅調であり、「REPowerEU」の資金が加盟各国のプログラムに投入され、付加価値税(VAT)の撤廃や固定価格買取制度(FIT)の微調整が進められています。ドイツの施策見直しにより家庭用需要が回復し、スペインでは豊富な日射量と規制の安定性が相まって、設置が持続しています。冬季の日射量低下に直面している北欧諸国は、季節型蓄電ソリューションの早期導入を進めています。EU全域において、トレーサビリティの義務化により、新疆産以外のポリシリコンの調達を証明できるサプライヤーが優位に立ち、調達判断に影響を与え、住宅太陽光発電産業をサプライチェーンの多様化へと導いています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モジュール・BOSコストの低下
- 「インフレ抑制法」型インセンティブの波の米国以外への波及
- 小売電力価格の急騰・停電への懸念
- 成熟しつつある住宅太陽光発電ローン証券化プラットフォーム
- EV充電器対応の家庭用エネルギーエコシステム
- P2Pブロックチェーンによるエネルギー取引のパイロット事業
- 市場抑制要因
- 金利環境の変動による顧客獲得コストの上昇
- ネットメータリング施策の突然の撤回(例:カリフォルニア州のNEM 3.0、その他)
- ポリシリコンの供給をめぐるESG面での精査によるプレミアムセグメント需要の抑制
- 主要都市圏における施工業者の人手不足・許認可手続きのボトルネック
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- 単結晶PERC
- N型TOPCon・HJT
- 多結晶
- 薄膜(CdTe、CIGS)
- 新興のペロブスカイトタンデム
- 取り付けタイプ別
- 屋上設置型太陽光発電
- 建築一体型太陽光屋根瓦
- グリッドタイプ別
- オングリッド
- オフグリッド
- ハイブリッド(太陽光発電+蓄電+送電網)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Sunrun Inc.
- Tesla Energy
- SunPower Corp.
- Enphase Energy
- SolarEdge Technologies
- Trina Solar
- JinkoSolar
- Canadian Solar
- LONGi Green Energy
- JA Solar
- Hanwha Q Cells
- REC Group
- First Solar
- Panasonic Energy
- SMA Solar Technology
- Fronius International
- ABB Power Conversion
- GoodWe Technologies
- Fronius International
- LG Energy Solution(ESS)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日